Ipoteca SARON o fissa? Tassi, margini e rischi 2026
La risposta in breve
Nell’autunno 2026 l’ipoteca SARON è nettamente la più conveniente. A fine agosto le banche pubblicavano in media l’1,10% per un’ipoteca SARON, l’1,76% per un’ipoteca fissa a cinque anni e il 2,03% a dieci anni. Fissare il tasso per cinque anni conviene solo se in quel periodo il SARON sale in media oltre lo 0,66% circa. Se il Suo budget non può reggere un aumento dei tassi, scelga comunque l’ipoteca fissa.
La maggior parte delle pagine su questo tema cita tassi senza data, stima il margine «intorno all’1%» e sostiene che il SARON sia stato «quasi sempre» più conveniente, senza fare i conti. Noi abbiamo preso i dati della Banca nazionale svizzera (BNS), letto le schede prodotto di tre banche e calcolato, per un’ipoteca di 500’000 franchi, quanto sarebbero costati i due modelli negli ultimi 15 anni. Il risultato è meno netto di quanto lasci intendere la regola empirica.
A che punto sono il tasso guida e il SARON a ottobre 2026
Il tasso guida BNS è allo 0%, e lo è da giugno 2025. Nell’esame trimestrale della situazione economica e monetaria del 24 settembre 2026 la Banca nazionale lo ha lasciato invariato. L’inflazione è salita dallo 0,6% di maggio allo 0,8% di agosto, soprattutto per il rincaro dei prodotti petroliferi. Per il periodo dal 2026 al 2028 la BNS prevede un’inflazione media annua tra lo 0,7 e lo 0,8%. Per Lei conta soprattutto la frase che segue: questa previsione si basa sull’ipotesi che il tasso guida resti allo 0% per l’intero periodo. È una base di calcolo, non una promessa. Secondo l’agenda della BNS, il prossimo esame trimestrale è previsto per il 10 dicembre 2026.
Il SARON, dal canto suo, è leggermente più basso. È il tasso a cui i franchi vengono prestati da un giorno all’altro contro garanzie, calcolato dal gestore di borsa SIX sulla base delle operazioni sul mercato svizzero dei pronti contro termine (repo), come spiega la scheda informativa di SIX sul SARON (in tedesco). A inizio ottobre 2026 si attestava al −0,04% secondo i tassi d’interesse ufficiali della BNS (portale dati in tedesco), come già quasi ogni giorno di settembre.
Quanto chiedono le banche per le nuove ipoteche lo rileva la BNS ogni mese come tassi d’interesse pubblicati per nuove operazioni (portale dati in tedesco). Sono i tassi che le banche pubblicizzano, in media semplice su tutte le banche che li notificano. Quanto paga davvero lo negozia con la Sua banca, e può discostarsene. Per confrontare i due modelli, però, queste cifre restano la migliore fonte pubblica.
| Ipoteca | Media a fine agosto 2026 | Metà centrale delle banche |
|---|---|---|
| SARON, durata quadro 3 anni | 1,10% | da 1,00 a 1,17% |
| Fissa 2 anni | 1,51% | da 1,45 a 1,56% |
| Fissa 5 anni | 1,76% | da 1,69 a 1,80% |
| Fissa 10 anni | 2,03% | da 1,95 a 2,07% |
Per un’ipoteca di 500’000 franchi significa circa 5’500 franchi d’interessi all’anno con il SARON, 8’800 franchi con un’ipoteca fissa a cinque anni e 10’150 franchi a dieci anni. Da dove viene l’1,10% se il SARON è sotto zero? Lo mostra il calcolo di un’ipoteca SARON.
Come si calcola il tasso di un’ipoteca SARON
Il Suo tasso è il SARON del trimestre in corso, capitalizzato a posteriori, più un margine, e un SARON negativo conta come zero. Lo precisa l’informazione sui prodotti della Banca Migros del 1° gennaio 2026: SARON compounded a 3 mesi più un supplemento d’interesse dell’1,100% per l’abitazione a uso proprio. Se il SARON compounded è inferiore allo 0%, per esso si applica lo 0%.
«Compounded» significa che la banca capitalizza i valori del SARON di ogni giorno lavorativo bancario sul periodo d’interesse, cioè calcola a posteriori una media con interessi composti. SIX pubblica a questo scopo propri tassi composti, calcolati retroattivamente (in inglese). Ne deriva una particolarità che sorprende molti: il Suo tasso lo conosce solo alla fine del trimestre. Alla Banca Migros il periodo di osservazione inizia cinque giorni prima del periodo d’interesse e termina cinque giorni prima della sua fine. L’importo degli interessi è quindi fissato solo cinque giorni prima della fine del periodo. L’addebito è trimestrale, a fine marzo, giugno, settembre e dicembre.
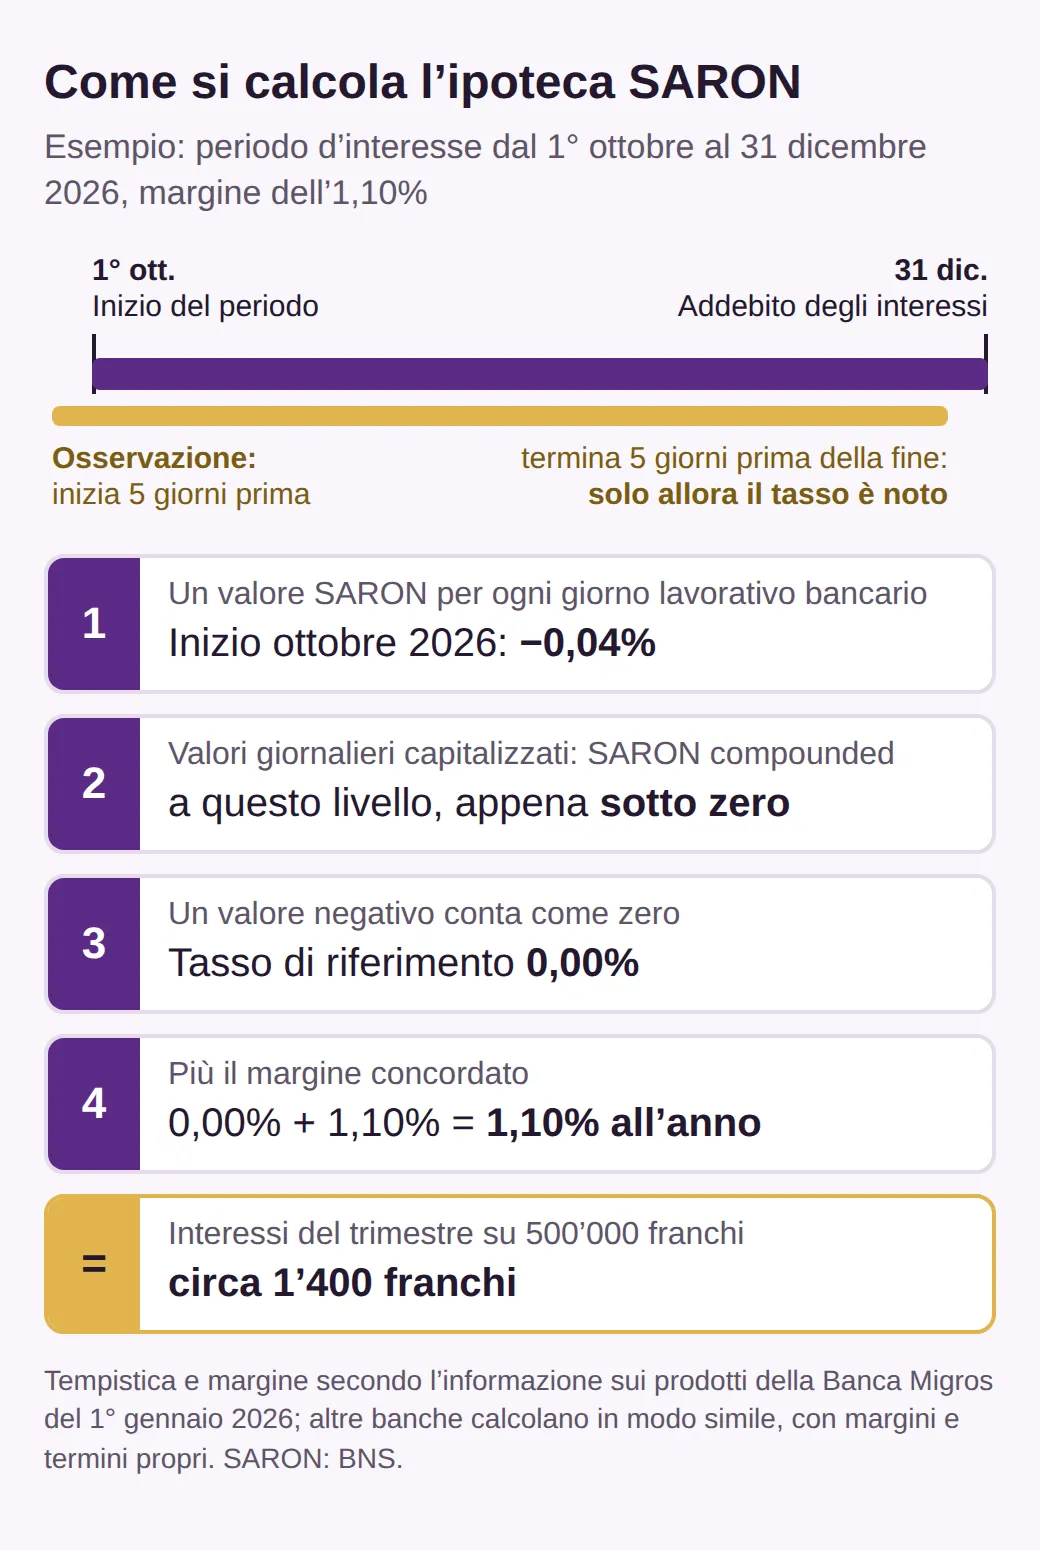
Il limite inferiore a zero spiega perché nell’autunno 2026 un’ipoteca SARON consiste quasi solo nel margine. Anche PostFinance sostituisce un tasso di riferimento negativo con lo 0,00%. Quanto possa pesare lo mostra il 2021: il SARON era intorno al −0,72%, eppure per le ipoteche SARON le banche pubblicavano circa l’1,00%. Del tasso negativo ai clienti non arrivava nulla. La regola resta valida: se il SARON scende ulteriormente, il Suo tasso non va sotto il margine. Se sale, il Suo tasso sale con lui, senza tetto.
Il margine è quindi l’unica parte che si negozia. Da PostFinance vale espressamente per tutta la durata. Un decimo di punto di margine in meno fa risparmiare 500 franchi all’anno su 500’000 franchi, a prescindere dal livello del SARON. Il che porta alla domanda successiva: quanto dura un’ipoteca SARON.
Quanto è davvero flessibile l’ipoteca SARON
Il tasso è variabile, il contratto non necessariamente. Molte ipoteche SARON rientrano in un contratto quadro di durata fissa, e per tutta quella durata Lei è vincolato alla banca, un po’ come con un’ipoteca fissa breve.
PostFinance stipula la sua ipoteca SARON per una durata di tre anni. Il passaggio a un’ipoteca fissa è possibile a fine trimestre, ma presso PostFinance stessa. La Banca Migros offre la sua ipoteca SARON a durata illimitata. Lì può passare in qualsiasi momento a un’ipoteca fissa della Banca Migros e rimborsare in tutto o in parte con un preavviso di sei mesi per la fine di un mese. Per l’estinzione del credito chiede 400 franchi. Entrambe richiedono almeno 100’000 franchi per ipoteca SARON.
Anche nel prezzo la statistica della BNS mostra una differenza. A fine agosto un’ipoteca SARON con durata quadro di tre anni costava in media l’1,10%, una a durata illimitata l’1,19%. La libertà senza un quadro fisso, in media, si paga quindi un po’ di più.
Prima di firmare verifichi perciò tre punti del contratto: quanto dura il quadro, con quale termine può disdire e se il passaggio a un’ipoteca fissa è possibile solo presso la stessa banca. Chi scioglie in anticipo un credito a durata fissa deve alla banca un indennizzo; lo precisa Raiffeisen in una scheda prodotto (in tedesco). Un contratto quadro SARON di tre anni è un credito di questo tipo, quindi chieda anche quanto costa uscirne. Come si calcola questo indennizzo lo mostra l’ipoteca fissa.
Quanto costa l’ipoteca fissa e da che cosa La protegge
Con un’ipoteca fissa Lei compra un tasso che resta uguale per tutta la durata. Alla Banca Migros, come indica la pagina sull’ipoteca fissa, la durata va da un minimo di 2 a un massimo di 10 anni. Così conosce il Suo budget al franco, qualunque cosa decida la BNS.
Il prezzo di questa sicurezza è nella tabella qui sopra: con i tassi di fine agosto 2026, un’ipoteca fissa a cinque anni costa 0,66 punti percentuali in più del SARON, a dieci anni 0,93 punti. Su 500’000 franchi sono rispettivamente 3’300 e 4’650 franchi all’anno. Può vederlo come un premio assicurativo contro il rialzo dei tassi.
Il secondo prezzo è il vincolo. Alla Banca Migros, durante la durata non si può ammortizzare più di quanto convenuto. Chi vuole uscire prima, per esempio perché vende la casa, paga un indennità per estinzione anticipata. Come lo si calcola lo descrive la scheda prodotto di Raiffeisen: la banca si è rifinanziata per tutta la durata. Se Lei esce prima, la banca investe il Suo denaro sul mercato monetario e dei capitali per la durata residua, e Lei paga la differenza tra il Suo tasso ipotecario e questo tasso d’investimento.
Un esempio molto semplificato, senza attualizzazione né spese: Lei fissa 500’000 franchi per dieci anni al 2,03% e vende dopo sei anni. Se per i quattro anni restanti la banca riesce a investire il denaro solo all’1,0%, la differenza è di 1,03 punti percentuali. Fanno circa 5’150 franchi all’anno, poco più di 20’000 franchi in quattro anni. Se al momento dell’uscita i tassi sono più alti che alla firma, l’indennizzo è minimo o non è dovuto affatto. Il rischio colpisce quindi soprattutto chi fissa con tassi alti e poi deve vendere quando i tassi sono scesi.
Infine rinuncia ai ribassi dei tassi. Chi nell’autunno 2022 ha fissato per dieci anni, quando la media pubblicata superava il 3%, paga il suo tasso fino al 2032, mentre nell’autunno 2026 una nuova ipoteca SARON costa l’1,10%. Se il sovrapprezzo convenga dipende quindi da dove andrà il SARON durante la durata della Sua ipoteca.
Da quale livello del SARON conviene l’ipoteca fissa?
L’ipoteca fissa conviene solo se il SARON, in media sull’intera durata, supera la differenza di tasso tra i due modelli al momento della firma. Con i tassi di fine agosto 2026 questa soglia è di circa lo 0,66% per un’ipoteca fissa a cinque anni e di circa lo 0,93% a dieci anni. Conta la media sull’intera durata, non il valore massimo.
Un esempio rende l’idea. Se il SARON resta a zero per due anni e poi sale all’1,0%, sui cinque anni la media è dello 0,6%. In quel caso il SARON sarebbe stato di poco più conveniente, anche se i tassi sono saliti. Se invece sale all’1,0% già dopo un anno, la media è dello 0,8% e l’ipoteca fissa a cinque anni sarebbe convenuta. Per una media sopra la soglia la BNS dovrebbe quindi alzare il tasso guida presto e in modo sensibile. La sua previsione di settembre 2026 si basa su un tasso guida dello 0% fino al 2028, ma un’ipotesi non è un impegno.
Più della probabilità conta quanto regge il Suo budget. L’ultimo rialzo dei tassi mostra quanto in fretta possa succedere. Nell’autunno 2023 il SARON era intorno all’1,7% in media mensile. Se tornasse a quel livello, un’ipoteca SARON con l’1,10% di margine costerebbe il 2,8%, cioè su 500’000 franchi 14’000 franchi d’interessi all’anno invece di 5’500. Sono oltre 700 franchi in più al mese. Se può pagarli con il reddito corrente o con una riserva senza mettersi in difficoltà, il SARON è una scelta ragionevole. Altrimenti la risposta più onesta è l’ipoteca fissa, anche se in media costa di più.
Del resto, la banca non verifica se Lei può permettersi la casa con il Suo tasso contrattuale, ma con un tasso calcolatorio, che da PostFinance è del 5%; come funziona il calcolo lo mostriamo nel nostro articolo sulla sostenibilità finanziaria. Un’ipoteca SARON a buon mercato non rende quindi sostenibile una casa troppo cara. E dal 2029 si aggiunge una questione fiscale: con l’abolizione del valore locativo viene meno la deduzione degli interessi ipotecari per l’abitazione a uso proprio. Solo chi acquista per la prima volta potrà ancora dedurre per dieci anni un importo massimo decrescente. Dopo, ogni franco d’interessi pesa per intero, compreso ogni franco in più che costa il modello più caro.
Dal 2022 al 2024: quando il SARON costava più del tasso fisso
La regola «il SARON è più conveniente» negli ultimi anni non ha sempre retto. Da fine 2023 a fine 2024, nella maggior parte dei mesi l’ipoteca SARON è costata più di un’ipoteca fissa a cinque o a dieci anni. La statistica della BNS lo mostra chiaramente.
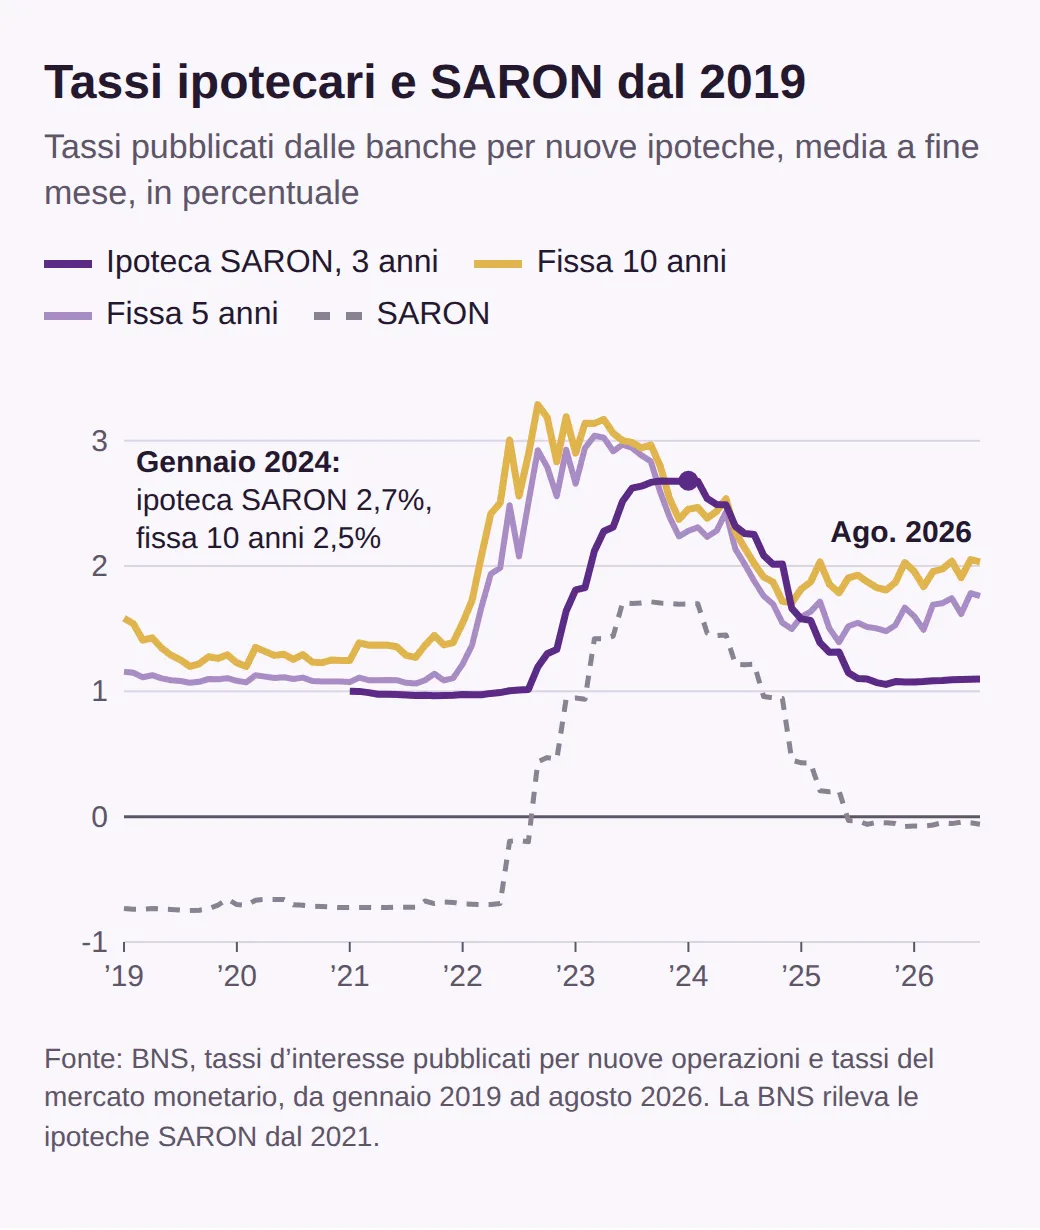
I tassi fissi hanno cominciato a salire già all’inizio del 2022, mesi prima del primo rialzo della BNS. Il tasso fisso a dieci anni è passato da circa l’1,5% di gennaio a oltre il 3% di settembre 2022. L’ipoteca SARON è rimasta all’1% fino a metà 2022, perché il SARON era ancora negativo e scattava il limite inferiore. Poi, tra giugno 2022 e giugno 2023, la BNS ha alzato il tasso guida in cinque tappe dal −0,75 all’1,75%, e l’ipoteca SARON ha seguito.
A gennaio 2024 le banche pubblicavano in media il 2,68% per un’ipoteca SARON, il 2,28% per un’ipoteca fissa a cinque anni e il 2,45% a dieci anni. Chi allora puntava sul SARON pagava quindi più che con una lunga ipoteca fissa. Scommetteva sul fatto che la BNS avrebbe di nuovo abbassato i tassi. Così è stato: da marzo 2024 li ha ridotti in sei tappe, fino allo 0% di giugno 2025. I tassi fissi avevano già anticipato in parte questi ribassi. Sono scesi prima dell’ipoteca SARON, ma meno.
Dall’inizio del 2025 il quadro è tornato quello consueto. La distanza però non è fissa: il tasso fisso a dieci anni è salito dall’1,81% di ottobre 2025 al 2,03% di agosto 2026, mentre l’ipoteca SARON è rimasta quasi ferma, e così l’ipoteca fissa è diventata relativamente più cara. Come sia andata su durate intere lo mostra solo un confronto su un periodo più lungo.
Che cosa insegnano 15 anni di tassi
Su cinque anni, chi ha scelto tra il 2010 e il 2018 ha speso ogni volta meno con il SARON. Chi ha scelto nel 2019, nel 2020 o nel 2021 ha speso meno con l’ipoteca fissa. È quanto emerge rifacendo i conti con i dati della BNS per ogni anno d’inizio.
Il nostro calcolo è volutamente semplice. Per la variante SARON prendiamo il SARON in media mensile dei valori giornalieri, almeno lo 0%, e aggiungiamo un margine dell’1,0%. Corrisponde più o meno a quanto le banche pubblicavano nel 2021 con il SARON negativo. Per l’ipoteca fissa prendiamo il tasso medio pubblicato a cinque anni nel gennaio dell’anno d’inizio e lo manteniamo per cinque anni. La BNS rileva le ipoteche SARON solo dal 2021; per gli anni precedenti il calcolo mostra quanto sarebbe costata un’ipoteca del mercato monetario con limite inferiore e margine come nel 2021.
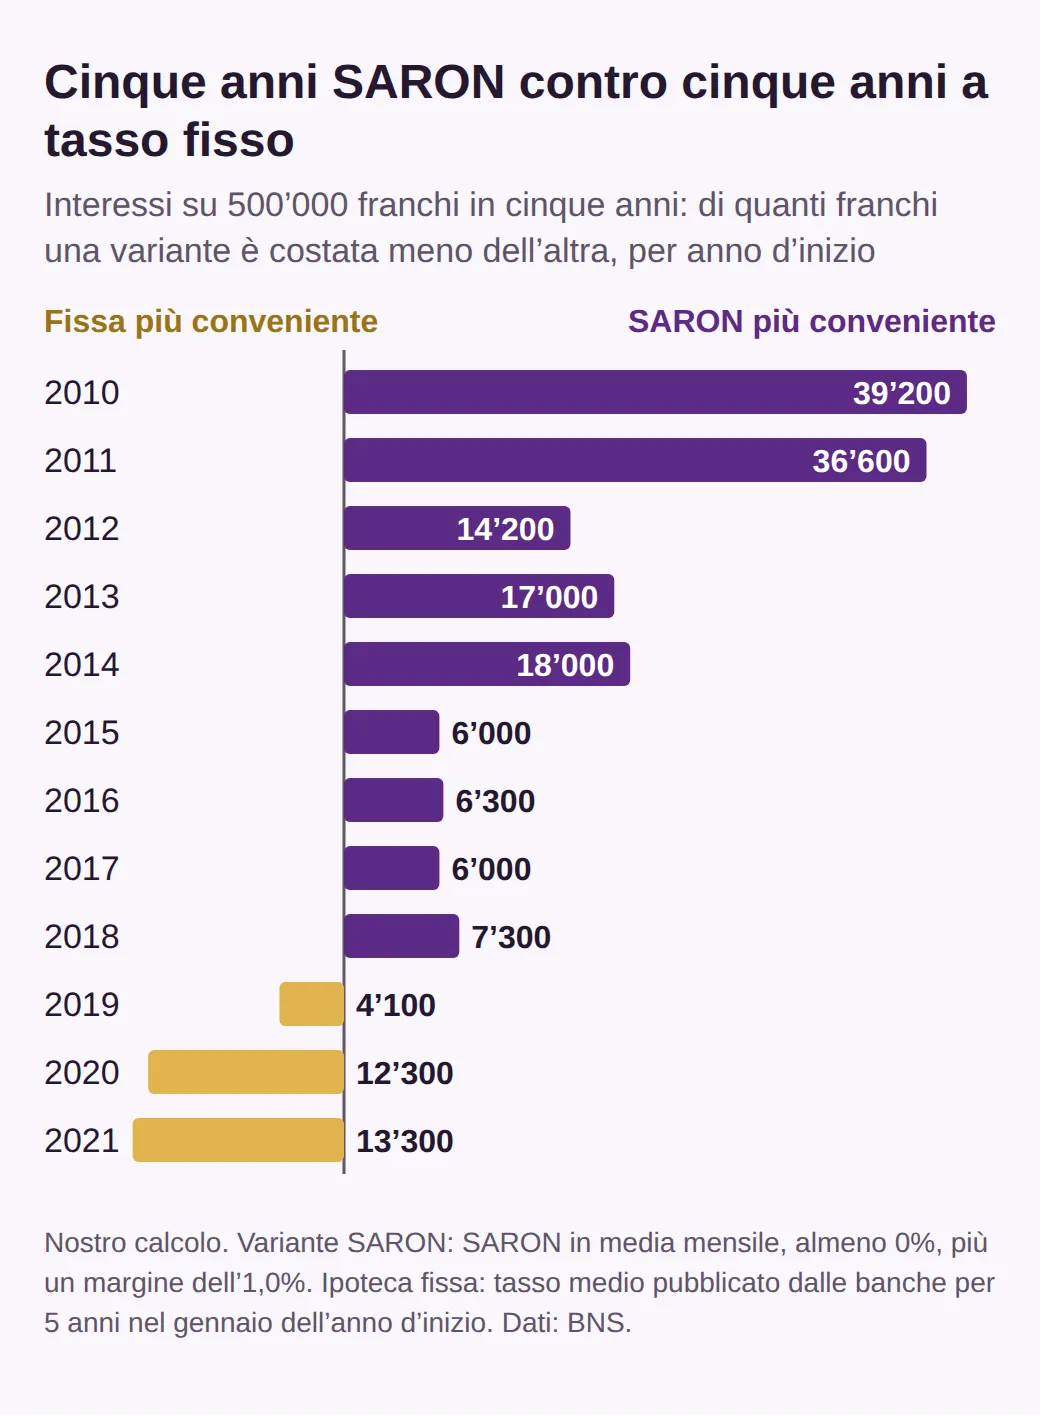
I grandi vantaggi del SARON risalgono al 2010 e al 2011, quando un’ipoteca fissa a cinque anni costava ancora circa il 2,5% e il SARON era intorno allo zero. Dal 2015 il vantaggio si è ridotto a circa 6’000 franchi in cinque anni, poco più di 1’000 franchi all’anno. E chi a inizio 2021 ha ottenuto un tasso fisso dell’1,07% per cinque anni ha risparmiato 13’300 franchi rispetto al SARON, perché il rialzo dei tassi è arrivato nel bel mezzo della durata. Su dieci anni, con anni d’inizio dal 2010 al 2016, nel nostro calcolo il SARON è stato sempre più conveniente.
La lezione non è che uno dei due modelli vinca per principio. Il SARON vince quando il tasso fisso alla firma supera nettamente la media successiva del SARON. Più è piccola la distanza alla firma, più facilmente il conto si ribalta. Nel nostro calcolo, dal 2019 al 2021 era sotto 0,2 punti percentuali, e già il rialzo del 2022 è bastato perché vincesse l’ipoteca fissa. A fine agosto 2026, con 0,66 punti, è più o meno al livello del periodo dal 2012 al 2014. Allora il SARON ha vinto nettamente, perché in seguito è rimasto a zero per anni.
Combinare e scaglionare
Non è obbligato a scegliere un solo modello. Un’ipoteca si può suddividere in più tranche, ciascuna con il proprio modello e la propria durata; PostFinance cita espressamente la combinazione di ipoteca SARON e ipoteca fissa. La Banca Migros stessa consiglia di ridurre il rischio di un forte aumento dei tassi con un mix di SARON e ipoteca fissa o con durate scaglionate.
Un esempio con 600’000 franchi: 300’000 franchi come ipoteca SARON, 300’000 franchi fissi per otto anni. Se i tassi salgono, ne risente solo la metà. Se scendono, ne beneficia la metà. Se più tranche fisse scadono in momenti diversi, non dovrà mai rinnovare tutta l’ipoteca in una volta sola a un tasso sfavorevole.
Ci sono due limiti. Le banche richiedono un importo minimo per ipoteca. Alla Banca Migros sono 100’000 franchi per ogni ipoteca SARON e per ogni ipoteca fissa, da PostFinance altrettanti, 100’000 franchi per un’ipoteca SARON. Sotto i 200’000 franchi, alla Banca Migros un’ipoteca non si può quindi dividere in due tranche. Inoltre tranche con scadenze diverse La vincolano di più alla Sua banca, perché non si liberano mai tutte nello stesso momento. Di quanta ipoteca abbia bisogno dipende dai fondi propri che apporta; lo spieghiamo nel nostro articolo sui fondi propri.
Come procedere
Chieda almeno tre offerte. Per il SARON confronti il margine e la durata quadro, per l’ipoteca fissa il tasso su due o tre durate. Metta le offerte accanto alle medie della BNS: un tasso SARON sopra l’1,17% o un tasso a dieci anni sopra il 2,07% a fine agosto rientrava nel quarto più caro delle banche.
Poi faccia il Suo stress test. Prenda il livello del SARON dell’autunno 2023, circa l’1,7%, aggiunga il Suo margine e moltiplichi per l’importo della Sua ipoteca. Se può pagare questo tasso per qualche anno, ci sono buone ragioni a favore del SARON o di un mix. Se ha bisogno di certezze, per esempio perché il budget è stretto o i figli sono ancora in formazione, fissi una parte o tutto.
E pianifichi fin da subito l’uscita. Chi potrebbe traslocare entro cinque anni non dovrebbe fissare per dieci. Chi sceglie il SARON dovrebbe sapere se e per quale data può passare a un’ipoteca fissa. Infine si segni in agenda il 10 dicembre 2026: quel giorno la BNS decide di nuovo sul tasso guida, e vedrà se l’ipotesi dello 0% regge ancora.
Domande frequenti
Esiste ancora la classica ipoteca a tasso variabile?
Sì, la BNS continua a rilevarla nella sua statistica. A fine agosto 2026 le banche pubblicavano in media il 2,79% per questo tipo di ipoteca, molto più che per un’ipoteca SARON o per un’ipoteca fissa a dieci anni. A questo prezzo, per un acquisto difficilmente è la scelta conveniente.
Si può bloccare il tasso dell’ipoteca fissa prima dell’acquisto?
Sì, con una cosiddetta ipoteca forward. La Banca Migros, per esempio, fissa il tasso con un anticipo fino a 24 mesi, di cui sei mesi gratuitamente. Per un anticipo più lungo, chieda quanto costa il supplemento prima di firmare.
Il tasso dell’ipoteca fissa segue il tasso guida della BNS?
Non direttamente. La banca rifinanzia un’ipoteca fissa per tutta la durata concordata, quindi il suo prezzo segue i tassi a lungo termine. Per questo il tasso medio pubblicato a dieci anni è salito dall’1,81% di ottobre 2025 al 2,03% di agosto 2026, anche se il tasso guida è rimasto allo 0% per tutto il periodo.
Posso ammortizzare di più l’ipoteca fissa prima della scadenza?
Di solito non senza costi. Alla Banca Migros, durante la durata non è possibile ammortizzare più dell’importo convenuto; alla scadenza può rimborsare senza osservare il termine di disdetta. Con la sua ipoteca SARON, invece, un rimborso parziale è possibile con un preavviso di sei mesi per la fine di un mese.
Altri articoli del blog
Tutti gli articoli
Imposta sul trapasso di proprietà per cantone: costi 2026
Imposta sul trapasso, notaio e registro fondiario a Zurigo, Berna, Vaud e Argovia: aliquote di legge, chi paga e quanto costa un appartamento da 1 milione.
Contratto di riservazione immobiliare: l’acconto è perso?
Senza notaio il contratto di riservazione è nullo. L’acconto secondo il Tribunale federale, come pagare senza rischi e le tappe fino al registro fondiario.
Comprare casa in Svizzera da straniero: le regole 2026
Chi compra senza autorizzazione: UE/AELS, permessi B, C, L e G, Stati terzi. Casa di vacanza, terreno, trasferimento e la Lex Koller più severa in vista.