Sostenibilità dell’ipoteca: come la calcola la banca
Il calcolo in breve
Le banche calcolano la sostenibilità così: un interesse del 5% sull’intera ipoteca, più l’ammortamento annuo e l’1% del prezzo d’acquisto per i costi accessori. Questa somma non deve superare un terzo del Suo reddito lordo. Per un appartamento da 900’000 franchi con il 20% di fondi propri servono quindi 159’000 franchi di reddito all’anno.
Questa regola empirica si trova ovunque. Quello che di solito manca: non è scritta in nessuna legge, ogni banca fissa i propri valori e, al più tardi al pensionamento, la banca rifà i conti. Calcoliamo la sostenibilità passo per passo, poi a ritroso dal reddito al prezzo d’acquisto possibile, e mostriamo che cosa conta come reddito e che cosa no. Ci basiamo sulle direttive dell’Associazione svizzera dei banchieri (ASB), sulla vigilanza della FINMA, sui dati della Banca nazionale svizzera (BNS) e sulla prassi pubblicata da diverse banche.
Come calcolare la sostenibilità in quattro passi
Per il calcolo bastano prezzo d’acquisto, fondi propri e reddito. Prendiamo come esempio una coppia che vuole comprare un appartamento di proprietà da 900’000 franchi. Dispone di 180’000 franchi di fondi propri, cioè il 20%, e le serve un’ipoteca di 720’000 franchi. Insieme i due guadagnano 165’000 franchi lordi all’anno.
- Interessi: il 5% sull’intera ipoteca, quindi 36’000 franchi. Questo tasso si chiama tasso d’interesse calcolatorio: non è il tasso del Suo contratto, ma un valore prudente usato per la verifica.
- Ammortamento: la parte dell’ipoteca oltre i due terzi del valore va rimborsata in 15 anni. Due terzi di 900’000 fanno 600’000 franchi; i restanti 120’000 franchi divisi per 15 danno 8’000 franchi all’anno.
- Costi accessori: l’1% del prezzo d’acquisto, quindi 9’000 franchi. Si intendono le spese correnti come riscaldamento, elettricità, acqua, assicurazioni e riparazioni.
- Confronto: 36’000 più 8’000 più 9’000 fanno 53’000 franchi. Divisi per 165’000 franchi di reddito danno il 32,1%. Il limite di un terzo è rispettato, ma per poco.
Il risultato si chiama grado di sostenibilità. UBS, per esempio, scrive nella sua pagina sulla sostenibilità che il grado di sostenibilità non deve superare il 33%. Se la coppia guadagnasse 150’000 franchi, arriverebbe al 35,3% e non otterrebbe questa ipoteca da una banca con questo limite.
Spesso si fa confusione: l’1% di costi accessori non ha nulla a che vedere con le spese d’acquisto. L’imposta sul trapasso di proprietà, il notaio e il registro fondiario si pagano una volta sola, all’acquisto. Il calcolo della sostenibilità verifica soltanto se Lei riesce a far fronte alle spese correnti anno dopo anno. Da dove vengano il 5% e il terzo è la domanda successiva.
Chi stabilisce le cifre
Il 5%, l’1% e il terzo non figurano né in una legge né in un’ordinanza. Sono prassi delle banche, e ogni banca può fissarli in modo diverso.
Vincolanti sono le direttive dell’ASB per i crediti garantiti da pegno immobiliare, in vigore nella versione attuale dal 1° gennaio 2025. Stabiliscono che la sostenibilità deve essere garantita a lungo termine e basarsi su entrate e uscite durature. Il tasso calcolatorio e il limite massimo del rapporto tra costi e reddito li fissa ogni banca, nelle proprie norme interne. Le direttive non indicano una cifra; dicono solo che il tasso va determinato con prudenza e può orientarsi a medie di lungo periodo.
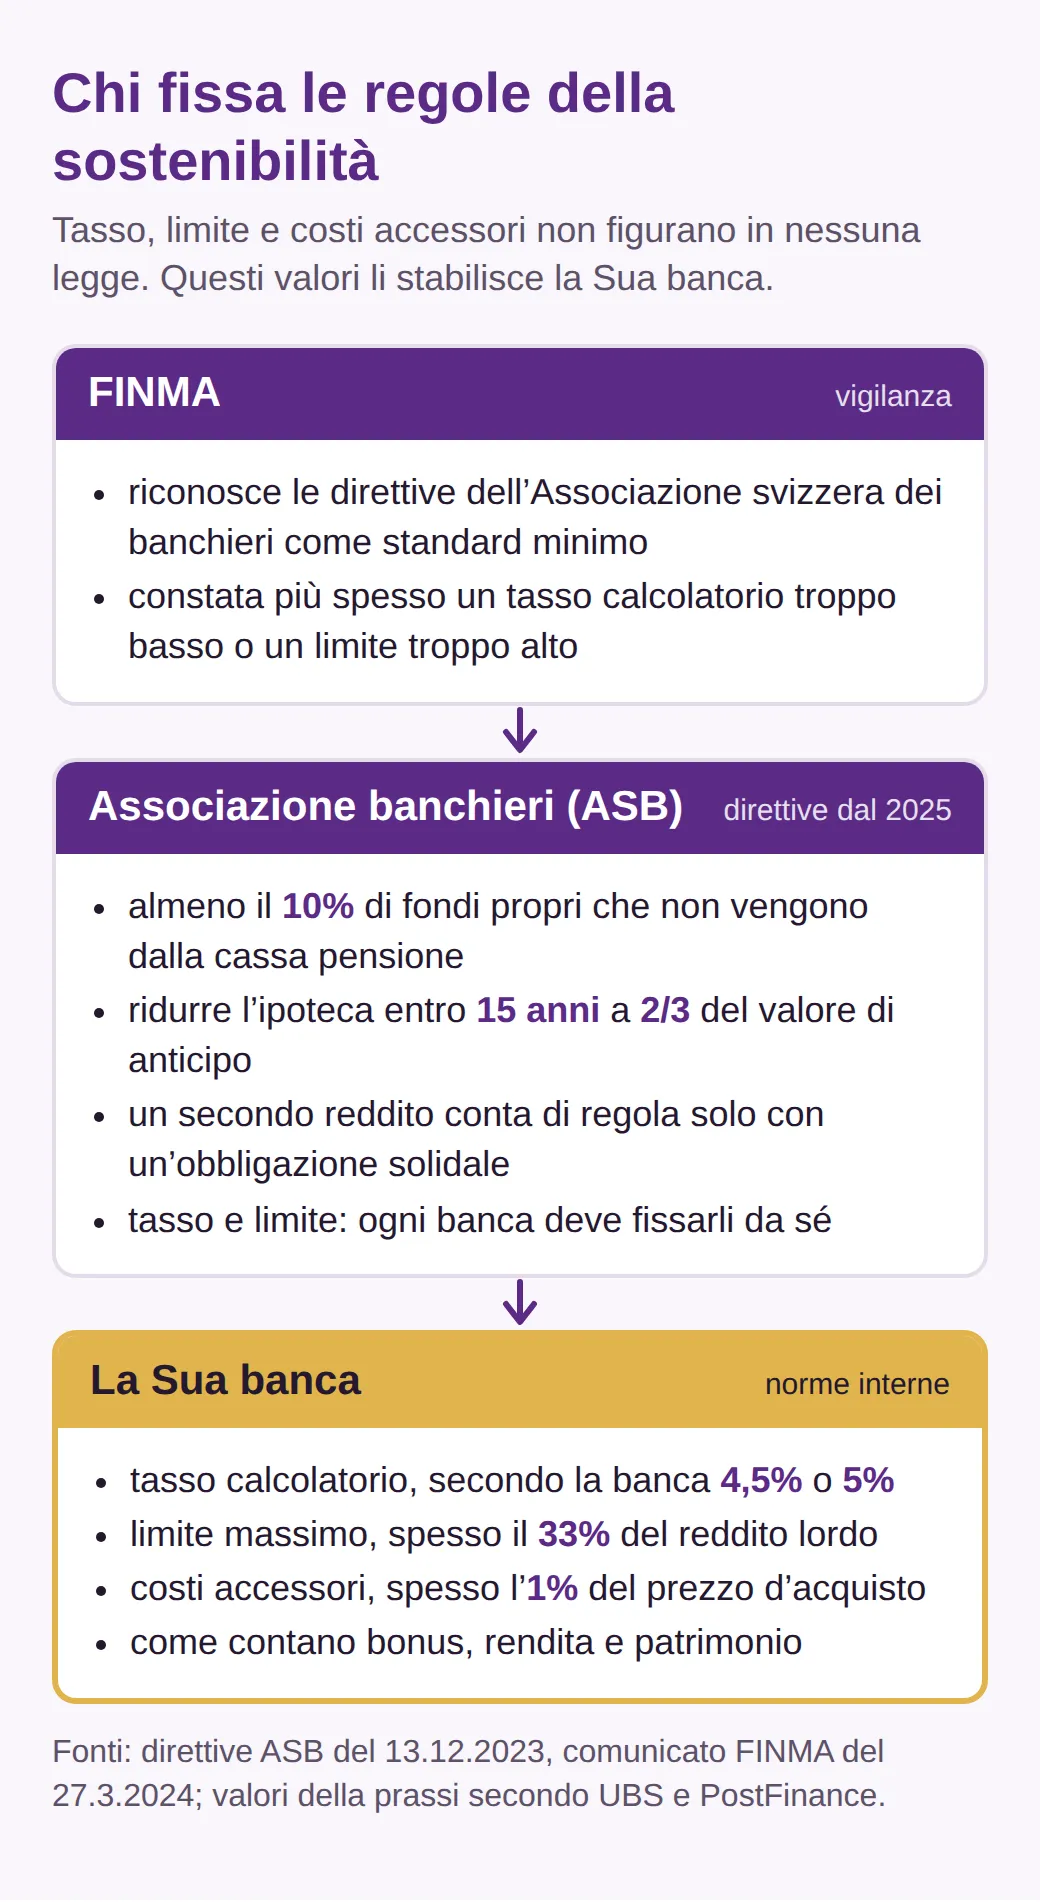
Solo due cose sono fissate con cifre precise, nelle direttive relative ai requisiti minimi per i finanziamenti ipotecari: almeno il 10% di fondi propri che non provengono dalla cassa pensione, e l’ammortamento a due terzi entro 15 anni. Come mettere insieme i fondi propri lo spieghiamo nell’articolo sui fondi propri per l’acquisto di una casa.
Nella prassi, però, i valori delle banche sono molto simili. UBS scrive che, a seconda della banca, si calcola con il 4,5 o il 5%. PostFinance calcola con il 5%, l’1% di costi accessori e un terzo del reddito lordo. Che il margine venga sfruttato lo mostra l’autorità di vigilanza: nel suo comunicato del 27 marzo 2024 la FINMA scrive di constatare con maggiore frequenza che il tasso calcolatorio è fissato troppo basso o il limite di sostenibilità troppo alto. Inoltre diverse banche concedono troppi crediti in deroga ai propri criteri. Ma perché proprio il 5%, se un’ipoteca costa molto meno?
Perché il 5%, se l’ipoteca costa meno
Il 5% è uno stress test. La banca vuole sapere se Lei potrebbe tenere la casa anche se i tassi salissero nettamente per tutta la durata del credito.
Quanto sia grande la differenza lo mostra il tasso ipotecario di riferimento dell’Ufficio federale delle abitazioni (UFAB). Si basa sul tasso medio che le banche applicano alle ipoteche in corso, arrotondato al quarto di punto. Dal 2 settembre 2025 è all’1,25%, e il 1° settembre 2026 l’Ufficio lo ha confermato. Se calcoliamo il nostro esempio con questo tasso, l’ipoteca costa 9’000 franchi di interessi all’anno invece di 36’000.
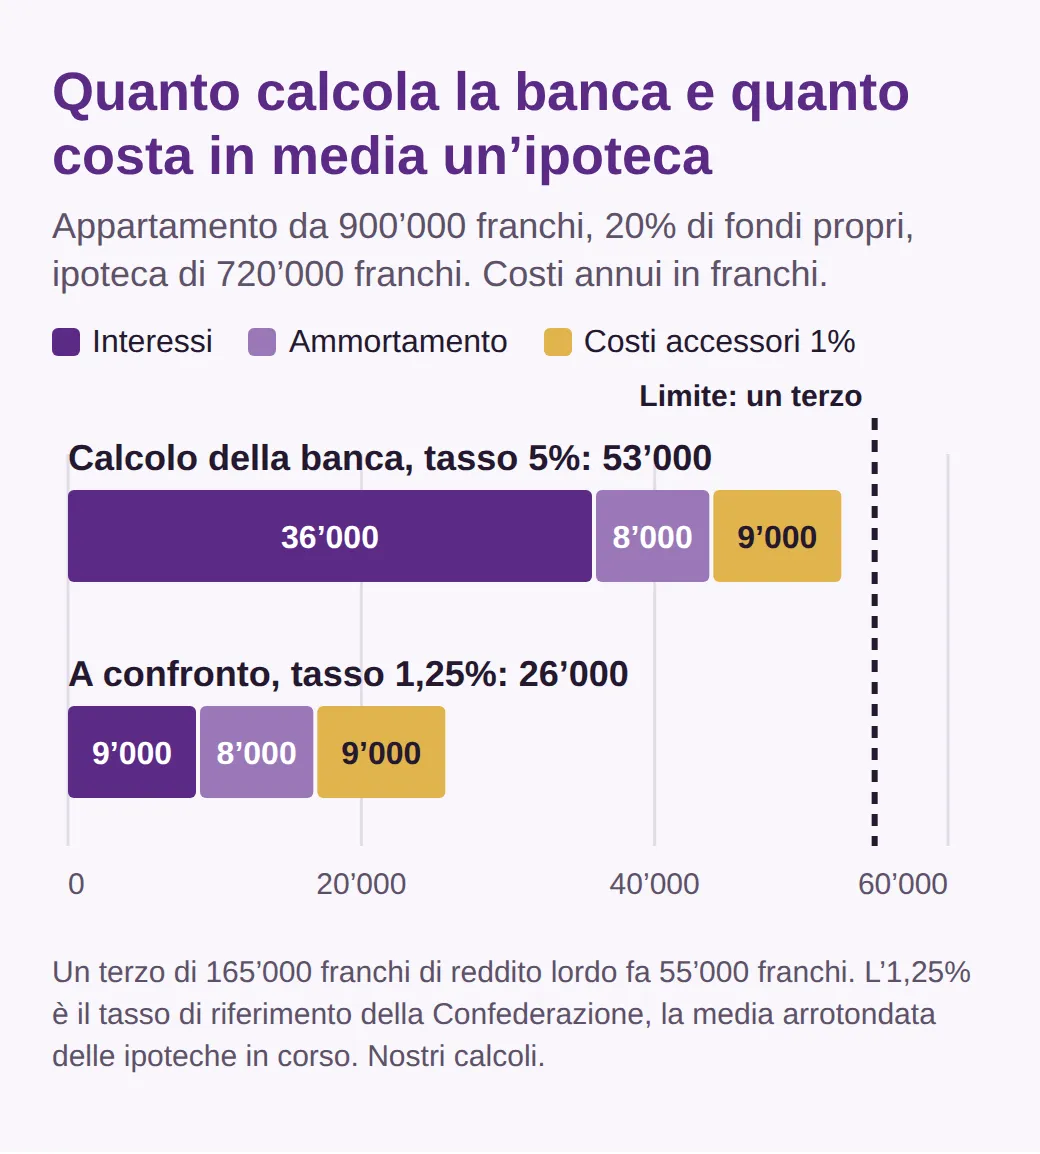
Nel confronto conviene sapere due cose. Primo, l’ammortamento non è una spesa come gli interessi: Lei rimborsa un debito, e il denaro resta nell’appartamento come patrimonio. Secondo, la differenza tra l’1,25 e il 5% non è un margine da mettere in conto nel budget. È il motivo per cui la banca non Le presta di più.
Quanto margine ci sia davvero nelle nuove ipoteche lo misura la Banca nazionale. Secondo il suo Rapporto sulla stabilità finanziaria 2026 (testo integrale in tedesco), nel 2025 per un quarto delle nuove ipoteche su abitazioni ad uso proprio il credito era pari ad almeno 6,9 volte il reddito netto annuo dell’economia domestica. Per questi crediti, secondo il calcolo della BNS, un terzo del reddito è già esaurito con un tasso del 3,5%, non solo al 5%. La BNS usa però una definizione di reddito stretta e standardizzata. Le banche spesso computano più reddito, e secondo la BNS le economie domestiche con risparmi sono molto meno a rischio. Il dato concorda comunque con l’avvertimento della FINMA: non tutti i crediti sono calcolati con il rigore che la regola empirica lascia supporre. Per Lei, come acquirente, conta soprattutto la domanda inversa: che cosa può permettersi con il Suo reddito?
Che casa può permettersi con il Suo reddito?
Con il 20% di fondi propri e un tasso calcolatorio del 5% può spendere per una casa circa 5,7 volte il Suo reddito lordo. Se la banca calcola con il 4,5%, sono circa 6,1 volte.
Questa cifra indicativa deriva direttamente dai quattro passi. Con il 20% di fondi propri, interessi, ammortamento e costi accessori costano insieme circa il 5,9% del prezzo d’acquisto all’anno. Il Suo reddito deve quindi essere almeno il triplo, quasi il 17,7% del prezzo d’acquisto. Facendo il calcolo al contrario si ottengono questi prezzi massimi:
| Reddito lordo | Prezzo massimo al 5% | Fondi propri necessari | Prezzo massimo al 4,5% |
|---|---|---|---|
| 100’000 | 566’000 | 113’000 | 607’000 |
| 130’000 | 736’000 | 147’000 | 789’000 |
| 160’000 | 906’000 | 181’000 | 972’000 |
| 200’000 | 1’132’000 | 226’000 | 1’215’000 |
| 250’000 | 1’415’000 | 283’000 | 1’518’000 |
Tutti gli importi in franchi, arrotondati, con il 20% di fondi propri, ammortamento a due terzi in 15 anni e l’1% di costi accessori. Per il prezzo più alto dell’ultima colonna servono anche fondi propri pari al 20% di quel prezzo. Fin dove arriva il Suo prezzo massimo lo vede più in fretta guardando offerte reali, per esempio gli appartamenti di proprietà nel Canton Argovia:
Più fondi propri aiutano due volte: l’ipoteca si riduce e, a partire da un terzo di fondi propri, l’ammortamento obbligatorio scompare del tutto. Con il 30% di fondi propri, al 5% la cifra indicativa sale a circa 7,1 volte il reddito. Chi guadagna 160’000 franchi potrebbe allora pagare fino a circa 1,13 milioni di franchi, ma gli servono 339’000 franchi di fondi propri. Spesso quindi il limite più stretto non è la sostenibilità, ma il risparmio. Sull’ammortamento ha più margine di quanto mostri la regola empirica.
Ammortamento: che cosa è obbligatorio e che cosa no
È obbligatorio soltanto ridurre l’ipoteca entro 15 anni a due terzi del valore di anticipo. Per il resto, cioè l’ipoteca di primo rango, le direttive non prevedono alcun rimborso obbligatorio.
Il valore di anticipo è il valore che la banca attribuisce al Suo immobile. Può essere inferiore al prezzo d’acquisto; secondo i requisiti minimi, la differenza va pagata interamente con fondi propri che non provengono dalla cassa pensione. L’ammortamento deve essere lineare, cioè ogni anno la stessa somma, e iniziare al più tardi dodici mesi dopo l’erogazione del credito.
Può ammortizzare in modo diretto o indiretto. Diretto significa che ogni anno rimborsa una parte alla banca, e l’ipoteca, e con essa gli interessi, diminuisce. Indiretto significa che versa nel pilastro 3a e costituisce in pegno l’avere a favore della banca; l’ipoteca resta invariata finché, alla fine, Lei impiega quel denaro. Le direttive lo ammettono espressamente. Secondo l’Ufficio federale delle assicurazioni sociali (UFAS), nel 2026 chi lavora ed è affiliato a una cassa pensione può versare al massimo 7’258 franchi nel pilastro 3a; dal 1° gennaio 2027 saranno 7’373 franchi. Per il nostro esempio con 8’000 franchi di ammortamento un solo conto 3a non basta quindi del tutto in nessuno dei due anni; se versano entrambi i partner e la banca accetta i due conti come pegno, i conti tornano.
Una regola che si legge spesso non figura in questi termini nelle direttive: che l’ipoteca di secondo rango debba essere rimborsata al più tardi al pensionamento. I requisiti minimi parlano solo dei 15 anni. Molte banche lo chiedono comunque, tra cui Raiffeisen e PostFinance. Chi compra a 55 anni non ha allora 15 anni di tempo ma circa 10, e l’ammortamento annuo cresce di conseguenza. E così arriviamo al reddito, l’altro lato del calcolo.
Che cosa conta come reddito e che cosa viene dedotto
Conta solo il reddito duraturo, cioè sicuro a medio termine e con una probabilità adeguata. Che cosa significhi nel dettaglio lo stabilisce, ancora una volta, ogni banca.
Per le coppie una regola è decisiva. Secondo le direttive dell’ASB, un secondo reddito è computabile di regola solo se esiste un’obbligazione solidale. Significa che entrambi firmano il contratto di credito e che la banca può chiedere a ciascuno l’intero importo. Se nel nostro esempio una persona guadagna 95’000 franchi e l’altra 70’000, e firma solo la prima, la quota sale dal 32,1 al 55,8%. Lo stesso appartamento non sarebbe più sostenibile.
Anche tra debitori solidali non tutti i franchi contano allo stesso modo. UBS cita tre esempi dalla prassi: alcune banche non includono i bonus o li includono solo in parte, alcune tengono conto che alla nascita di un figlio il grado di occupazione, e quindi il reddito familiare, potrebbe cambiare, e gli impegni correnti come i contratti di leasing vengono dedotti dal reddito. Le direttive citano anche gli alimenti e le rate di crediti privati, e lasciano alla banca la scelta se dedurre queste rate dal reddito o sommarle ai costi. Un leasing auto da 600 franchi al mese fa 7’200 franchi all’anno. Se la banca lo deduce dal reddito, come descrive UBS, la nostra coppia arriva al 33,6%; se lo somma ai costi, al 36,5%. In un caso come nell’altro il limite è superato.
Chi compra con una quota importante di salario variabile o come indipendente farebbe bene a chiedere alla banca, già prima delle visite, come conteggia questo reddito. Le direttive chiedono solo che la banca lo stabilisca nelle sue norme, non in che modo. Al più tardi al pensionamento il reddito cambia comunque, e allora la banca rifà i conti.
La seconda verifica: dopo il pensionamento
Le banche vogliono sapere se potrà sostenere la Sua casa anche con il reddito da pensione. E continuano a calcolare con il 5% di interessi, benché il reddito di solito cali sensibilmente.
PostFinance scrive che anche dopo il pensionamento si applica un interesse calcolatorio del 5%. Raiffeisen calcola per questo periodo con un limite del 38% del reddito disponibile e non chiede di rimborsare l’ipoteca di primo rango finché la sostenibilità dopo il pensionamento è garantita.
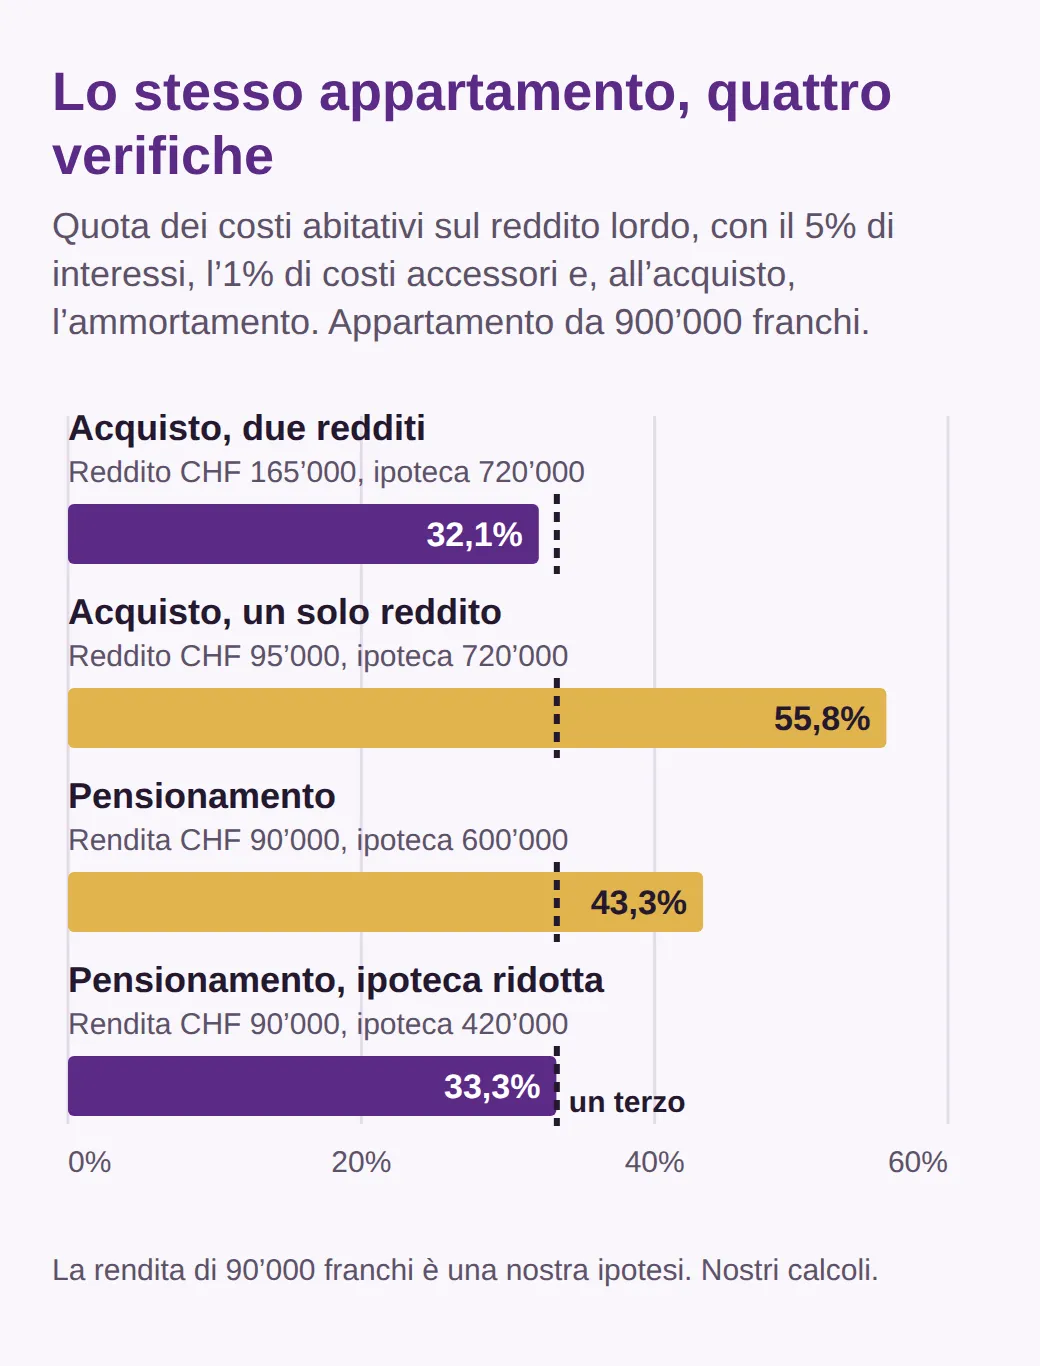
Supponiamo che fino al pensionamento la nostra coppia abbia ridotto l’ipoteca a 600’000 franchi e che le rendite AVS e della cassa pensione ammontino insieme a 90’000 franchi all’anno. La banca calcola 30’000 franchi di interessi e 9’000 franchi di costi accessori, in totale 39’000 franchi. È il 43,3% del reddito. Per scendere a un terzo, l’ipoteca dovrebbe calare a 420’000 franchi: la coppia dovrebbe rimborsare altri 180’000 franchi.
Qui aiutano i risparmi. Secondo PostFinance, le banche possono computare il patrimonio liquido, come averi in conto o titoli, come reddito fittizio, in ragione del 4-5% circa dell’importo. Calcolando con il 5%, 150’000 franchi su un conto o in un deposito valgono come 7’500 franchi di reddito in più. Nel nostro esempio il reddito computabile salirebbe a 97’500 franchi, e invece di 180’000 franchi basterebbe ammortizzarne 130’000.
Conviene pianificarlo presto, non a 64 anni. Chi ammortizza comunque in modo indiretto con il pilastro 3a, al pensionamento ha del denaro da impiegare. Chi invece usa gli averi della cassa pensione per l’ipoteca riduce la propria rendita, come avverte UBS, e quindi proprio il reddito che la banca esamina in età avanzata. Resta da vedere che cosa fare se già all’acquisto i conti non tornano per poco.
Se i conti non tornano per poco
Se la quota supera di poco un terzo, ha quattro leve: più fondi propri, un prezzo più basso, un secondo reddito come debitore solidale o una banca con altri valori. Per un prezzo più basso vale la pena cercare in modo più ampio del previsto, per zona e tipo di immobile, per esempio tra le case nel Canton Lucerna:
Ogni banca fissa il proprio tasso calcolatorio, e già il 4,5% invece del 5% consente, nella nostra tabella, un prezzo d’acquisto più alto di circa il 7%. Conviene quindi chiedere più offerte e domandare esplicitamente tasso e limite del calcolo di sostenibilità, non solo il tasso del contratto.
C’è poi l’eccezione. In casi motivati le banche possono concedere crediti al di fuori delle proprie regole, le cosiddette exceptions to policy. La banca deve documentarle e sorvegliarle. La FINMA ne vede troppe. Per Lei significa che una banca che accetta una quota del 36% ha le sue ragioni, ma il rischio di un aumento dei tassi alla fine lo sopporta Lei. Soprattutto con un’ipoteca SARON, il cui tasso si adegua di continuo al mercato, un aumento si fa sentire presto nel Suo budget.
Calcoli quindi il Suo prezzo massimo prima della prima visita, con il 5%, i Suoi fondi propri e solo il reddito che avrà con sicurezza anche fra cinque anni. Se l’immobile che desidera sta sotto quel prezzo, tratterà con più tranquillità. Che cosa cambia dal 2029 per i proprietari sul piano fiscale lo trova nel nostro articolo sull’abolizione del valore locativo.
Domande frequenti
Dopo l’acquisto devo dimostrare di nuovo la sostenibilità?
La banca riesamina il credito a intervalli che fissa autonomamente e quando si verificano eventi che incidono sulla Sua solvibilità. Se rinnova un’ipoteca a tasso fisso per lo stesso importo o per un importo inferiore, secondo le direttive dell’Associazione svizzera dei banchieri la sostenibilità non va valutata di nuovo. Se invece vuole aumentare l’ipoteca, serve una nuova decisione di credito con una verifica completa della sostenibilità.
Se cambio banca per l’ipoteca, la sostenibilità viene ricalcolata?
Sì. Per la nuova banca la ripresa dell’ipoteca è una nuova operazione, e la valuta come un nuovo credito. Chi dopo l’acquisto guadagna meno o è andato in pensione può quindi vedersi rifiutare il cambio per motivi di sostenibilità, anche se la banca attuale sarebbe disposta a rinnovare.
Si può calcolare la sostenibilità con lo stipendio netto?
La banca calcola con lo stipendio lordo: da PostFinance, per esempio, il limite di un terzo si riferisce al reddito lordo. Se per un primo controllo ha sottomano solo il netto, può prendere spunto dalla Banca nazionale svizzera, che nelle sue analisi usa il 38% del reddito netto al posto di un terzo del reddito lordo. Per la decisione di credito conta però il calcolo della banca.
Quanto sono vincolanti i calcolatori di sostenibilità online?
Non vincolano nessuno. Un calcolatore applica la regola generale con valori fissi. Contano le norme interne della banca che esamina il Suo credito: il tasso calcolatorio che applica, il limite massimo che fissa e il modo in cui considera bonus, secondo reddito e patrimonio.
Altri articoli del blog
Tutti gli articoli
Fondo di rinnovamento nella PPP: quanto bisogna versare?
Fondo di rinnovamento nella proprietà per piani: versamenti consigliati, esempio in franchi, regolamento, assemblea e cosa cambia per le imposte nel 2029.
Contratto di riservazione immobiliare: l’acconto è perso?
Senza notaio il contratto di riservazione è nullo. L’acconto secondo il Tribunale federale, come pagare senza rischi e le tappe fino al registro fondiario.
Comprare casa in Svizzera da straniero: le regole 2026
Chi compra senza autorizzazione: UE/AELS, permessi B, C, L e G, Stati terzi. Casa di vacanza, terreno, trasferimento e la Lex Koller più severa in vista.