Abolizione del valore locativo: chi ci guadagna e chi paga
In breve
Il valore locativo sarà abolito il 1° gennaio 2029. Lo ha deciso il Consiglio federale il 1° aprile 2026. Fino al periodo fiscale 2028 compreso Lei continua a dichiararlo come reddito e a dedurre interessi ipotecari e spese di manutenzione come finora. Dal 2029 spariscono sia il valore locativo sia queste deduzioni. Le eccezioni riguardano chi acquista per la prima volta, chi dà in locazione e i lavori di cura di monumenti storici.
Molti siti parlano ancora del 2028 o scrivono «al più presto». È un’informazione superata. Mostriamo che cosa è stato approvato esattamente il 28 settembre 2025, che cosa dice la legge e che cosa no, e facciamo i conti per tre proprietari: dal 2029 pagheranno più o meno imposte? Ci basiamo sulla legge federale e sui documenti del Dipartimento federale delle finanze (DFF) e dell’Amministrazione federale delle contribuzioni (AFC).
Perché nel 2029 e non nel 2028?
Il Consiglio federale ha scelto questa data perché i Cantoni hanno bisogno di tempo per adeguare le proprie leggi. Nel suo comunicato stampa del 1° aprile 2026 rimanda alla legge sull’armonizzazione delle imposte dirette, che di norma concede ai Cantoni almeno due anni per adeguarsi. Nella consultazione, la maggioranza della Conferenza delle direttrici e dei direttori cantonali delle finanze si era espressa per un’entrata in vigore non prima del 2029. C’è poi la nuova imposta sulle abitazioni secondarie: i Cantoni che la vogliono devono poterla introdurre nello stesso momento in cui sparisce il valore locativo.
A rigore, il 28 settembre 2025 non si è votato sul valore locativo. Sulla scheda c’era il decreto federale concernente l’imposta immobiliare cantonale sulle abitazioni secondarie, una modifica della Costituzione. Popolo e Cantoni lo hanno accettato con il 57,7 per cento di sì, come ricorda il DFF. Contro la vera e propria legge federale concernente il passaggio a un nuovo sistema di imposizione della proprietà abitativa del 20 dicembre 2024 nessuno aveva lanciato il referendum. La legge però entra in vigore solo insieme al decreto federale: con il sì alle urne, la sorte del valore locativo era segnata.
Per la Sua dichiarazione d’imposta significa questo: quella del 2028 è l’ultima con il valore locativo, la deduzione delle spese di manutenzione e la deduzione piena degli interessi. Il periodo fiscale 2029, che dichiarerà nel 2030, è il primo con il nuovo sistema. Che cosa conviene fare prima dipende da che cosa sparisce esattamente.
Cosa sparisce e cosa resta
Sparisce il valore locativo e con lui quasi tutte le deduzioni che vi sono legate. Vale per la Confederazione, i Cantoni e i Comuni, per le abitazioni primarie come per quelle secondarie.
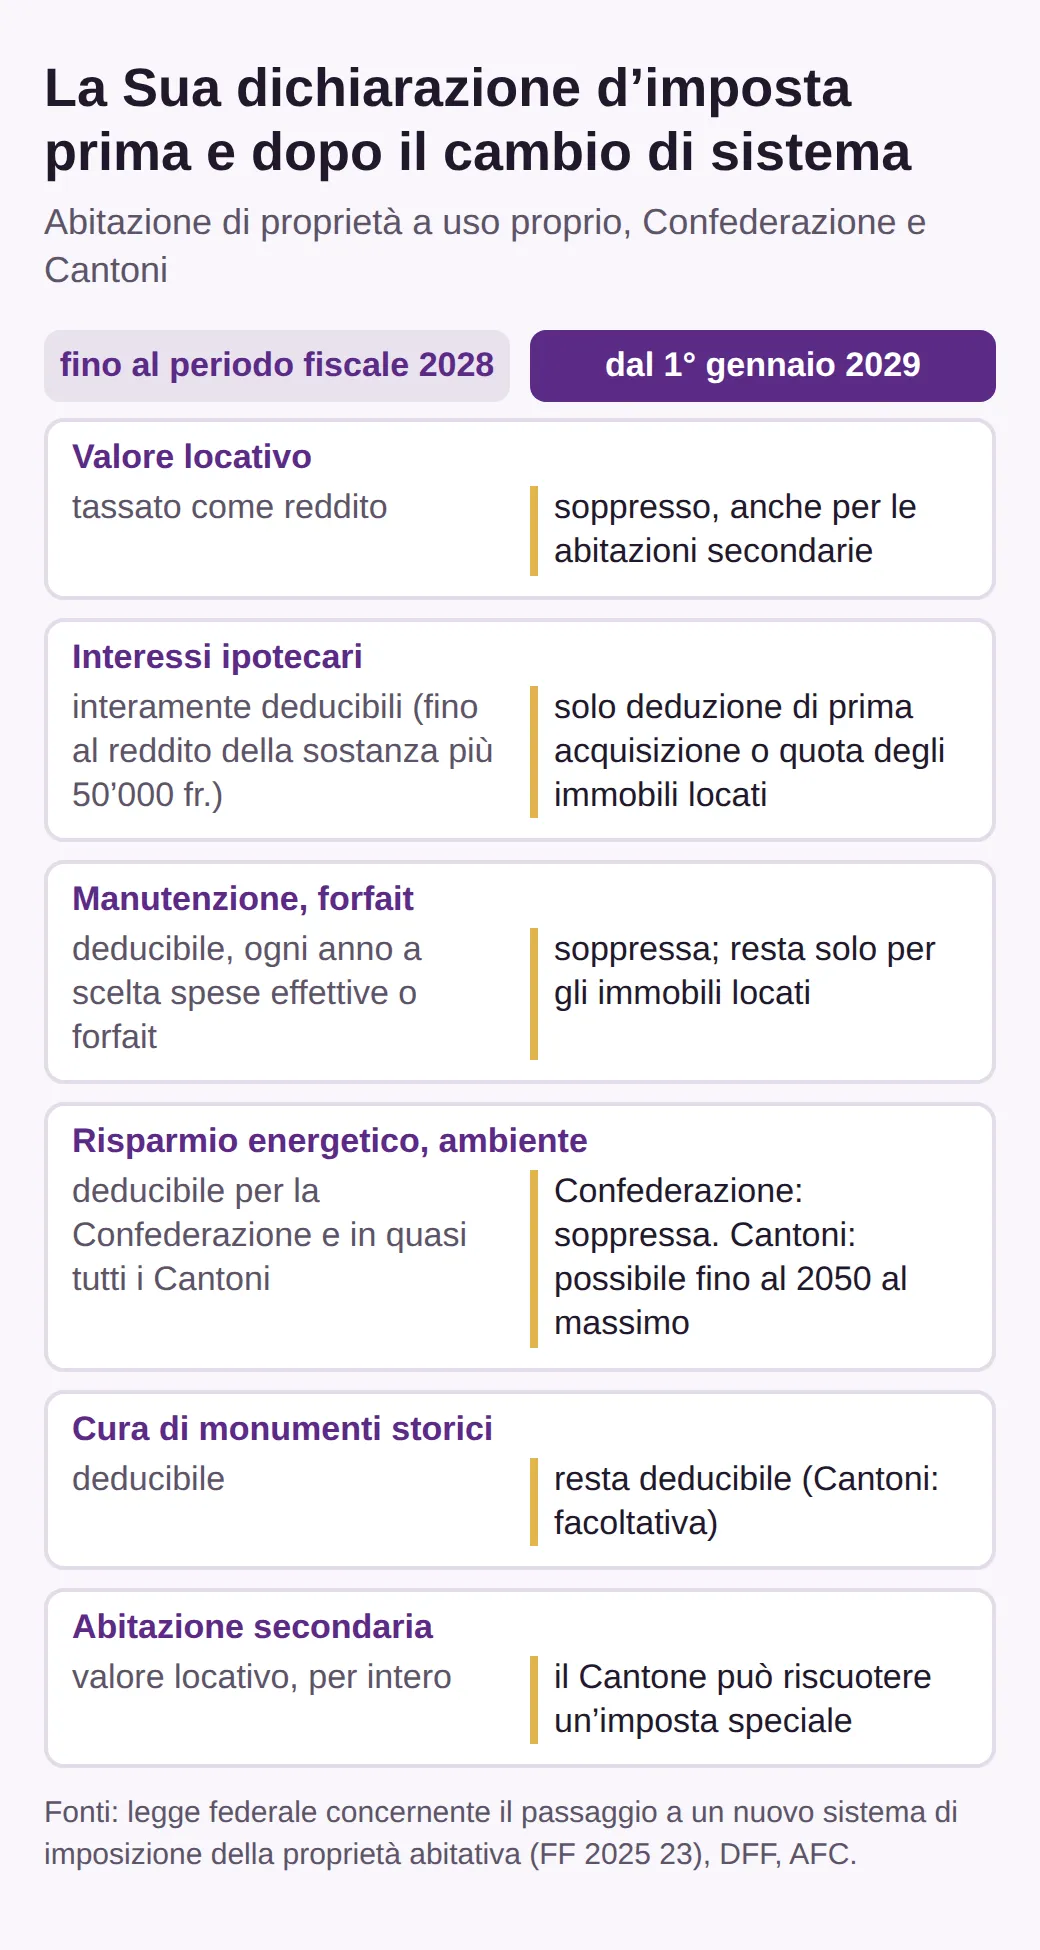
Oggi il valore locativo è l’importo che Lei dichiara come reddito perché nella Sua casa non paga un affitto. Secondo il dossier dell’AFC (disponibile solo in tedesco e francese), per l’imposta federale diretta non può essere inferiore, in media cantonale, al 70 per cento della pigione di mercato. Dal 2029 questo importo non sarà più tassato.
In cambio sparisce la deduzione delle spese di manutenzione. Oggi può scegliere ogni anno se dedurre le spese effettive o un forfait: per l’imposta federale diretta il 10 per cento del valore locativo per le case fino a dieci anni e il 20 per cento per quelle più vecchie. Dal 2029 le due possibilità restano solo per gli immobili dati in locazione.
Il taglio più pesante riguarda gli interessi su debiti. Oggi può dedurre gli interessi passivi privati fino all’ammontare del reddito della Sua sostanza più 50’000 franchi. Dal 2029 potrà farlo solo in proporzione al peso degli immobili dati in locazione sulla Sua sostanza complessiva. Vale per qualsiasi debito, quindi anche per un credito al consumo o un credito lombard su titoli. Chi possiede soltanto la casa in cui abita e un conto in banca non potrà più dedurre alcun interesse, a meno che non rientri tra chi acquista per la prima volta.
Per gli investimenti destinati al risparmio energetico e alla protezione dell’ambiente la deduzione sparisce del tutto nell’imposta federale diretta. Secondo la legge, i Cantoni possono mantenerla finché non sarà raggiunto l’obiettivo di azzerare le emissioni nette di gas serra, ma al più tardi fino al 2050. Se il Suo Cantone lo farà resta da vedere. I Grigioni, per esempio, intendono abolirla. Restano deducibili soltanto le spese per lavori di cura di monumenti storici: nell’imposta federale sempre, in quella cantonale se il Cantone lo prevede.
Se alla fine ci guadagna dipende quasi solo da un numero: i Suoi interessi ipotecari rispetto al valore locativo.
Chi ci guadagna e chi ci perde? Tre calcoli
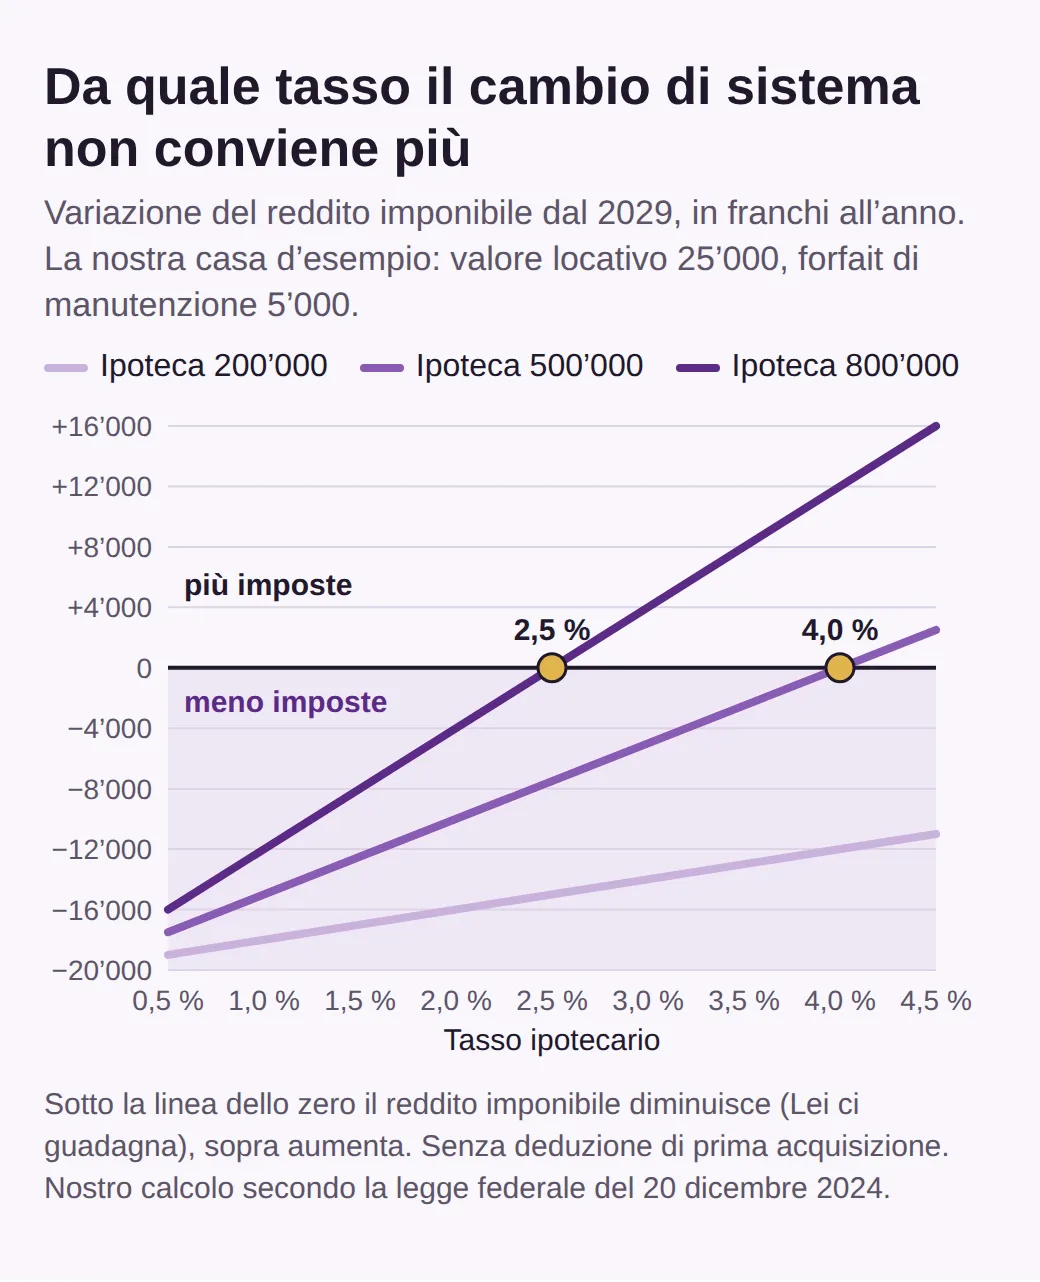
Lei ci guadagna finché il valore locativo supera la somma degli interessi e della deduzione per la manutenzione. Quando gli interessi salgono oltre quella soglia, paga di più. Per rendere il conto concreto prendiamo una casa d’esempio con un valore locativo di 25’000 franchi all’anno. Ha più di dieci anni, quindi per l’imposta federale vale un forfait del 20 per cento, cioè 5’000 franchi. I tre proprietari si distinguono solo per l’importo dell’ipoteca, e nessuno ha diritto alla deduzione di prima acquisizione.
| Proprietari | Ipoteca | Interessi all’1,5 % | Reddito imponibile dal 2029 |
|---|---|---|---|
| Coppia in pensione | 200’000 | 3’000 | 17’000 in meno |
| Famiglia, acquisto 2015 | 500’000 | 7’500 | 12’500 in meno |
| Coppia, ipoteca elevata | 800’000 | 12’000 | 8’000 in meno |
Ecco come nasce l’ultima colonna. Oggi la coppia in pensione dichiara 25’000 franchi di valore locativo e deduce 3’000 franchi di interessi e 5’000 di forfait: al netto, 17’000 franchi si aggiungono al suo reddito. Dal 2029 saranno zero. Con un’aliquota marginale del 25 per cento, che qui ipotizziamo, risparmia poco più di 4’000 franchi di imposte all’anno. La Sua aliquota marginale dipende da Cantone, Comune e reddito e può essere parecchio più alta o più bassa.
All’1,5 per cento ci guadagnano quindi tutti e tre. Il quadro cambia quando i tassi salgono. Il punto di pareggio sta dove gli interessi raggiungono 20’000 franchi, cioè il valore locativo meno il forfait. Per la coppia con un’ipoteca di 800’000 franchi ci si arriva già al 2,5 per cento. Al 3 per cento paga 24’000 franchi di interessi: dal 2029 il suo reddito imponibile aumenta di 4’000 franchi, che con il nostro 25 per cento fanno circa 1’000 franchi di imposte in più. La famiglia con 500’000 franchi passa in perdita solo al 4 per cento, la coppia in pensione praticamente mai.
Per l’insieme dei proprietari la stima ufficiale dà lo stesso quadro. Con un tasso ipotecario medio dell’1,5 per cento, secondo le domande e risposte del DFF, Confederazione, Cantoni e Comuni incasserebbero circa 1,8 miliardi di franchi in meno. A partire dal 3 per cento circa, gli enti pubblici nel loro insieme incasserebbero invece più che con il sistema attuale. L’AFC ha anche analizzato chi ne è toccato: per i proprietari più giovani il cambio diventa svantaggioso già con tassi più bassi che per quelli più anziani, e i proprietari con un reddito basso ottengono, calcolato in franchi, uno sgravio in media maggiore. L’analisi si basa però solo sull’imposta federale diretta e sui dati di quattro Cantoni per il periodo fiscale 2019.
Nella tabella manca un caso che può pesare parecchio: l’anno di una grande ristrutturazione. Chi nel 2028 rifà il tetto per 40’000 franchi può dedurre questa spesa al posto del forfait. Nel 2029 la stessa fattura non conterà più nulla ai fini fiscali. Con la nostra aliquota marginale ipotetica fanno circa 10’000 franchi di differenza per lo stesso lavoro. Chi compra adesso ha invece un vantaggio che i tre proprietari qui sopra non hanno.
La deduzione di prima acquisizione: quanto e per quanto tempo
Chi acquista per la prima volta un’abitazione in Svizzera e la abita in modo durevole ed esclusivo può comunque dedurre gli interessi su debiti, per dieci anni e con un tetto che scende ogni anno.
Nel primo anno, secondo l’art. 33a della nuova legge, il tetto è di 10’000 franchi per i coniugi e di 5’000 franchi per tutti gli altri. Poi scende ogni anno del 10 per cento dell’importo massimo: per i coniugi a 9’000, poi a 8’000 e così via, finché dopo dieci anni la deduzione sparisce. Sono deducibili solo gli interessi che riguardano questa abitazione.
Una precisazione importante per chi ha già comprato: la deduzione vale anche per gli acquisti fatti prima del 2029. Chi ha acquistato la prima abitazione nei dieci anni precedenti il 1° gennaio 2029 ne beneficia per gli anni che restano. Il DFF lo spiega nelle sue domande e risposte con un esempio: chi ha comprato tre anni prima dell’entrata in vigore può far valere la deduzione ancora per sette anni, e l’importo si calcola dalla data dell’acquisto, non dall’entrata in vigore della riforma.
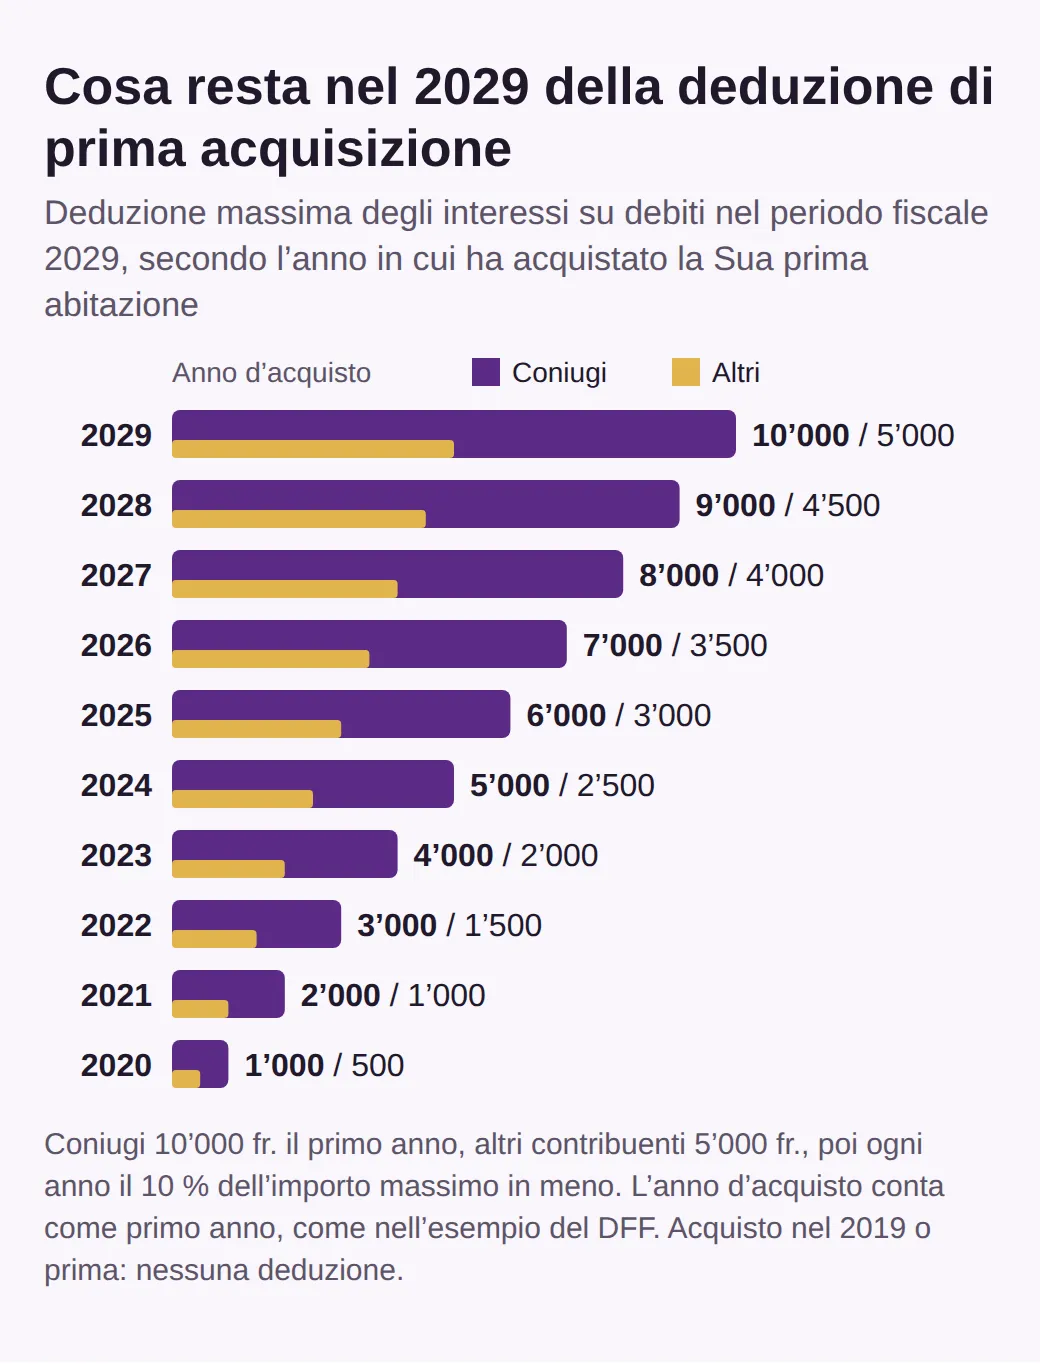
Secondo questa lettura, l’anno d’acquisto conta come primo anno. Una coppia sposata che compra nel 2026 potrà quindi dedurre nel 2029 al massimo 7’000 franchi, nel 2032 ancora 4’000 e dal 2036 più nulla. Chi ha comprato nel 2020 ottiene nel 2029 appena 1’000 franchi. Il modo di contare gli anni non è però ancora del tutto chiarito. Secondo l’AFC, nel primo semestre 2026 un gruppo di lavoro di Confederazione e Cantoni doveva individuare le questioni interpretative aperte e redigere le disposizioni d’esecuzione, da porre poi in consultazione. Fino a metà ottobre 2026 non abbiamo trovato alcun progetto pubblicato.
Rifacciamo il conto per la nostra terza coppia, questa volta come coniugi che comprano la loro prima casa nella primavera del 2028. Nel 2029, all’1,5 per cento, pagano 12’000 franchi di interessi e, seguendo l’esempio del DFF, possono dedurne 9’000. Il loro reddito imponibile scende così non di 8’000 ma di 17’000 franchi rispetto a oggi. Anno dopo anno il vantaggio si riduce, e dopo dieci anni si ritrovano nella stessa situazione di tutti gli altri.
La deduzione finisce prima se vende la casa o ne cambia l’uso, per esempio dandola in locazione. Se entro un congruo termine acquista in Svizzera una nuova abitazione in cui vivere, la deduzione continua per gli anni rimanenti. Per chi dà in locazione un appartamento, invece, i conti cambiano del tutto.
Locatori: interessi deducibili solo in proporzione
Chi possiede un immobile dato in locazione può continuare a dedurre gli interessi su debiti, ma solo per la quota che gli immobili locati rappresentano sulla sua sostanza complessiva. Il DFF lo chiama metodo proporzionale restrittivo.
La scheda informativa dell’AFC sulla nuova regolamentazione degli interessi su debiti fa questo esempio. Una persona possiede un’abitazione propria da 800’000 franchi, un appartamento di vacanza a uso proprio da 300’000, un appartamento dato in locazione da 800’000 e 200’000 franchi sul conto. Ha 500’000 franchi di debiti al 2 per cento, quindi 10’000 franchi di interessi. L’appartamento locato vale 800’000 franchi su una sostanza di 2’100’000, cioè il 38,1 per cento. Può dedurre 3’810 franchi. Su quale immobile gravi l’ipoteca non ha alcuna importanza.
Per i locatori privati questo significa di regola meno interessi deducibili di oggi. Le spese di manutenzione di un appartamento locato restano invece interamente deducibili, anche sotto forma di forfait, perché gli affitti incassati continuano a essere tassati. Anche qui, però, la deduzione per il risparmio energetico sparisce nell’imposta federale diretta. Per gli appartamenti di vacanza entra in gioco, in più, una nuova imposta.
Abitazioni secondarie: la nuova imposta dei Cantoni
Per le abitazioni secondarie che usa soprattutto per sé, il valore locativo sparisce allo stesso modo. In compenso i Cantoni possono riscuotere un’imposta immobiliare speciale. La nuova norma della Costituzione federale, l’art. 127 cpv. 2bis, li autorizza espressamente a derogare ai principi abituali dell’imposizione.
Se e come introdurla lo decide ogni Cantone, e può tassare solo le abitazioni che si trovano sul suo territorio. Secondo il DFF tutto dipende dall’uso. Se usa l’abitazione solo per sé, non c’è deduzione degli interessi e il Cantone può riscuotere l’imposta speciale. Se la affitta in parte, la parte locata può contare per la deduzione degli interessi e l’imposta speciale resta possibile. Se la affitta interamente, dichiara gli affitti come reddito e l’imposta speciale non si applica.
Un esempio concreto viene dai Grigioni: il 27 agosto 2026 il Governo ha avviato la consultazione. Il Cantone intende prelevare l’1,5 per mille sul valore fiscale della sostanza delle abitazioni secondarie prevalentemente a uso proprio. Comuni e Chiese potranno introdurre una propria imposta di questo tipo e fissarne l’importo in autonomia. Per un appartamento di vacanza con un valore fiscale di 600’000 franchi farebbero 900 franchi all’anno per il Cantone, più l’eventuale quota del Comune. Senza il valore locativo sulle abitazioni secondarie, i Grigioni stimano minori entrate di 40,5 milioni di franchi all’anno per il Cantone e di 32,5 milioni per i Comuni. La consultazione dura fino al 27 novembre 2026 e, siccome va modificata la Costituzione cantonale, alla fine sarà il popolo grigionese a votare.
Chi possiede o vuole comprare un appartamento di vacanza in un Cantone turistico non deve quindi mettere in conto soltanto la fine del valore locativo. Fino alla fine del 2028 c’è tempo per mettere ordine nella propria situazione.
Cosa può fare entro la fine del 2028
Fino al periodo fiscale 2028 compreso valgono le vecchie regole, ed è lì che sta il Suo margine di manovra.
La manutenzione è la leva più importante. Quello che spende entro la fine del 2028 per lavori che conservano il valore dell’immobile, per esempio finestre nuove o un nuovo impianto di riscaldamento equivalente, lo può ancora dedurre; dal 2029 non più. Se ha comunque in programma lavori importanti nei prossimi anni, vale la pena guardare la data della fattura. Per i risanamenti energetici dipende dal Suo Cantone se la deduzione resterà anche dopo il 2028.
Per l’ipoteca, con il cambio di sistema sparisce l’incentivo fiscale a mantenere alto il debito. Il DFF si aspetta che questo spinga ad ammortizzare i debiti più in fretta. Se convenga anche a Lei dipende da quanto rendono altrove i Suoi soldi e da quanta liquidità vuole tenere. Per fare il conto usi il tasso che si aspetta dopo il 2029, non quello di oggi.
E chi sta comprando adesso deve sapere che ogni anno d’anticipo rispetto al 2029 riduce la deduzione di prima acquisizione. Un acquisto nel 2027 dà diritto nel 2029 a una deduzione massima di 8’000 franchi, un acquisto nel 2029 ai 10’000 pieni. In compenso, con un acquisto anticipato dedurrà gli interessi fino al 2028 secondo il diritto attuale. Con la nostra aliquota marginale ipotetica si tratta di qualche centinaio di franchi all’anno: non un motivo per lasciarsi sfuggire la casa giusta. Le offerte attuali da tutta la Svizzera le trova sulla nostra pagina iniziale. Per il Suo caso concreto si rivolga all’amministrazione fiscale del Suo Cantone: è quell’ufficio, e non l’AFC, a stabilire le Sue imposte, e sa dirLe a che punto è il Cantone con l’attuazione.
Domande frequenti
L’abolizione del valore locativo riguarda anche gli inquilini?
Di regola no. Ne risente chi ha debiti, per esempio un credito al consumo o un credito lombard su titoli. Dal 2029 questi interessi non saranno più deducibili se non possiede un immobile dato in locazione. Secondo il DFF, rispetto all’insieme degli inquilini, queste economie domestiche non sono molte.
La deduzione di prima acquisizione vale anche per una casa di vacanza?
No. La legge chiede che acquisti per la prima volta un immobile in Svizzera destinato durevolmente ed esclusivamente all’uso proprio. Una casa di vacanza non soddisfa questa condizione, anche se è il primo immobile che possiede.
Come viene tassata dal 2029 un’abitazione secondaria affittata in parte?
Secondo il DFF, la parte affittata può contare per la deduzione degli interessi, e il Cantone può comunque riscuotere la nuova imposta speciale se usa l’abitazione soprattutto per sé. La legge non dice in modo chiaro come calcolare la parte affittata; sono possibili per esempio i giorni di locazione o le entrate. Se la affitta interamente, dichiara gli affitti come reddito e non paga l’imposta speciale.
Fino al 2028 posso ancora scegliere tra forfait e spese di manutenzione effettive?
Sì. Fino al periodo fiscale 2028 compreso vale il vecchio sistema, e sia l’imposta federale diretta sia quella cantonale Le permettono di scegliere di nuovo ogni anno e per ogni immobile. Nell’anno dei lavori importanti deduce le spese effettive, negli altri il forfait.
Se vendo casa e ne compro un’altra, perdo la deduzione di prima acquisizione?
La deduzione finisce a partire dal periodo fiscale successivo alla vendita. Se entro un congruo termine compra in Svizzera una nuova abitazione in cui vivere, continua per gli anni che restano, ma non riparte da capo. Se tra la vendita e il nuovo acquisto passa troppo tempo, si perde del tutto.