Eigenmietwert-Abschaffung ab 2029: wer gewinnt, wer zahlt
Kurz gesagt
Der Eigenmietwert fällt am 1. Januar 2029. Das hat der Bundesrat am 1. April 2026 entschieden. Bis und mit Steuerjahr 2028 versteuern Sie ihn weiter und ziehen Hypothekarzinsen und Unterhalt ab wie bisher. Ab 2029 fallen der Eigenmietwert und diese Abzüge weg. Ausnahmen gibt es für Ersterwerber, für Vermieter und für Denkmalpflege.
Viele Seiten nennen noch 2028 oder sprechen von «frühestens». Das ist überholt. Wir zeigen, was am 28. September 2025 genau angenommen wurde, was im Gesetz steht und was nicht, und rechnen für drei Haushalte durch, ob sie ab 2029 mehr oder weniger Steuern zahlen. Grundlage sind das Bundesgesetz, die Unterlagen des Finanzdepartements (EFD) und der Eidgenössischen Steuerverwaltung (ESTV).
Warum erst 2029 und nicht 2028?
Der Bundesrat hat das Datum gewählt, weil die Kantone Zeit für ihre eigenen Gesetze brauchen. In seiner Mitteilung vom 1. April 2026 verweist er auf das Steuerharmonisierungsgesetz, das den Kantonen in der Regel mindestens zwei Jahre für eine Anpassung lässt. Die Konferenz der kantonalen Finanzdirektorinnen und Finanzdirektoren hatte sich in der Konsultation mehrheitlich für einen Start frühestens 2029 ausgesprochen. Dazu kommt die neue Steuer auf Zweitwohnungen: Kantone, die sie wollen, sollen sie gleichzeitig mit dem Ende des Eigenmietwerts einführen können.
Abgestimmt wurde am 28. September 2025 übrigens gar nicht über den Eigenmietwert. Auf dem Stimmzettel stand der Bundesbeschluss über die kantonalen Liegenschaftssteuern auf Zweitliegenschaften, eine Verfassungsänderung. Volk und Stände nahmen ihn an, mit 57,7 Prozent Ja-Stimmen, wie das EFD festhält. Gegen das eigentliche Bundesgesetz über den Systemwechsel bei der Wohneigentumsbesteuerung vom 20. Dezember 2024 hatte niemand das Referendum ergriffen. Das Gesetz tritt aber nur zusammen mit dem Bundesbeschluss in Kraft, also war mit dem Ja auch der Eigenmietwert erledigt.
Für Ihre Steuererklärung heisst das: Die Erklärung für 2028 ist die letzte mit Eigenmietwert, Unterhaltsabzug und vollem Schuldzinsabzug. Das Steuerjahr 2029, das Sie 2030 deklarieren, ist das erste im neuen System. Was Sie bis dahin noch tun sollten, hängt davon ab, was genau wegfällt.
Was genau wegfällt und was bleibt
Wegfallen der Eigenmietwert und fast alle Abzüge, die an ihm hängen. Das gilt für Bund, Kantone und Gemeinden und für Erst- wie Zweitwohnungen.
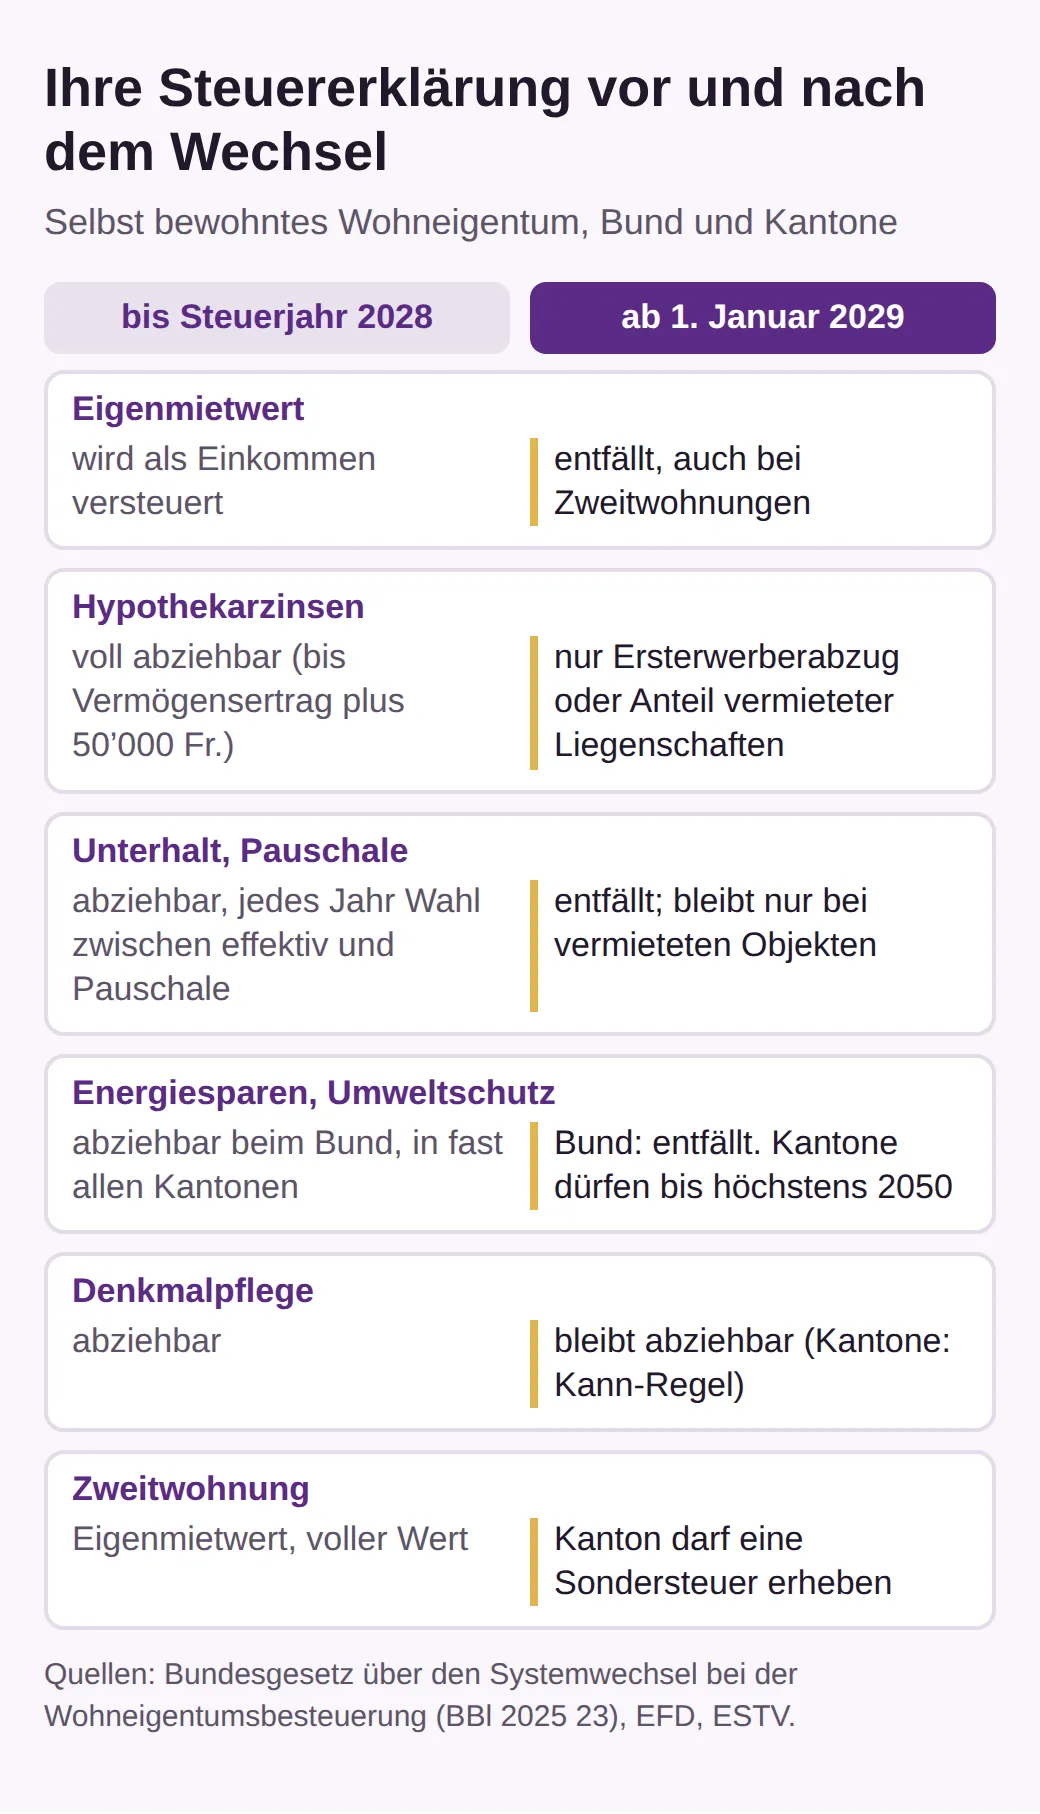
Der Eigenmietwert ist heute der Betrag, den Sie als Einkommen versteuern, weil Sie in Ihrem eigenen Haus keine Miete zahlen. Laut dem Dossier der ESTV darf er bei der direkten Bundessteuer im Kantonsdurchschnitt nicht unter 70 Prozent der Marktmiete liegen. Ab 2029 versteuern Sie diesen Betrag nicht mehr.
Im Gegenzug fallen die Unterhaltskosten weg. Heute dürfen Sie jedes Jahr wählen, ob Sie Ihre tatsächlichen Kosten abziehen oder eine Pauschale, beim Bund 10 Prozent des Eigenmietwerts für Häuser bis zehn Jahre und 20 Prozent für ältere. Ab 2029 gibt es beides nur noch für vermietete Liegenschaften.
Die Schuldzinsen sind der grösste Einschnitt. Heute ziehen Sie private Schuldzinsen bis zur Höhe Ihres Vermögensertrags plus 50’000 Franken ab. Ab 2029 dürfen Sie das nur noch im Verhältnis Ihrer vermieteten Liegenschaften zu Ihrem ganzen Vermögen. Das betrifft jede Art von Schuld, also auch einen Konsumkredit oder einen Lombardkredit für Wertschriften. Wer nur ein selbst bewohntes Haus und ein Bankkonto hat, kann gar keine Zinsen mehr abziehen, ausser er ist Ersterwerber.
Bei den Investitionen in Energiesparen und Umweltschutz fällt der Abzug bei der direkten Bundessteuer ganz weg. Die Kantone dürfen ihn laut Gesetz noch beibehalten, bis das Ziel einer ausgeglichenen Treibhausgasbilanz erreicht ist, längstens bis 2050. Ob Ihr Kanton das tut, ist offen. Graubünden zum Beispiel will ihn streichen. Abziehbar bleiben einzig die Kosten denkmalpflegerischer Arbeiten, beim Bund fest, bei den Kantonen als Kann-Regel.
Ob Ihnen das unter dem Strich nützt, hängt fast nur von einer Zahl ab: Ihren Hypothekarzinsen im Vergleich zum Eigenmietwert.
Wer gewinnt, wer verliert? Drei Rechnungen
Sie gewinnen, solange Ihr Eigenmietwert höher ist als Ihre Zinsen plus Ihr Unterhaltsabzug. Sobald die Zinsen darüber steigen, zahlen Sie mehr. Um das greifbar zu machen, nehmen wir ein Beispielhaus mit einem Eigenmietwert von 25’000 Franken im Jahr. Es ist älter als zehn Jahre, also gilt beim Bund eine Pauschale von 20 Prozent, das sind 5’000 Franken. Die drei Haushalte unterscheiden sich nur in der Höhe der Hypothek, und keiner hat Anspruch auf den Ersterwerberabzug.
| Haushalt | Hypothek | Zinsen bei 1,5 % | Steuerbares Einkommen ab 2029 |
|---|---|---|---|
| Paar im Ruhestand | 200’000 | 3’000 | 17’000 tiefer |
| Familie, Kauf 2015 | 500’000 | 7’500 | 12’500 tiefer |
| Paar, hohe Belehnung | 800’000 | 12’000 | 8’000 tiefer |
So entsteht die letzte Spalte: Heute versteuert das Paar im Ruhestand 25’000 Franken Eigenmietwert und zieht 3’000 Franken Zinsen und 5’000 Franken Pauschale ab. Unter dem Strich zählen 17’000 Franken zu seinem Einkommen. Ab 2029 sind es null. Bei einem Grenzsteuersatz von 25 Prozent, den wir hier annehmen, spart es gut 4’000 Franken Steuern im Jahr. Ihr eigener Grenzsteuersatz hängt von Kanton, Gemeinde und Einkommen ab und kann deutlich darüber oder darunter liegen.
Bei 1,5 Prozent gewinnen also alle drei. Spannend wird es, wenn die Zinsen steigen. Die Grenze liegt dort, wo die Zinsen 20’000 Franken erreichen, also Eigenmietwert minus Pauschale. Beim Paar mit 800’000 Franken Hypothek ist das schon bei 2,5 Prozent der Fall. Bei 3 Prozent zahlt es 24’000 Franken Zinsen, sein steuerbares Einkommen steigt ab 2029 um 4’000 Franken, mit unseren 25 Prozent sind das rund 1’000 Franken mehr Steuern. Die Familie mit 500’000 Franken kippt erst bei 4 Prozent, das Paar im Ruhestand praktisch nie.
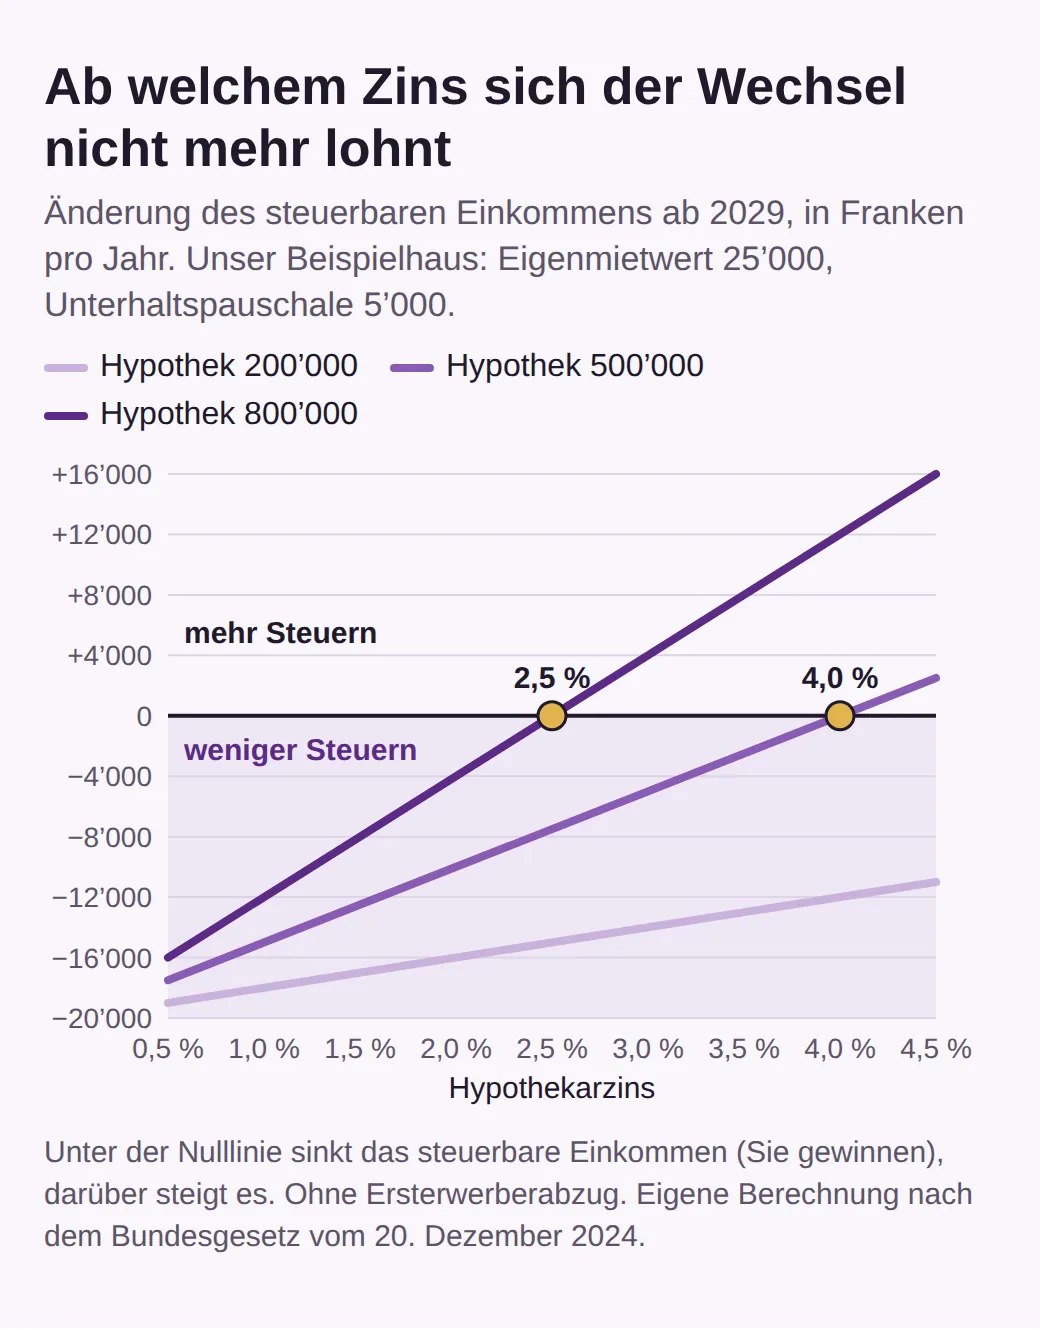
Für alle Eigentümer zusammen zeigt die amtliche Schätzung dasselbe Bild. Bei einem durchschnittlichen Hypothekarzinsniveau von 1,5 Prozent rechnet der Bund laut EFD-Fragenkatalog mit rund 1,8 Milliarden Franken weniger Steuern für Bund, Kantone und Gemeinden. Ab etwa 3 Prozent würden Bund, Kantone und Gemeinden insgesamt mehr einnehmen als mit dem heutigen System. Die ESTV hat zudem untersucht, wen es trifft: Jüngere Eigentümer stehen schon bei tieferen Zinsen schlechter da als ältere, und Eigentümer mit tiefem Einkommen werden in Franken gerechnet im Schnitt stärker entlastet. Die Analyse beruht allerdings nur auf der Bundessteuer und auf Daten von vier Kantonen aus dem Steuerjahr 2019.
Ein Fall fehlt in der Tabelle, und er kann viel ausmachen: das Jahr mit einer grossen Renovation. Wer 2028 für 40’000 Franken ein Dach ersetzt, kann diese Kosten statt der Pauschale abziehen. Im Jahr 2029 zählt dieselbe Rechnung steuerlich nichts mehr. Mit unserem angenommenen Grenzsteuersatz sind das rund 10’000 Franken Unterschied für dieselbe Arbeit. Wer neu kauft, hat dafür etwas, was die drei Haushalte oben nicht haben.
Der Ersterwerberabzug: wie viel, wie lange
Wer zum ersten Mal ein Eigenheim in der Schweiz kauft und es dauernd und ausschliesslich selbst bewohnt, darf trotzdem Schuldzinsen abziehen, zehn Jahre lang und mit einer Obergrenze, die jedes Jahr sinkt.
Im ersten Jahr sind es laut Art. 33a des neuen Gesetzes höchstens 10’000 Franken für Ehepaare und 5’000 Franken für alle anderen. Danach sinkt die Grenze jedes Jahr um 10 Prozent des Höchstbetrags, also bei Ehepaaren auf 9’000, 8’000 und so weiter, bis der Abzug nach zehn Jahren ganz wegfällt. Abziehbar sind nur die Zinsen, die auf dieses Eigenheim entfallen.
Wichtig für alle, die schon gekauft haben: Der Abzug gilt auch für Käufe vor 2029. Wer höchstens zehn Jahre vor dem 1. Januar 2029 sein erstes Eigenheim erworben hat, bekommt ihn für die Jahre, die noch übrig sind. Das EFD erklärt es in seinem Fragenkatalog mit einem Beispiel: Wer drei Jahre vor dem Start gekauft hat, kann den Abzug danach noch sieben Jahre lang machen, und die Höhe richtet sich nach dem Kaufdatum, nicht nach dem Start der Reform.
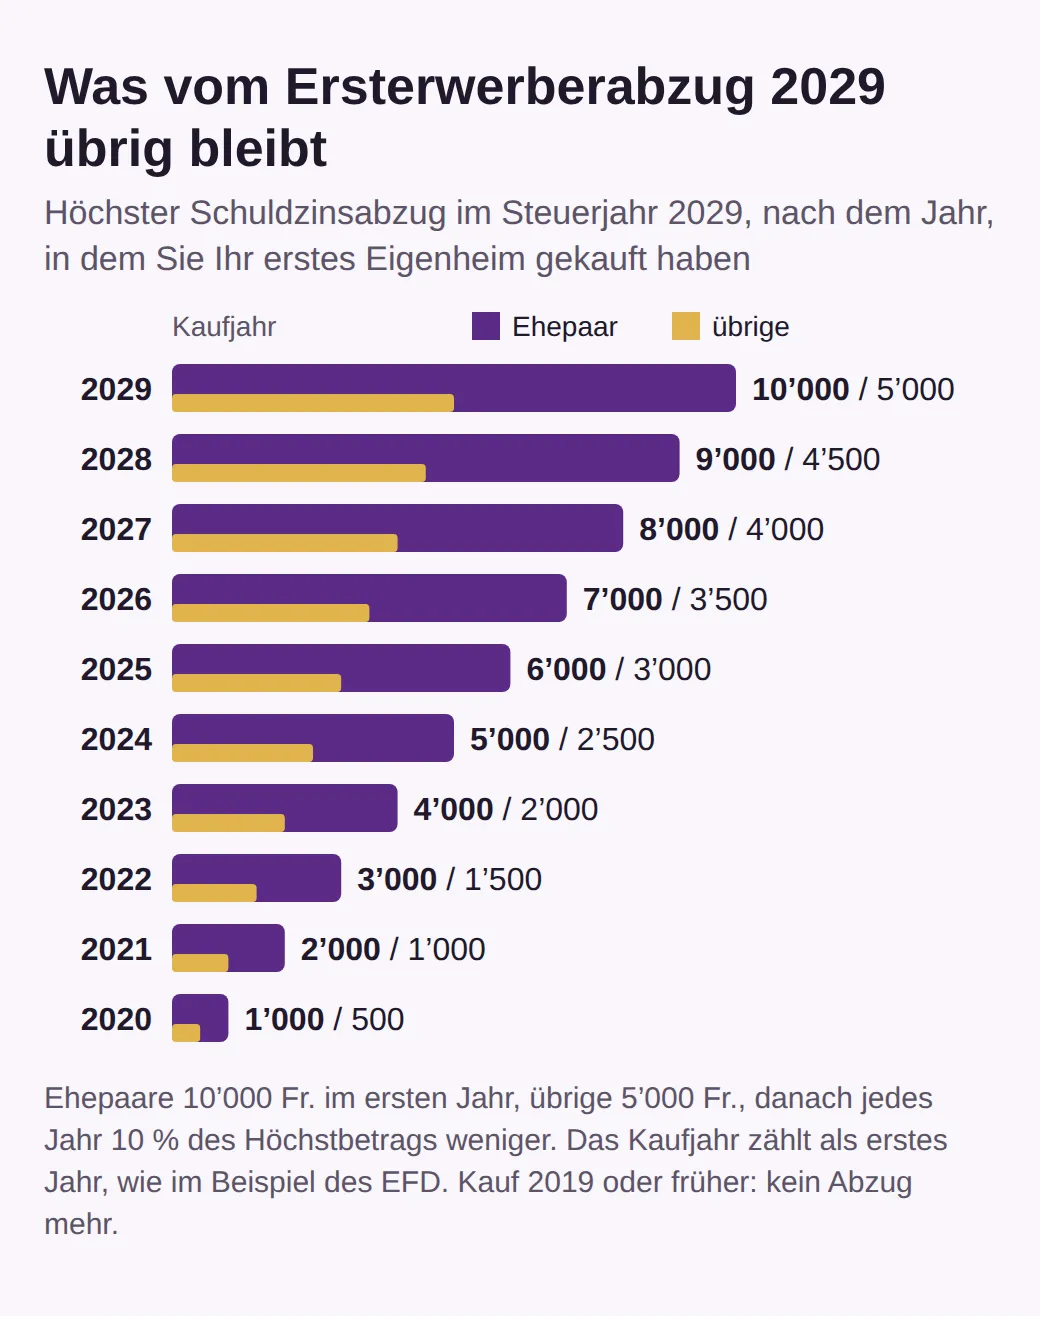
Nach dieser Lesart zählt das Kaufjahr als erstes Jahr. Ein Ehepaar, das 2026 kauft, darf 2029 also noch höchstens 7’000 Franken abziehen, 2032 noch 4’000, und ab 2036 nichts mehr. Wer 2020 gekauft hat, bekommt 2029 gerade noch 1’000 Franken. Ganz geklärt ist das Zählen noch nicht. Laut ESTV sollte eine Arbeitsgruppe aus Bund und Kantonen im ersten Halbjahr 2026 offene Auslegungsfragen sammeln und die Ausführungsbestimmungen entwerfen, die danach in die Vernehmlassung gehen. Einen veröffentlichten Entwurf haben wir bis Mitte Oktober 2026 nicht gefunden.
Rechnen wir unser drittes Paar noch einmal, diesmal als Ehepaar, das im Frühling 2028 sein erstes Eigenheim kauft. Es zahlt 2029 bei 1,5 Prozent 12’000 Franken Zinsen und darf davon nach dem Beispiel des EFD 9’000 Franken abziehen. Sein steuerbares Einkommen sinkt damit nicht nur um 8’000, sondern um 17’000 Franken gegenüber heute. Jahr für Jahr schrumpft dieser Vorteil, und nach zehn Jahren steht es da wie alle anderen.
Der Abzug endet früher, wenn Sie verkaufen oder das Haus anders nutzen, etwa vermieten. Kaufen Sie innert angemessener Frist ein neues selbst bewohntes Eigenheim in der Schweiz, läuft er für die restlichen Jahre weiter. Ganz anders sieht die Rechnung für alle aus, die eine Wohnung vermieten.
Vermieter: Zinsen nur noch im Verhältnis
Wer eine vermietete Liegenschaft besitzt, darf weiter Schuldzinsen abziehen, aber nur noch den Anteil, den die vermieteten Liegenschaften an seinem ganzen Vermögen ausmachen. Das EFD nennt das die quotal-restriktive Methode.
Das Faktenblatt der ESTV zur neuen Schuldzinsenregelung rechnet es so vor: Jemand besitzt ein Eigenheim für 800’000 Franken, eine selbst genutzte Ferienwohnung für 300’000, eine vermietete Wohnung für 800’000 und 200’000 Franken auf dem Konto. Er hat 500’000 Franken Schulden zu 2 Prozent, also 10’000 Franken Zinsen. Die vermietete Wohnung macht 800’000 von 2’100’000 Franken Vermögen aus, das sind 38,1 Prozent. Abziehen darf er 3’810 Franken. Auf welcher Liegenschaft die Hypothek liegt, spielt keine Rolle.
Für private Vermieter heisst das in der Regel: weniger Zinsabzug als heute. Den Unterhalt einer vermieteten Wohnung dürfen Sie dagegen weiter voll abziehen, wahlweise als Pauschale, weil Sie die Mieteinnahmen ja auch versteuern. Den Abzug für Energiesparinvestitionen verlieren Sie bei der Bundessteuer aber auch hier. Für Ferienwohnungen kommt zusätzlich eine neue Steuer ins Spiel.
Zweitwohnungen: die neue Steuer der Kantone
Für Zweitwohnungen, die Sie überwiegend selbst nutzen, entfällt der Eigenmietwert genauso. Dafür dürfen die Kantone eine besondere Liegenschaftssteuer erheben. Die neue Bestimmung in der Bundesverfassung, Art. 127 Abs. 2bis, erlaubt ihnen dabei ausdrücklich, von den üblichen Grundsätzen der Besteuerung abzuweichen.
Ob ein Kanton das tut und wie, entscheidet er selbst, und er darf nur Wohnungen auf seinem eigenen Gebiet besteuern. Laut EFD hängt alles an der Nutzung: Nutzen Sie die Wohnung ganz selbst, gibt es keinen Zinsabzug und der Kanton darf die Sondersteuer erheben. Vermieten Sie sie teilweise, kann der vermietete Teil für den Zinsabzug zählen, die Sondersteuer bleibt möglich. Vermieten Sie sie ganz, versteuern Sie die Mieteinnahmen und die Sondersteuer entfällt.
Graubünden hat als konkretes Beispiel am 27. August 2026 eine Vernehmlassung eröffnet. Der Kanton will 1,5 Promille auf den Vermögenssteuerwert der überwiegend selbst genutzten Zweitwohnung erheben. Gemeinden und Kirchen sollen eine eigene solche Steuer einführen und deren Höhe selbst festlegen dürfen. Für eine Ferienwohnung mit einem Vermögenssteuerwert von 600’000 Franken wären das 900 Franken im Jahr für den Kanton, dazu allenfalls der Anteil der Gemeinde. Ohne den Eigenmietwert auf Zweitwohnungen rechnet Graubünden beim Kanton mit 40,5 Millionen Franken weniger Steuern pro Jahr, bei den Gemeinden mit 32,5 Millionen. Die Vernehmlassung läuft bis 27. November 2026, und weil die Kantonsverfassung geändert wird, stimmt das Bündner Volk am Ende darüber ab.
Wer in einem Tourismuskanton eine Ferienwohnung besitzt oder kaufen will, sollte deshalb nicht nur mit dem wegfallenden Eigenmietwert rechnen. Bis Ende 2028 bleibt Zeit, die eigene Lage zu ordnen.
Was Sie bis Ende 2028 tun können
Bis und mit Steuerjahr 2028 gelten die alten Regeln, und darin liegt Ihr Spielraum.
Unterhalt ist die wichtigste Stellschraube. Was Sie bis Ende 2028 für werterhaltende Arbeiten ausgeben, etwa neue Fenster oder eine gleichwertige neue Heizung, ziehen Sie noch ab; ab 2029 nicht mehr. Planen Sie grössere Arbeiten ohnehin in den nächsten Jahren, lohnt sich der Blick auf das Rechnungsdatum. Bei energetischen Sanierungen hängt es von Ihrem Kanton ab, ob der Abzug auch nach 2028 noch gilt.
Bei der Hypothek fällt mit dem Systemwechsel der Steueranreiz weg, Schulden hoch zu halten. Das EFD erwartet, dass das den Anreiz stärkt, Schulden schneller abzuzahlen. Ob das für Sie aufgeht, hängt davon ab, was Ihr Geld anderswo bringt und wie flüssig Sie bleiben wollen. Rechnen Sie dafür mit dem Zins, den Sie nach 2029 erwarten, nicht mit dem heutigen.
Und wer gerade kauft, sollte wissen, dass jedes Jahr vor 2029 vom Ersterwerberabzug abgeht. Ein Kauf 2027 bringt 2029 noch höchstens 8’000 Franken Abzug, ein Kauf 2029 die vollen 10’000. Dafür ziehen Sie bei einem früheren Kauf bis 2028 die Zinsen noch nach altem Recht ab. Mit unserem angenommenen Grenzsteuersatz sind das einige hundert Franken im Jahr, kein Grund, ein passendes Haus ziehen zu lassen. Aktuelle Angebote aus der ganzen Schweiz finden Sie auf unserer Startseite. Für Ihren eigenen Fall ist die Steuerverwaltung Ihres Kantons die richtige Adresse: Sie und nicht die ESTV veranlagt Ihre Steuern, und sie kann Ihnen sagen, wie weit Ihr Kanton mit der Umsetzung ist.
Häufige Fragen
Betrifft die Abschaffung auch Mieterinnen und Mieter?
Meistens nicht. Betroffen ist, wer Schulden hat, etwa einen Konsumkredit oder einen Lombardkredit für Wertschriften. Diese Zinsen sind ab 2029 nicht mehr abziehbar, wenn Sie keine vermietete Liegenschaft besitzen. Laut EFD sind solche Haushalte im Vergleich zu allen Mieterhaushalten nicht sehr zahlreich.
Gilt der Ersterwerberabzug auch für eine Ferienwohnung?
Nein. Das Gesetz verlangt, dass Sie erstmals eine Liegenschaft in der Schweiz kaufen, die Sie dauernd und ausschliesslich selbst bewohnen. Eine Ferienwohnung erfüllt das nicht, auch wenn sie Ihre erste Immobilie ist.
Was gilt für eine Zweitwohnung, die ich teilweise vermiete?
Laut EFD kann der vermietete Teil beim Schuldzinsabzug zählen, und der Kanton darf trotzdem die neue Sondersteuer erheben, wenn Sie die Wohnung überwiegend selbst nutzen. Wie der vermietete Anteil berechnet wird, regelt das Gesetz nicht eindeutig; möglich sind etwa Vermietungstage oder Einnahmen. Vermieten Sie die Wohnung ganz, versteuern Sie die Mieteinnahmen und zahlen keine Sondersteuer.
Darf ich bis Ende 2028 noch zwischen Pauschale und effektiven Kosten wählen?
Ja. Bis und mit Steuerjahr 2028 gilt das alte System, und Bund wie Kantone lassen Sie in jedem Jahr und für jede Liegenschaft neu wählen. In einem Jahr mit grossen Arbeiten ziehen Sie die tatsächlichen Kosten ab, in den übrigen die Pauschale.
Was passiert, wenn ich mein Eigenheim verkaufe und ein neues kaufe?
Der Ersterwerberabzug endet ab dem Steuerjahr nach dem Verkauf. Kaufen Sie innert angemessener Frist ein neues, selbst bewohntes Eigenheim in der Schweiz, läuft er für die verbleibenden Jahre weiter, aber nicht von vorn. Liegt zu viel Zeit zwischen Verkauf und Kauf, fällt er ganz weg.