Valeur locative supprimée en 2029 : qui gagne, qui paie
En bref
La valeur locative disparaît le 1er janvier 2029. Le Conseil fédéral l’a décidé le 1er avril 2026. Jusqu’à l’année fiscale 2028 incluse, vous la déclarez encore et déduisez vos intérêts hypothécaires et vos frais d’entretien comme avant. Dès 2029, la valeur locative et ces déductions tombent. Des exceptions existent pour l’achat d’un premier logement, pour les bailleurs et pour les monuments historiques.
Beaucoup de sites annoncent encore 2028 ou écrivent « au plus tôt ». C’est dépassé. Nous montrons ce qui a précisément été accepté le 28 septembre 2025, ce que dit la loi et ce qu’elle ne dit pas, et nous calculons pour trois ménages s’ils paieront plus ou moins d’impôts dès 2029. Nos bases : la loi fédérale et les documents du Département fédéral des finances (DFF) et de l’Administration fédérale des contributions (AFC).
Pourquoi 2029 et pas 2028 ?
Le Conseil fédéral a choisi cette date parce que les cantons ont besoin de temps pour adapter leurs propres lois. Dans son communiqué du 1er avril 2026, il renvoie à la loi sur l’harmonisation des impôts directs, qui laisse en règle générale au moins deux ans aux cantons pour s’adapter. Lors de la consultation, la Conférence des directrices et directeurs cantonaux des finances s’était prononcée en majorité pour une entrée en vigueur au plus tôt en 2029. S’y ajoute le nouvel impôt sur les résidences secondaires : les cantons qui le souhaitent doivent pouvoir l’introduire au moment même où la valeur locative disparaît.
Le 28 septembre 2025, on n’a d’ailleurs pas voté sur la valeur locative. Le bulletin de vote portait sur l’arrêté fédéral relatif à l’impôt immobilier cantonal sur les résidences secondaires, une modification de la Constitution. Le peuple et les cantons l’ont accepté par 57,7 % de oui, comme le rappelle le DFF. Contre la loi fédérale relative au changement de système d’imposition de la propriété du logement du 20 décembre 2024, personne n’avait lancé de référendum. Mais cette loi n’entre en vigueur qu’avec l’arrêté fédéral : en disant oui, les votants ont donc aussi réglé le sort de la valeur locative.
Pour votre déclaration d’impôt, cela veut dire que la déclaration 2028 est la dernière avec valeur locative, déduction des frais d’entretien et déduction complète des intérêts. L’année fiscale 2029, que vous déclarez en 2030, est la première du nouveau système. Ce qu’il vaut la peine de faire d’ici là dépend de ce qui disparaît exactement.
Ce qui disparaît et ce qui reste
La valeur locative disparaît, avec presque toutes les déductions qui en dépendent. Cela vaut pour la Confédération, les cantons et les communes, et pour les résidences principales comme pour les résidences secondaires.
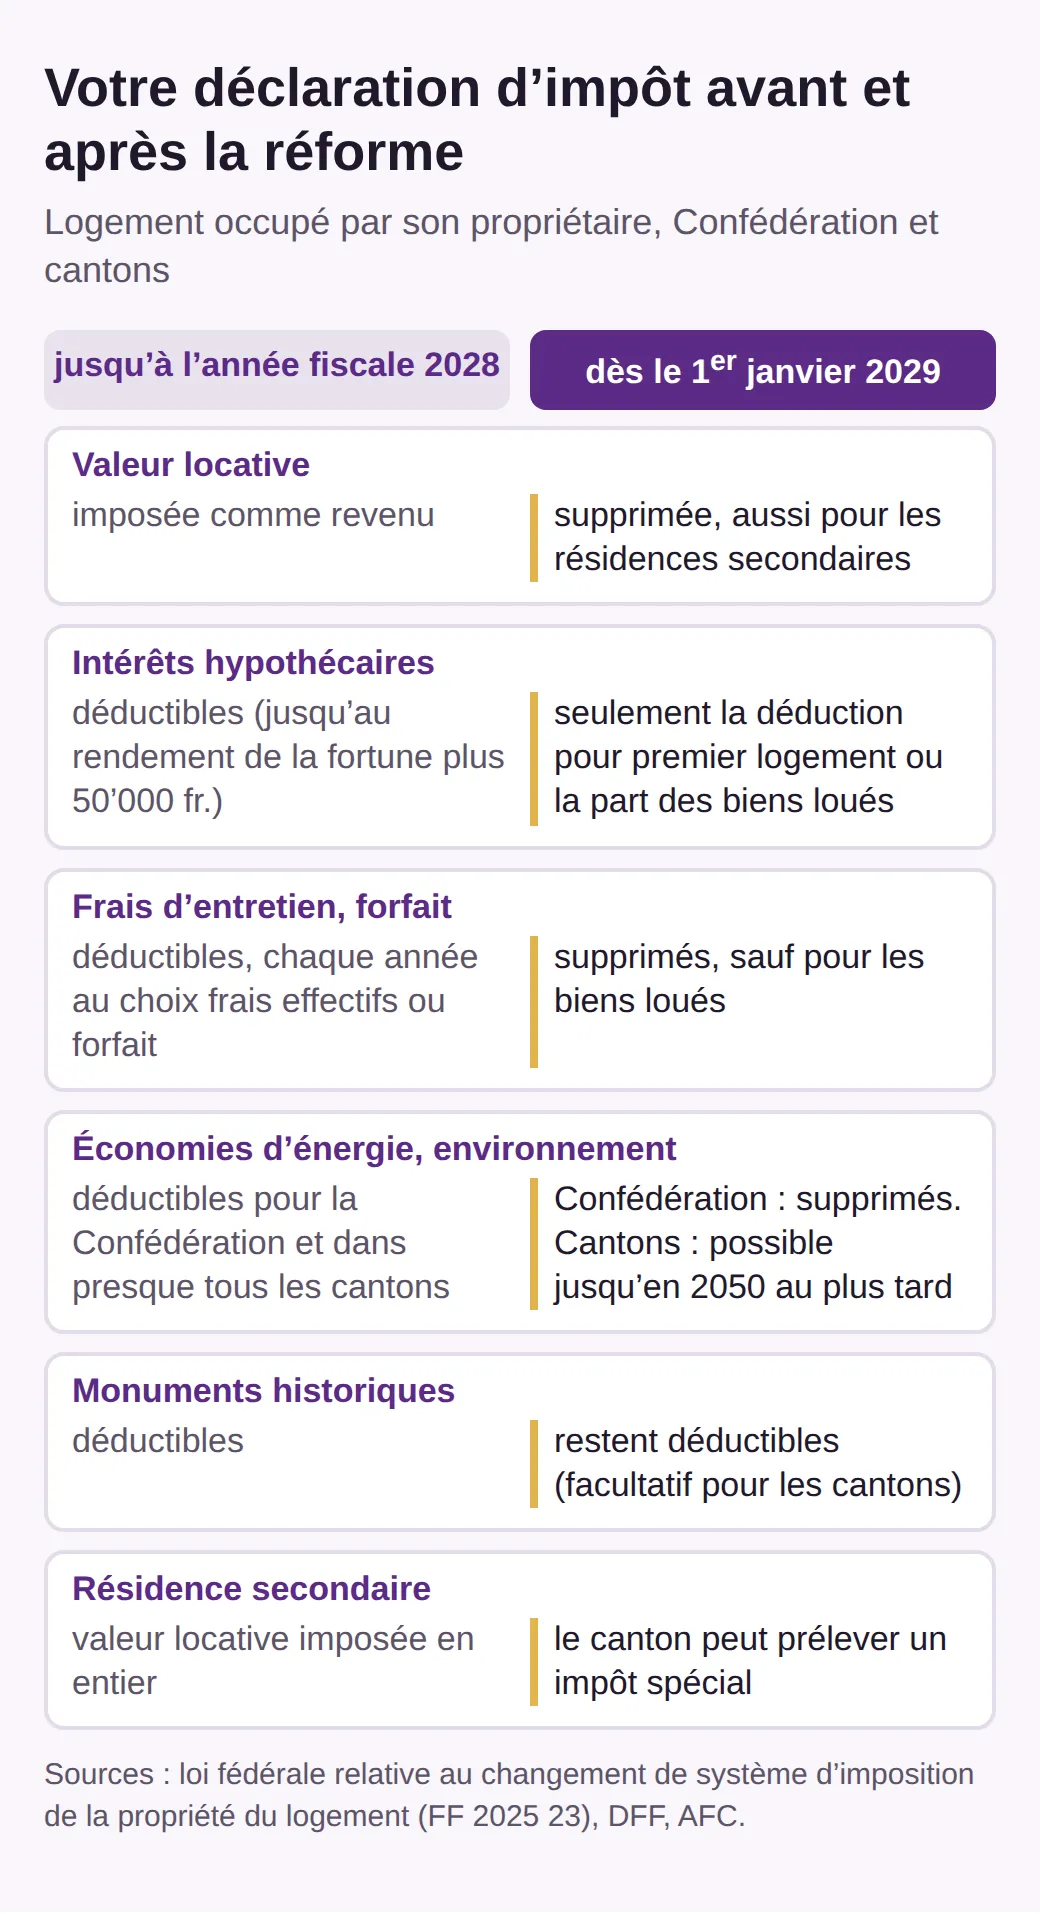
La valeur locative est aujourd’hui le montant que vous déclarez comme revenu parce que vous ne payez pas de loyer dans votre propre logement. Selon le dossier de l’AFC, pour l’impôt fédéral direct, elle ne doit pas être inférieure à 70 % du loyer du marché en moyenne cantonale. Dès 2029, ce montant n’est plus imposé.
En contrepartie, la déduction des frais d’entretien disparaît. Aujourd’hui, vous choisissez chaque année entre vos frais effectifs et un forfait : pour la Confédération, 10 % de la valeur locative pour un bâtiment de dix ans au plus et 20 % au-delà. Dès 2029, l’un et l’autre ne restent possibles que pour les immeubles loués.
Les intérêts passifs, autrement dit les intérêts de vos dettes, subissent la coupe la plus lourde. Aujourd’hui, vous déduisez vos intérêts privés jusqu’à concurrence du rendement de votre fortune plus 50’000 francs. Dès 2029, vous ne pourrez les déduire que dans la proportion de vos immeubles loués par rapport à l’ensemble de votre fortune. Cela touche toutes les dettes, donc aussi un crédit à la consommation ou un crédit lombard pour des titres. Si vous possédez seulement le logement que vous habitez et un compte en banque, vous ne déduisez plus aucun intérêt, sauf si vous avez droit à la déduction pour premier logement.
Pour les investissements destinés à économiser l’énergie et à ménager l’environnement, la déduction disparaît entièrement dans l’impôt fédéral direct. Selon la loi, les cantons peuvent la maintenir tant que l’objectif d’un bilan de gaz à effet de serre équilibré n’est pas atteint, mais jusqu’en 2050 au plus tard. Reste à savoir si votre canton le fera. Les Grisons, par exemple, veulent la supprimer. Seuls les frais de restauration de monuments historiques restent déductibles : obligatoirement pour la Confédération, à titre facultatif pour les cantons.
Que vous y gagniez ou non dépend presque d’un seul chiffre : vos intérêts hypothécaires comparés à votre valeur locative.
Qui y gagne, qui y perd ? Trois calculs
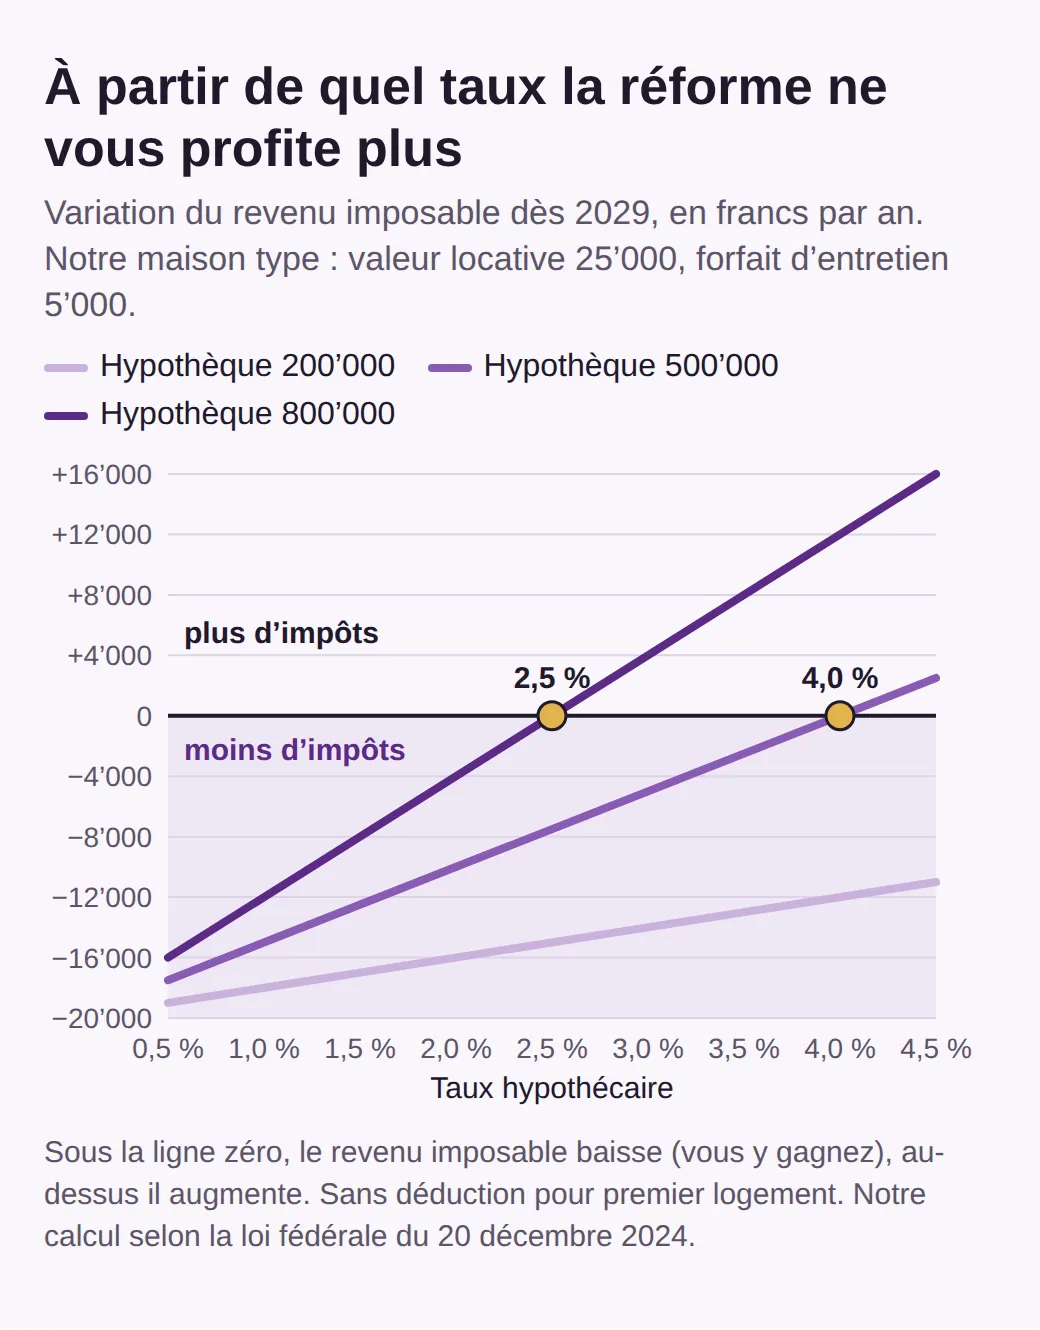
Vous y gagnez tant que votre valeur locative dépasse vos intérêts plus votre déduction pour entretien. Dès que les intérêts passent au-dessus, vous payez davantage. Pour rendre cela concret, prenons une maison type dont la valeur locative est de 25’000 francs par an. Elle a plus de dix ans, donc la Confédération accorde un forfait de 20 %, soit 5’000 francs. Les trois ménages ne se distinguent que par le montant de l’hypothèque, et aucun n’a droit à la déduction pour premier logement.
| Ménage | Hypothèque | Intérêts à 1,5 % | Revenu imposable dès 2029 |
|---|---|---|---|
| Couple retraité | 200’000 | 3’000 | 17’000 de moins |
| Famille, achat en 2015 | 500’000 | 7’500 | 12’500 de moins |
| Couple, forte hypothèque | 800’000 | 12’000 | 8’000 de moins |
Voici d’où vient la dernière colonne. Aujourd’hui, le couple retraité déclare 25’000 francs de valeur locative et déduit 3’000 francs d’intérêts et 5’000 francs de forfait. Au total, 17’000 francs s’ajoutent à son revenu. Dès 2029, plus rien. Avec un taux marginal d’imposition de 25 %, que nous supposons ici, il économise un peu plus de 4’000 francs d’impôts par an. Votre propre taux marginal dépend du canton, de la commune et du revenu, et peut être nettement plus élevé ou plus bas.
À 1,5 %, les trois ménages y gagnent donc. Tout se joue quand les taux montent. Le seuil se situe là où les intérêts atteignent 20’000 francs, soit la valeur locative moins le forfait. Pour le couple qui a 800’000 francs d’hypothèque, c’est déjà le cas à 2,5 %. À 3 %, il paie 24’000 francs d’intérêts, son revenu imposable augmente de 4’000 francs dès 2029, et avec nos 25 % cela fait environ 1’000 francs d’impôts en plus. La famille avec 500’000 francs ne bascule qu’à 4 %, le couple retraité pratiquement jamais.
Pour l’ensemble des propriétaires, l’estimation officielle va dans le même sens. Avec un niveau moyen des taux hypothécaires de 1,5 %, la Confédération, les cantons et les communes encaisseraient environ 1,8 milliard de francs d’impôts en moins, selon les questions et réponses du DFF. À partir d’environ 3 %, ils encaisseraient au total davantage qu’avec le système actuel. L’AFC a aussi examiné qui est touché : les jeunes propriétaires s’en sortent moins bien que les plus âgés, et cela déjà avec des taux plus bas, tandis que les propriétaires à faible revenu sont en moyenne davantage allégés, en francs. L’analyse ne porte toutefois que sur l’impôt fédéral direct et sur les données de quatre cantons pour l’année fiscale 2019.
Un cas manque dans le tableau, et il peut peser lourd : l’année d’une grosse rénovation. Si vous remplacez un toit pour 40’000 francs en 2028, vous pouvez déduire ces frais au lieu du forfait. En 2029, la même facture ne compte plus du tout fiscalement. Avec notre taux marginal supposé, cela fait environ 10’000 francs d’écart pour les mêmes travaux. Ceux qui achètent maintenant ont en revanche un atout que les trois ménages ci-dessus n’ont pas.
La déduction pour l’acquisition d’un premier logement : combien et combien de temps
Si vous achetez pour la première fois un logement en Suisse et que vous l’occupez vous-même, durablement et exclusivement, vous pouvez tout de même déduire vos intérêts passifs, pendant dix ans et avec un plafond qui baisse chaque année.
La première année, selon l’art. 33a de la nouvelle loi, c’est au maximum 10’000 francs pour les couples mariés et 5’000 francs pour les autres contribuables. Ensuite, le plafond baisse chaque année de 10 % du montant maximal, soit pour un couple marié 9’000, puis 8’000 francs et ainsi de suite, jusqu’à disparaître après dix ans. Seuls les intérêts qui se rapportent à ce logement sont déductibles.
Point important si vous avez déjà acheté : la déduction vaut aussi pour les achats antérieurs à 2029. Si vous avez acquis votre premier logement dix ans au plus avant le 1er janvier 2029, vous y avez droit pour les années qui restent. Le DFF l’illustre par un exemple dans ses questions et réponses : une personne qui a acheté trois ans avant l’entrée en vigueur peut encore faire la déduction pendant sept ans, et le montant se calcule à partir de la date d’achat, pas de l’entrée en vigueur de la réforme.
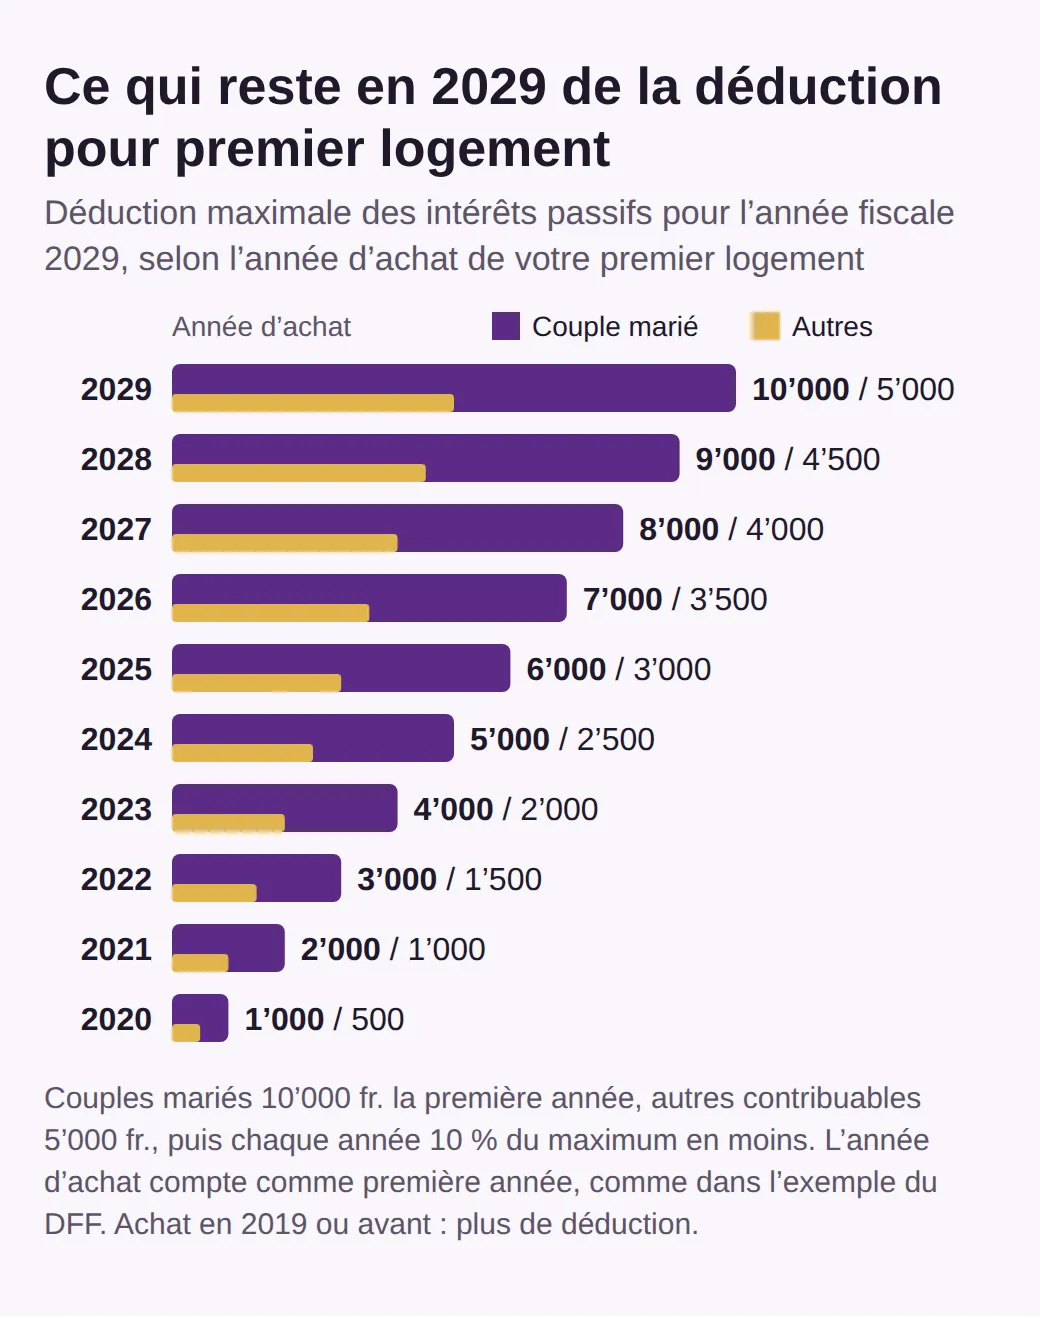
Selon cette lecture, l’année d’achat compte comme première année. Un couple marié qui achète en 2026 peut donc encore déduire au maximum 7’000 francs en 2029, 4’000 en 2032, et plus rien dès 2036. Pour un achat en 2020, il reste tout juste 1’000 francs en 2029. La façon de compter n’est pas encore entièrement réglée. Selon l’AFC, un groupe de travail de la Confédération et des cantons devait recenser au premier semestre 2026 les questions d’interprétation encore ouvertes et rédiger les dispositions d’exécution, qui seront ensuite mises en consultation. À la mi-octobre 2026, nous n’avons trouvé aucun projet publié.
Reprenons notre troisième couple, cette fois un couple marié qui achète son premier logement au printemps 2028. En 2029, à 1,5 %, il paie 12’000 francs d’intérêts et peut en déduire 9’000 selon l’exemple du DFF. Son revenu imposable baisse ainsi non pas de 8’000, mais de 17’000 francs par rapport à aujourd’hui. Cet avantage fond d’année en année, et après dix ans, ce couple est logé à la même enseigne que tous les autres.
La déduction s’arrête plus tôt si vous vendez le logement ou si vous en changez l’usage, par exemple en le louant. Si vous rachetez dans un délai approprié un logement en Suisse que vous occupez vous-même, elle continue pour les années restantes. Le calcul est tout autre pour ceux qui louent un logement.
Bailleurs : des intérêts déductibles seulement en proportion
Si vous possédez un immeuble loué, vous pouvez continuer à déduire des intérêts passifs, mais seulement dans la proportion que vos immeubles loués représentent dans l’ensemble de votre fortune. L’AFC parle de méthode « proportionnelle restrictive ».
La fiche d’information de l’AFC sur la nouvelle réglementation des intérêts passifs en donne un exemple. Une personne possède le logement qu’elle habite, d’une valeur de 800’000 francs, un logement de vacances qu’elle utilise elle-même pour 300’000, un logement loué pour 800’000 et 200’000 francs sur son compte. Elle a 500’000 francs de dettes à 2 %, soit 10’000 francs d’intérêts. Le logement loué représente 800’000 francs sur 2’100’000 francs de fortune, soit 38,1 %. Elle peut déduire 3’810 francs. Peu importe sur quel immeuble l’hypothèque est inscrite.
Pour les bailleurs privés, cela signifie en général moins d’intérêts déductibles qu’aujourd’hui. L’entretien d’un logement loué, en revanche, reste entièrement déductible, au choix sous forme de forfait, puisque vous déclarez aussi les loyers encaissés. Là aussi, vous perdez toutefois la déduction pour les investissements d’économie d’énergie dans l’impôt fédéral direct. Pour les logements de vacances, un nouvel impôt entre en jeu.
Résidences secondaires : le nouvel impôt des cantons
Pour les résidences secondaires que vous utilisez surtout vous-même, la valeur locative disparaît aussi. En échange, les cantons peuvent prélever un impôt immobilier spécial. La nouvelle disposition de la Constitution fédérale, l’art. 127, al. 2bis, les autorise expressément à déroger pour cela aux principes habituels de l’imposition.
Chaque canton décide s’il introduit cet impôt et sous quelle forme, et il ne peut taxer que les logements situés sur son territoire. Selon le DFF, tout dépend de l’usage. Si vous utilisez le logement entièrement vous-même, vous ne déduisez aucun intérêt et le canton peut prélever l’impôt spécial. Si vous le louez en partie, la partie louée peut compter pour la déduction des intérêts, et comme le logement reste essentiellement à votre usage, l’impôt spécial reste possible. Si vous le louez entièrement, vous déclarez les loyers et l’impôt spécial ne s’applique pas.
Les Grisons montrent à quoi cela peut ressembler. Le 27 août 2026, le canton a ouvert une consultation (communiqué en allemand). Il veut prélever 1,5 pour mille sur la valeur fiscale, c’est-à-dire la valeur retenue pour l’impôt sur la fortune, des résidences secondaires utilisées surtout par leur propriétaire. Les communes et les Églises pourraient introduire leur propre impôt de ce type et en fixer elles-mêmes le taux. Pour un logement de vacances d’une valeur fiscale de 600’000 francs, cela ferait 900 francs par an pour le canton, plus le cas échéant la part de la commune. Sans valeur locative sur les résidences secondaires, les Grisons s’attendent à 40,5 millions de francs d’impôts en moins par an pour le canton et à 32,5 millions pour les communes. La consultation dure jusqu’au 27 novembre 2026, et comme la constitution cantonale doit être modifiée, le peuple grison aura le dernier mot dans les urnes.
Si vous possédez un logement de vacances dans un canton touristique ou si vous comptez en acheter un, ne tablez donc pas seulement sur la fin de la valeur locative. Vous avez jusqu’à fin 2028 pour mettre votre situation en ordre.
Ce que vous pouvez faire d’ici fin 2028
Jusqu’à l’année fiscale 2028 incluse, les anciennes règles s’appliquent, et c’est là que se trouve votre marge de manœuvre.
L’entretien est le levier le plus important. Ce que vous dépensez d’ici fin 2028 pour des travaux qui maintiennent la valeur du bien, par exemple de nouvelles fenêtres ou un nouveau chauffage équivalent à l’ancien, vous le déduisez encore ; dès 2029, plus du tout. Si vous prévoyez de toute façon de gros travaux ces prochaines années, la date de la facture mérite votre attention. Pour les rénovations énergétiques, c’est votre canton qui décide si la déduction reste possible après 2028.
Côté hypothèque, la réforme supprime l’incitation fiscale à garder des dettes élevées. Le DFF s’attend à ce que cela pousse les ménages à rembourser plus vite. Que cela vaille la peine pour vous dépend de ce que votre argent rapporte ailleurs et des liquidités que vous voulez garder. Faites le calcul avec le taux que vous attendez après 2029, pas avec celui d’aujourd’hui.
Et si vous êtes sur le point d’acheter, sachez que chaque année avant 2029 réduit la déduction pour premier logement. Un achat en 2027 donne encore au maximum 8’000 francs de déduction en 2029, un achat en 2029 les 10’000 francs complets. En achetant plus tôt, vous déduisez en revanche vos intérêts selon l’ancien droit jusqu’en 2028. Avec notre taux marginal supposé, l’écart se chiffre à quelques centaines de francs par an : pas de quoi laisser filer une maison qui vous convient. Vous trouverez des offres actuelles de toute la Suisse sur notre page d’accueil. Pour votre propre cas, adressez-vous à l’administration fiscale de votre canton : c’est elle, et non l’AFC, qui établit votre taxation, et elle peut vous dire où en est votre canton dans la mise en œuvre.
Questions fréquentes
La suppression de la valeur locative concerne-t-elle aussi les locataires ?
En général, non. Sont touchés ceux qui ont des dettes, par exemple un crédit à la consommation ou un crédit lombard pour des titres. Dès 2029, ces intérêts ne sont plus déductibles si vous ne possédez pas de bien immobilier loué. Selon le DFF, ces ménages sont peu nombreux par rapport à l’ensemble des locataires.
La déduction pour premier logement vaut-elle pour un appartement de vacances ?
Non. La loi exige que vous achetiez pour la première fois un immeuble en Suisse destiné durablement et exclusivement à votre usage personnel. Un logement de vacances ne remplit pas cette condition, même s’il s’agit de votre premier bien immobilier.
Résidence secondaire louée en partie : quels impôts dès 2029 ?
La partie louée peut compter pour la déduction des intérêts passifs. Comme la Constitution vise les résidences secondaires à usage essentiellement personnel, le canton peut tout de même prélever le nouvel impôt spécial si vous utilisez surtout le logement vous-même. La loi ne dit pas clairement comment calculer la part louée, par exemple selon les jours de location ou les recettes. Si vous louez le logement entièrement, vous déclarez les loyers et ne payez pas l’impôt spécial.
Pouvez-vous encore choisir entre forfait et frais effectifs jusqu’en 2028 ?
Oui. Jusqu’à l’année fiscale 2028 incluse, l’ancien système s’applique, et la Confédération comme les cantons vous laissent choisir chaque année et pour chaque immeuble. Une année de gros travaux, vous déduisez les frais effectifs, les autres années le forfait.
Que devient la déduction si je vends mon logement pour en racheter un autre ?
La déduction pour premier logement prend fin dès l’année fiscale qui suit la vente. Si vous achetez dans un délai approprié un nouveau logement en Suisse que vous occupez vous-même, elle continue pour les années restantes, sans repartir de zéro. Si trop de temps sépare la vente et l’achat, elle tombe complètement.