Calculer sa capacité financière pour une hypothèque en 2026
Le calcul en bref
Les banques calculent la capacité financière ainsi: un taux de 5 % sur toute l’hypothèque, plus l’amortissement annuel et 1 % du prix d’achat pour les frais accessoires. Ce total ne doit pas dépasser un tiers de votre revenu brut. Pour un appartement à 900’000 francs avec 20 % de fonds propres, il vous faut donc un revenu de 159’000 francs par an.
Cette règle générale, vous la trouverez partout. Ce qui manque le plus souvent: elle ne figure dans aucune loi, chaque banque fixe ses propres valeurs et, au plus tard à la retraite, la banque refait le calcul. Nous calculons la capacité financière étape par étape, puis à l’envers, du revenu au prix d’achat possible, et nous montrons ce qui compte comme revenu et ce qui n’y compte pas. Nous nous appuyons sur les directives de l’Association suisse des banquiers (ASB), la surveillance de la FINMA, les données de la Banque nationale suisse (BNS) et la pratique publiée de plusieurs banques.
Calculer votre capacité financière en quatre étapes
Le calcul ne demande que le prix d’achat, les fonds propres et le revenu. Prenons l’exemple d’un couple qui veut acheter un appartement en propriété à 900’000 francs. Il apporte 180’000 francs de fonds propres, soit 20 %, et a besoin d’une hypothèque de 720’000 francs. À deux, les partenaires gagnent 165’000 francs brut par an.
- Intérêts: 5 % sur toute l’hypothèque, soit 36’000 francs. On parle de taux théorique: ce n’est pas le taux de votre contrat, mais une valeur prudente utilisée pour l’examen.
- Amortissement: la part de l’hypothèque qui dépasse les deux tiers de la valeur doit être remboursée en 15 ans. Les deux tiers de 900’000 font 600’000 francs; les 120’000 francs restants divisés par 15 donnent 8’000 francs par an.
- Frais accessoires: 1 % du prix d’achat, soit 9’000 francs. Il s’agit des coûts courants comme le chauffage, l’électricité, l’eau, les assurances et les réparations.
- Comparaison: 36’000 plus 8’000 plus 9’000 donnent 53’000 francs. Divisé par 165’000 francs de revenu, cela fait 32,1 %. La limite d’un tiers est respectée, de justesse.
Le résultat s’appelle le taux de capacité financière. UBS, par exemple, écrit sur sa page consacrée à la capacité financière qu’il ne faut pas dépasser un taux de 33 %. Si le couple gagnait 150’000 francs, il serait à 35,3 % et n’obtiendrait pas cette hypothèque auprès d’une banque qui applique cette limite.
Une confusion revient souvent: le 1 % de frais accessoires n’a rien à voir avec les frais d’acquisition. Les droits de mutation, le notaire et le registre foncier, vous les payez une seule fois, à l’achat. Le calcul de la capacité financière vérifie seulement si vous pouvez assumer les coûts courants année après année. D’où viennent les 5 % et le tiers, c’est la question suivante.
Qui fixe les chiffres
Les chiffres de 5 %, de 1 % et d’un tiers ne figurent ni dans une loi ni dans une ordonnance. Ils relèvent de la pratique des banques, et chaque banque peut les fixer autrement.
Ce qui est contraignant, ce sont les directives de l’ASB concernant les crédits garantis par gage immobilier, dont la version actuelle s’applique depuis le 1er janvier 2025. Elles posent que la capacité financière doit être assurée à long terme et reposer sur des revenus et des charges durables. Le taux théorique et la limite maximale du rapport entre charges et revenu, chaque banque les fixe elle-même dans ses règlements internes. Les directives ne donnent aucun chiffre; elles disent seulement que le taux doit être déterminé avec prudence et peut s’appuyer sur des moyennes à long terme.
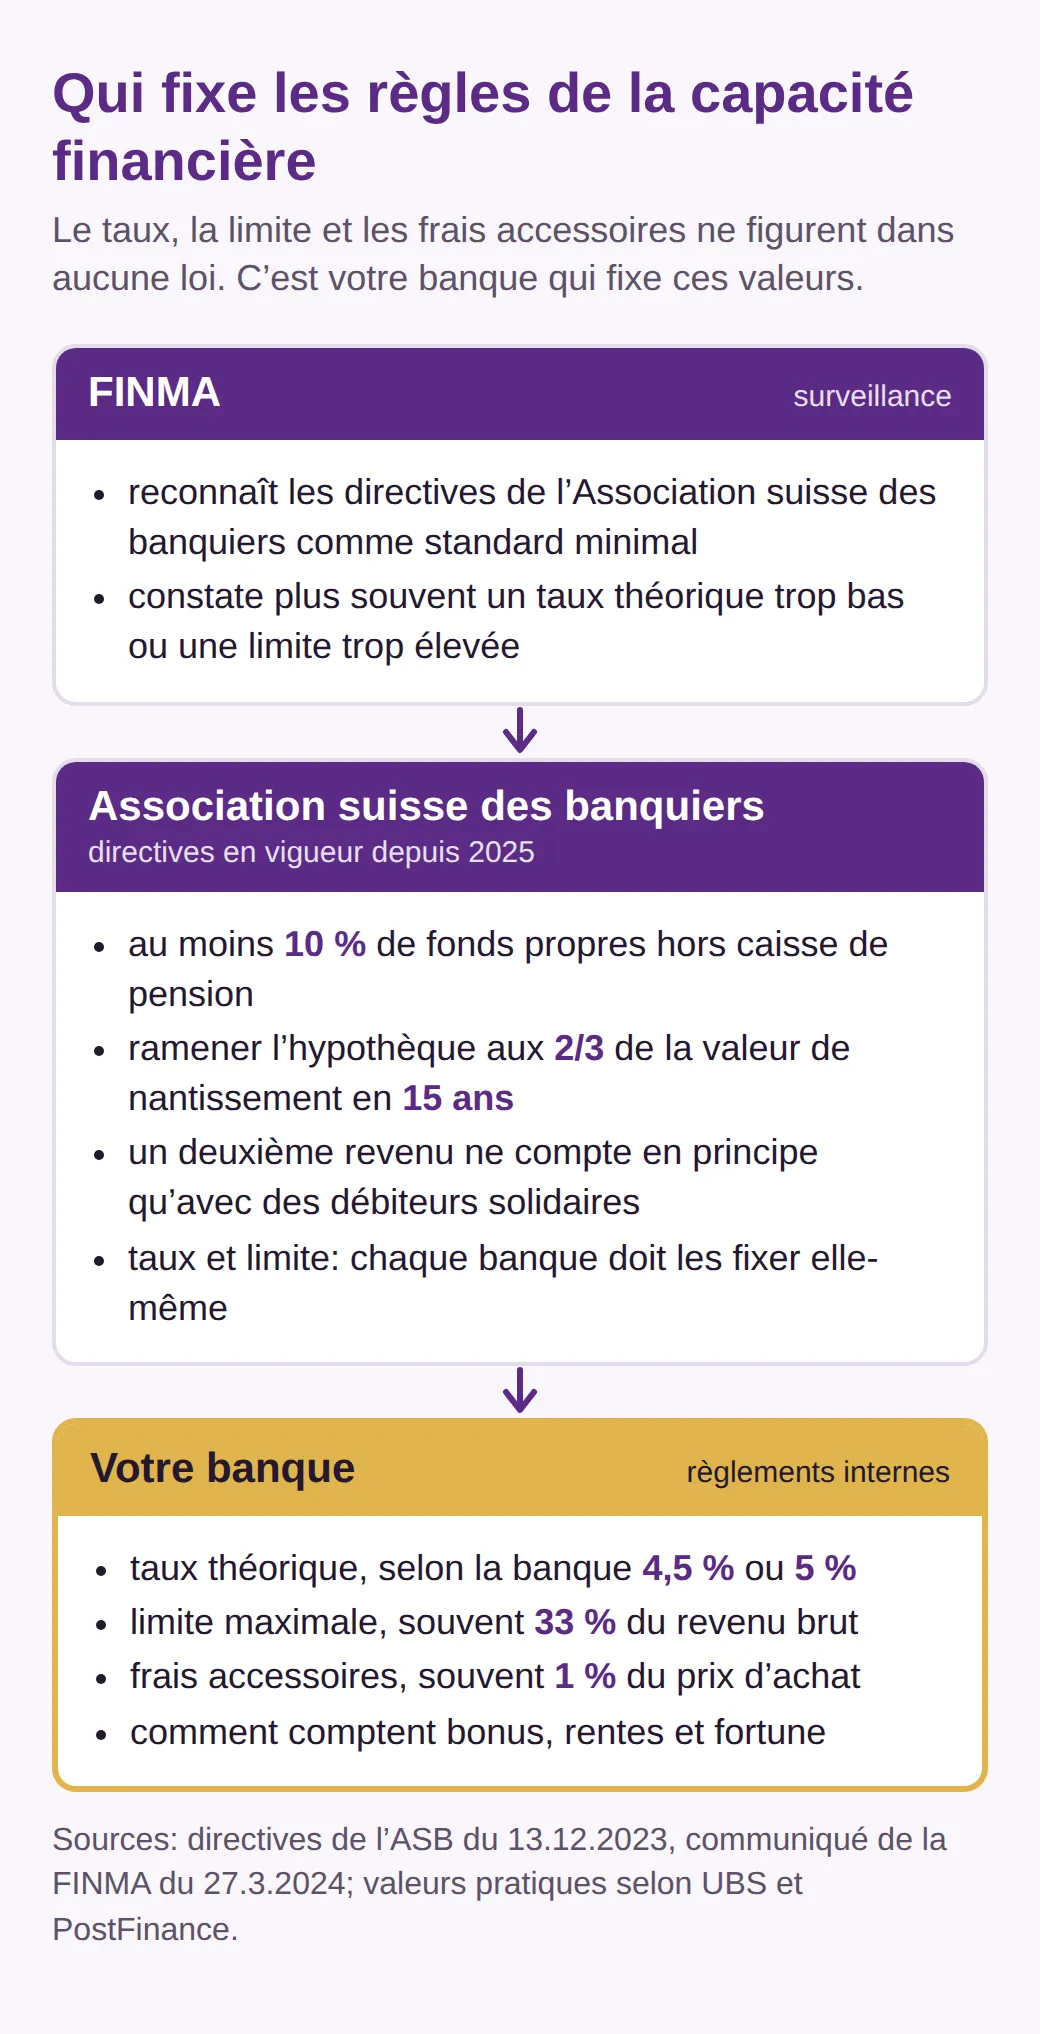
Seuls deux points sont réglés par des chiffres fixes, dans les directives relatives aux exigences minimales pour les financements hypothécaires: au moins 10 % de fonds propres qui ne proviennent pas de la caisse de pension, et l’amortissement aux deux tiers en 15 ans au plus. Comment réunir ces fonds propres, nous l’expliquons dans notre article sur les fonds propres pour l’achat d’un logement.
Dans la pratique, les banques restent pourtant proches les unes des autres. UBS écrit que, selon l’établissement, le taux retenu est de 4,5 ou 5 %. PostFinance calcule avec 5 %, 1 % de frais accessoires et un tiers du revenu brut. L’autorité de surveillance montre que cette marge de manœuvre est bel et bien utilisée: dans son communiqué du 27 mars 2024, la FINMA écrit qu’elle observe plus fréquemment un taux hypothécaire théorique trop bas ou une limite de capacité financière trop élevée. De plus, un certain nombre de banques accordent trop de crédits qui dérogent à leurs propres critères. Mais pourquoi 5 %, si une hypothèque coûte beaucoup moins?
Pourquoi 5 % alors que l’hypothèque coûte moins
Les 5 % sont un test de résistance. La banque veut savoir si vous pourrez garder votre logement même si les taux augmentent nettement sur toute la durée.
Le taux d’intérêt de référence de l’Office fédéral du logement (OFL) montre l’ampleur de l’écart. Il se fonde sur le taux moyen des hypothèques en cours auprès des banques, arrondi au quart de pour-cent. Depuis le 2 septembre 2025, il est de 1,25 %, et le 1er septembre 2026 l’office a confirmé cette valeur. Si nous calculons notre exemple avec ce taux, l’hypothèque coûte 9’000 francs d’intérêts par an au lieu de 36’000.
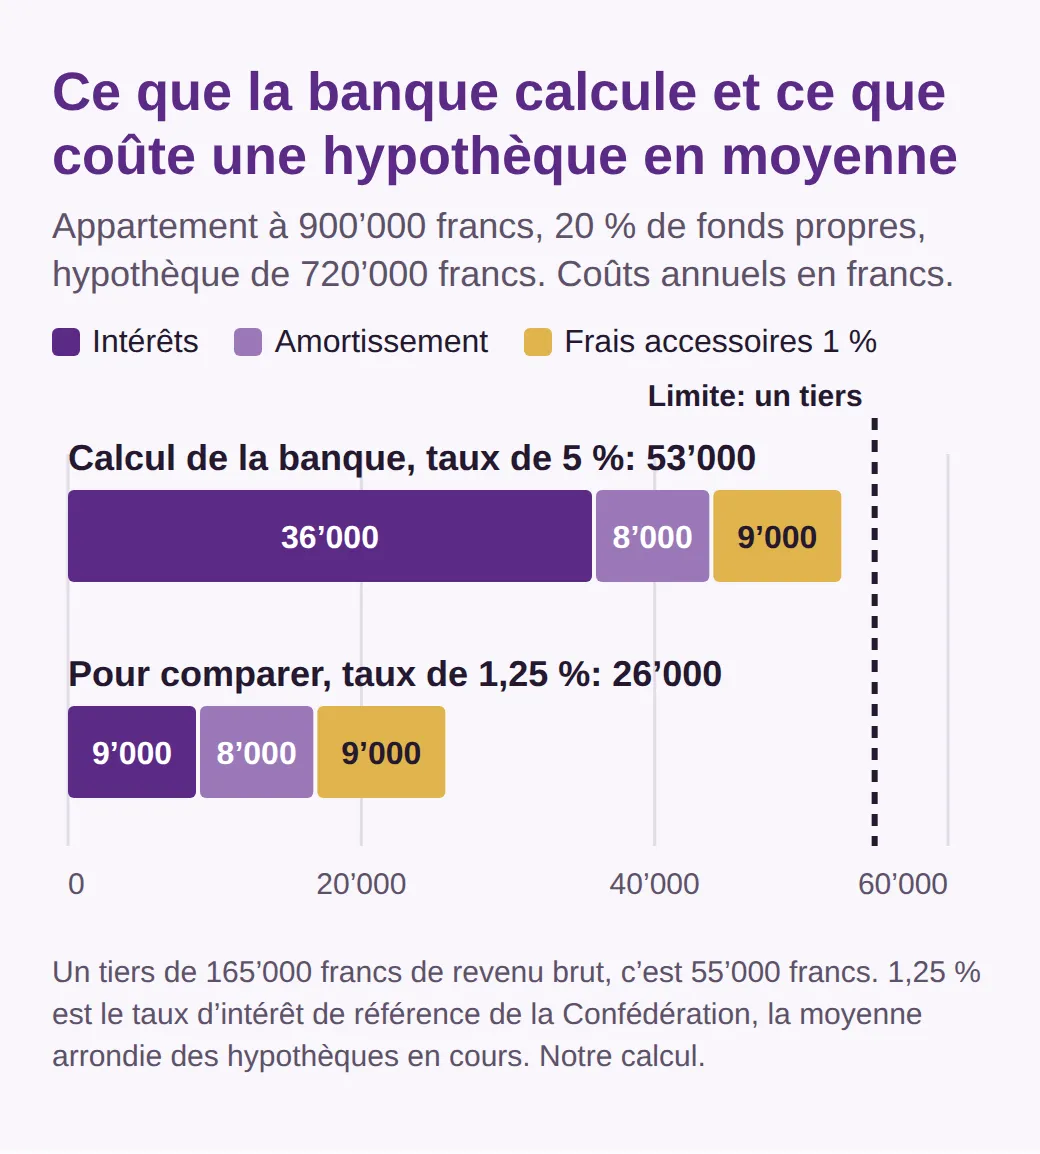
Deux points sont à garder en tête pour cette comparaison. D’abord, l’amortissement n’est pas une dépense comme les intérêts: vous remboursez une dette, et l’argent reste investi dans votre appartement. Ensuite, l’écart entre 1,25 et 5 % n’est pas une réserve à dépenser. C’est la raison pour laquelle la banque ne vous prête pas davantage.
La marge que contiennent réellement les nouvelles hypothèques, la Banque nationale la mesure. Selon son rapport sur la stabilité financière 2026, pour un quart des nouvelles hypothèques destinées à un logement occupé par son propriétaire, le crédit représentait en 2025 au moins 6,9 fois le revenu annuel net du ménage. Pour de tels crédits, le tiers du revenu est déjà absorbé, selon le calcul de la BNS, dès un taux de 3,5 %, et non à partir de 5 %. La BNS utilise une définition du revenu étroite et standardisée. Les banques comptent souvent davantage de revenu, et les ménages qui ont de l’épargne sont nettement moins exposés, selon la BNS. Le constat rejoint toutefois l’avertissement de la FINMA: tous les crédits ne sont pas calculés aussi strictement que la règle générale le laisse supposer. Pour vous, acheteur, c’est surtout la question inverse qui compte: que pouvez-vous vous offrir avec votre revenu?
Quel logement pouvez-vous vous offrir avec votre revenu?
Avec 20 % de fonds propres et un taux théorique de 5 %, vous pouvez consacrer à un logement environ 5,7 fois votre revenu brut. Si la banque calcule avec 4,5 %, c’est environ 6,1 fois.
Ce repère découle directement des quatre étapes. Avec 20 % de fonds propres, intérêts, amortissement et frais accessoires coûtent ensemble environ 5,9 % du prix d’achat par an. Votre revenu doit donc atteindre au moins le triple, un peu moins de 17,7 % du prix d’achat. Le calcul à l’envers donne les prix maximaux suivants:
| Revenu brut | Prix maximal à 5 % | Fonds propres nécessaires | Prix maximal à 4,5 % |
|---|---|---|---|
| 100’000 | 566’000 | 113’000 | 607’000 |
| 130’000 | 736’000 | 147’000 | 789’000 |
| 160’000 | 906’000 | 181’000 | 972’000 |
| 200’000 | 1’132’000 | 226’000 | 1’215’000 |
| 250’000 | 1’415’000 | 283’000 | 1’518’000 |
Tous les montants en francs, arrondis, avec 20 % de fonds propres, un amortissement aux deux tiers en 15 ans et 1 % de frais accessoires. Pour le prix plus élevé de la dernière colonne, il vous faut aussi 20 % de ce prix en fonds propres. Pour voir rapidement ce que permet votre prix maximal, le plus simple est de regarder de vraies offres, par exemple des appartements en propriété dans le canton d’Argovie:
Davantage de fonds propres aide doublement: l’hypothèque diminue et, à partir d’un tiers de fonds propres, l’amortissement obligatoire disparaît complètement. Avec 30 % de fonds propres, le repère à 5 % monte à environ 7,1 fois le revenu. Avec un revenu de 160’000 francs, vous pourriez alors payer jusqu’à environ 1,13 million de francs, mais il vous faudrait 339’000 francs de fonds propres. Souvent, ce qui limite le plus n’est donc pas la capacité financière, mais l’épargne. Pour l’amortissement, vous avez plus de marge que la règle générale ne le laisse voir.
Amortissement: ce qui est obligatoire et ce qui ne l’est pas
La seule obligation est de ramener l’hypothèque aux deux tiers de la valeur de nantissement en 15 ans. Le reste, l’hypothèque de premier rang, les directives n’en exigent pas le remboursement.
La valeur de nantissement est la valeur que la banque attribue à votre bien. Elle peut être inférieure au prix d’achat; selon les exigences minimales, vous devez payer la différence entièrement avec des fonds propres qui ne viennent pas de la caisse de pension. L’amortissement doit être linéaire, c’est-à-dire du même montant chaque année, et commencer au plus tard douze mois après le versement du crédit.
Vous pouvez amortir directement ou indirectement. Directement signifie que vous remboursez chaque année une partie à la banque: l’hypothèque baisse, et les intérêts avec elle. Indirectement signifie que vous versez des cotisations au pilier 3a et mettez l’avoir en gage auprès de la banque; l’hypothèque reste au même niveau jusqu’à ce que vous utilisiez l’argent à la fin. Les directives le permettent expressément. Selon l’Office fédéral des assurances sociales (OFAS), les salariés affiliés à une caisse de pension peuvent verser au plus 7’258 francs dans le pilier 3a en 2026; dès le 1er janvier 2027, ce sera 7’373 francs. Pour notre exemple, avec 8’000 francs d’amortissement, un seul compte 3a ne suffit donc pas tout à fait, ni une année ni l’autre; si les deux partenaires cotisent et que la banque accepte les deux comptes en gage, le calcul tient.
Une règle souvent citée ne figure pas telle quelle dans les directives: l’hypothèque de second rang devrait être remboursée au plus tard à la retraite. Les exigences minimales ne mentionnent que les 15 ans. Beaucoup de banques l’exigent malgré tout, dont Raiffeisen et PostFinance. Si vous achetez à 55 ans, vous n’avez alors pas 15 ans mais environ 10, et l’amortissement annuel augmente d’autant. Nous en arrivons au revenu, l’autre côté du calcul.
Ce qui compte comme revenu et ce qui est déduit
Seul compte le revenu durable, c’est-à-dire celui dont on peut supposer qu’il existera à moyen terme avec une probabilité raisonnable. Ce que cela signifie dans le détail, chaque banque le fixe là encore elle-même.
Pour les couples, une règle est décisive. Selon les directives de l’ASB, un deuxième revenu ne peut en principe être pris en compte qu’en présence de débiteurs solidaires. Autrement dit, les deux partenaires signent le contrat de crédit, et la banque peut exiger de chacun le montant entier. Si, dans notre exemple, l’un gagne 95’000 francs et l’autre 70’000, et que seul le premier signe, la part des charges passe de 32,1 à 55,8 % du revenu. Le même appartement ne serait plus finançable.
Même entre débiteurs solidaires, chaque franc ne compte pas de la même manière. UBS cite trois exemples tirés de la pratique: certaines banques ne comptent les bonus que partiellement, voire pas du tout; certaines tiennent compte du fait que le taux d’activité, et donc le revenu de la famille, pourrait changer à la naissance d’un enfant; et les engagements en cours comme les contrats de leasing sont déduits du revenu. Les directives mentionnent en plus les pensions alimentaires et les mensualités de crédits privés, et laissent à la banque le choix de déduire ces montants du revenu ou de les compter dans les charges. Un leasing automobile de 600 francs par mois fait 7’200 francs par an. Si la banque le déduit du revenu, comme le décrit UBS, notre couple arrive à 33,6 %; si elle le compte dans les charges, c’est 36,5 %. Dans les deux cas, il dépasse la limite.
Si vous achetez avec une forte part de salaire variable ou en tant qu’indépendant, demandez à la banque avant la visite comment elle compte ce revenu. Les directives exigent seulement qu’elle le définisse dans ses règlements, pas comment. Au plus tard à la retraite, le revenu change de toute façon, et la banque refait alors le calcul.
Le deuxième examen: la capacité financière à la retraite
Les banques veulent savoir si vous pourrez encore assumer les charges de votre logement avec votre revenu de retraite. Elles calculent toujours avec un taux de 5 %, bien que le revenu baisse le plus souvent nettement.
PostFinance écrit que le taux théorique pris en compte reste de 5 % même après le départ à la retraite. Raiffeisen calcule pour cette période avec une limite de 38 % du revenu disponible et n’exige pas le remboursement de l’hypothèque de premier rang tant que la capacité financière est assurée après la retraite.
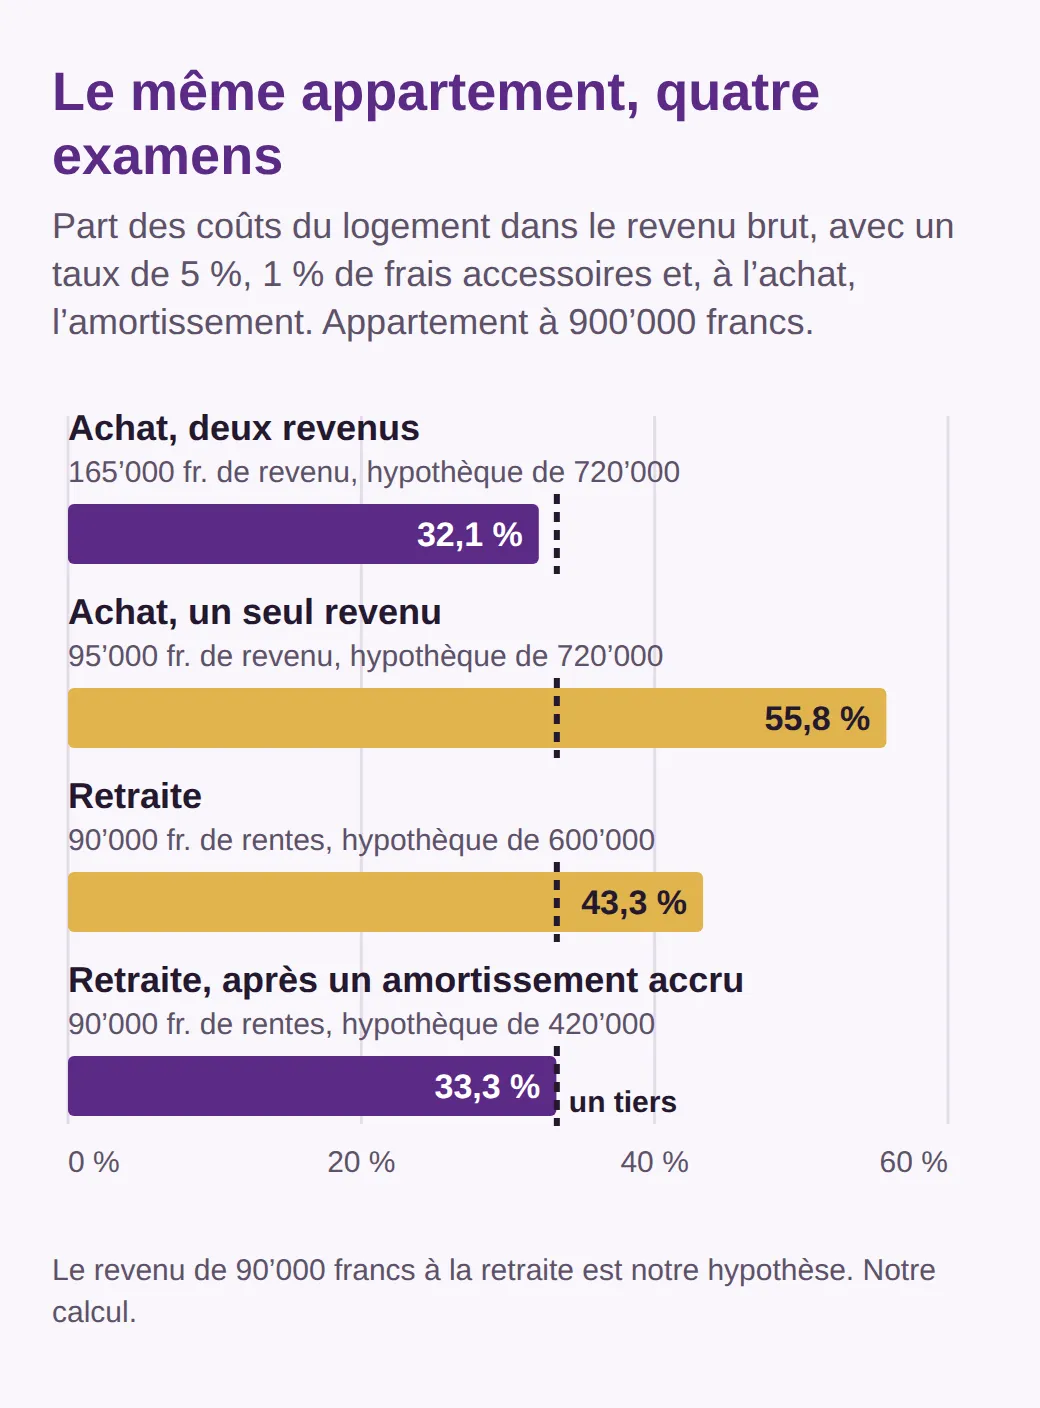
Supposons que notre couple ait ramené son hypothèque à 600’000 francs d’ici la retraite, et que ses rentes de l’AVS et de la caisse de pension s’élèvent ensemble à 90’000 francs par an. La banque compte 30’000 francs d’intérêts et 9’000 francs de frais accessoires, soit 39’000 francs. Cela représente 43,3 % du revenu. Pour revenir à un tiers, l’hypothèque devrait descendre à 420’000 francs, et le couple devrait rembourser encore 180’000 francs.
C’est là que l’épargne aide. Selon PostFinance, les banques peuvent compter la fortune liquide, comme les avoirs en compte ou les titres, comme un revenu fictif, à raison d’environ 4 à 5 % du montant. Calculés à 5 %, 150’000 francs sur un compte ou dans un dépôt comptent comme 7’500 francs de revenu supplémentaire. Dans notre exemple, le revenu pris en compte monterait à 97’500 francs, et il ne faudrait plus amortir que 130’000 francs au lieu de 180’000.
Mieux vaut planifier tôt, pas à 64 ans. Si vous amortissez de toute façon indirectement par le pilier 3a, vous disposez à la retraite d’un capital que vous pouvez utiliser. Si vous utilisez l’argent de la caisse de pension pour l’hypothèque, vous réduisez en revanche votre rente, comme le rappelle UBS, et donc précisément le revenu que la banque examine à la retraite. Reste à voir ce que vous pouvez faire si, dès l’achat, il manque peu pour que le calcul passe.
Capacité financière tout juste insuffisante: que faire?
Si votre taux dépasse légèrement un tiers, vous disposez de quatre leviers: plus de fonds propres, un prix plus bas, un deuxième revenu comme débiteur solidaire ou une banque qui applique d’autres valeurs. Pour un prix plus bas, il vaut la peine de chercher plus largement que prévu, côté emplacement et type de bien, par exemple parmi les maisons du canton de Lucerne:
Chaque banque fixe son propre taux théorique, et, dans notre tableau, un taux de 4,5 % au lieu de 5 % suffit déjà à rendre possible un prix d’achat supérieur d’environ 7 %. Il vaut donc la peine de demander plusieurs offres et de poser expressément la question du taux et de la limite utilisés pour le calcul de la capacité financière, pas seulement celle du taux du contrat.
Reste l’exception. Dans des cas justifiés, les banques peuvent accorder des crédits qui dérogent à leurs propres règles, les opérations dites exceptions to policy. La banque doit les documenter et les surveiller. La FINMA estime qu’il y en a trop. Pour vous, cela signifie qu’une banque qui accepte des charges égales à 36 % du revenu a ses raisons, mais que c’est vous qui portez au bout du compte le risque d’une hausse des taux. Surtout avec une hypothèque SARON, dont le taux suit le marché en permanence, une hausse se répercute vite sur votre budget.
Calculez donc votre propre prix maximal avant la première visite, avec 5 %, vos fonds propres et seulement le revenu que vous êtes sûr d’avoir encore dans cinq ans. Si le bien qui vous plaît se situe en dessous, vous négocierez plus sereinement. Ce qui change dès 2029 pour les propriétaires sur le plan fiscal, vous le lirez dans notre article sur la suppression de la valeur locative.
Questions fréquentes
Faut-il prouver à nouveau sa capacité financière après l’achat?
La banque réexamine votre crédit à des intervalles qu’elle fixe elle-même, et lors d’événements qui touchent votre solvabilité. Si vous renouvelez une hypothèque à taux fixe pour un montant inchangé ou inférieur, les directives de l’Association suisse des banquiers n’exigent pas de nouvel examen de la capacité financière. Si vous voulez augmenter l’hypothèque, il faut une nouvelle décision de crédit avec un examen complet.
Une nouvelle banque recalcule-t-elle la capacité financière si je change de banque pour mon hypothèque?
Oui. Pour la nouvelle banque, la reprise du crédit est une nouvelle opération, et elle l’examine comme un nouveau crédit. Si vous gagnez moins depuis l’achat ou si vous êtes à la retraite, un changement de banque peut donc être refusé faute de capacité financière suffisante, alors que votre banque actuelle serait prête à renouveler.
Peut-on calculer sa capacité financière avec le salaire net?
La banque calcule avec le salaire brut; chez PostFinance, par exemple, la limite d’un tiers se rapporte au revenu brut. Si vous n’avez que votre salaire net sous la main pour un premier contrôle, vous pouvez vous inspirer de la Banque nationale suisse: dans ses analyses, elle utilise 38 % du revenu net comme approximation d’un tiers du revenu brut. Pour la décision de crédit, c’est toutefois le calcul de la banque qui compte.
Les calculateurs de capacité financière en ligne sont-ils fiables?
Ils n’engagent à rien. Un calculateur applique la règle générale avec des valeurs fixes. Ce qui compte, ce sont les règles internes de la banque qui examine votre crédit: son taux théorique, sa limite maximale et la manière dont elle compte le bonus, un deuxième revenu et la fortune.
Autres articles du blog
Tous les articles
Fonds de rénovation en PPE: combien faut-il verser?
Fonds de rénovation en PPE: versements recommandés, exemple en francs, règlement, assemblée des copropriétaires et ce qui change pour les impôts en 2029.
Contrat de réservation immobilier: l’acompte est-il perdu?
Sans notaire, un contrat de réservation est nul. L’acompte selon le Tribunal fédéral, comment payer sans risque et les étapes jusqu’au registre foncier.
Acheter une maison en Suisse en tant qu’étranger en 2026
Qui peut acheter sans autorisation: UE/AELE, permis B, C, L et G, États tiers. Logement de vacances, terrain, départ et durcissement prévu de la lex Koller.