Fonds de rénovation en PPE: combien faut-il verser?
La règle d’usage
La loi n’impose pas de fonds de rénovation et ne fixe aucun montant. Les associations recommandent de verser chaque année 0,2 à 1,2 % de la valeur d’assurance du bâtiment. Pour un fonds qui ne paie que les travaux nécessaires, le Conseil fédéral considère 0,4 % comme un bon repère, jusqu’à ce que le fonds atteigne 6 % de cette valeur. Avec une valeur d’assurance de 5 millions de francs et une quote-part de 100/1000, cela fait pour vous 2’000 francs par an.
Cela paraît peu, et c’est bien là le problème. Beaucoup de communautés mettent de côté moins que ce dont leur immeuble aura besoin, et ne s’en aperçoivent qu’au moment où le toit est à refaire. Nous montrons ce que dit la loi et ce qu’elle ne dit pas, calculons le fonds d’un immeuble type en francs et expliquons qui décide quoi en assemblée. S’y ajoutent deux changements à connaître: dès 2029, les versements pour un logement occupé par son propriétaire ne seront plus déductibles des impôts, et le Conseil fédéral veut permettre aux copropriétaires d’obtenir un fonds en justice. Nous nous appuyons sur le Code civil (CC), le message du Conseil fédéral du 13 mai 2026, un arrêt du Tribunal fédéral et la pratique d’administrations fiscales cantonales.
Ce qu’est le fonds de rénovation et à qui il appartient
Le fonds de rénovation est de l’argent que la communauté met de côté année après année pour payer plus tard les gros travaux sur les parties communes de l’immeuble. On parle du toit, de la façade, de l’ascenseur, du chauffage ou de la cage d’escalier, pas de votre cuisine.
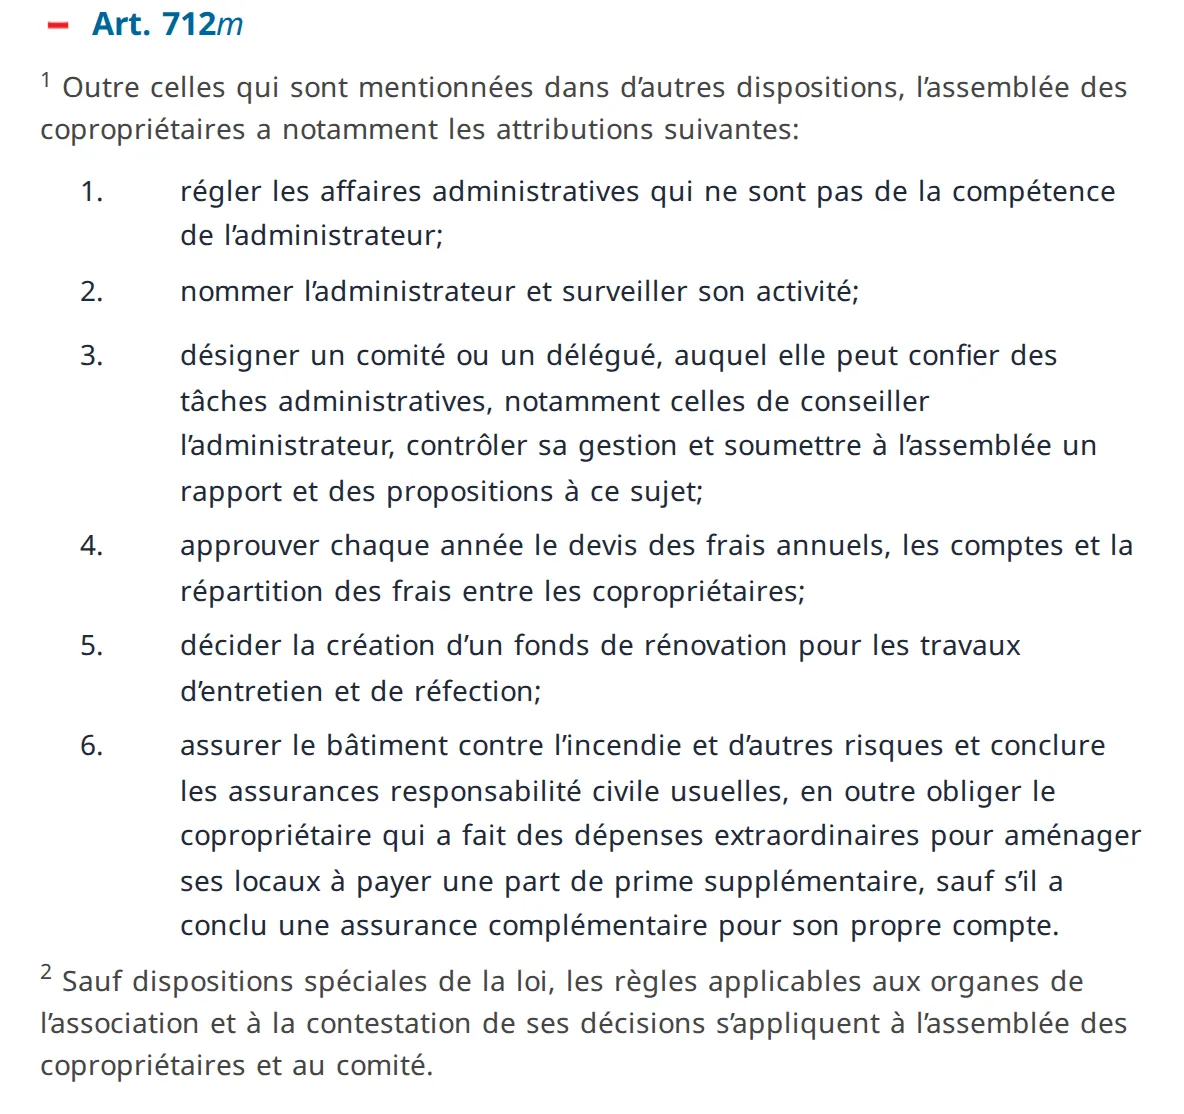
Le Code civil ne mentionne le fonds qu’à deux endroits. L’art. 712l CC le range parmi les avoirs que la communauté acquiert en son nom. Et selon l’art. 712m, l’assemblée a pour attribution de «décider la création» d’un tel fonds. La loi n’en dit pas plus: ni obligation, ni montant, ni plafond.
À qui appartient cet argent? Le Tribunal fédéral l’a précisé dans son arrêt 9C_391/2023 du 5 janvier 2024. La communauté dispose du fonds, mais juridiquement il reste la propriété de chaque copropriétaire, au prorata de sa part. Vous ne pouvez ni retirer votre part ni la vendre séparément. Elle fait partie de l’appartement et passe avec lui au prochain propriétaire. C’est aussi pour cela que vous la déclarez comme fortune dans votre déclaration d’impôt.
Combien ce fonds devrait contenir, la loi ne le dit pas. Il existe en revanche des recommandations.
Combien faut-il verser au fonds?
La fourchette recommandée va de 0,2 à 1,2 % de la valeur d’assurance du bâtiment par an. La valeur d’assurance est le montant pour lequel tout l’immeuble est assuré contre l’incendie et les éléments naturels. Elle figure dans la police de la communauté ou dans la décision de l’établissement cantonal d’assurance des bâtiments.
Le message du Conseil fédéral sur la révision de la propriété par étages (PPE) recense les recommandations des associations. Selon le message, l’association des propriétaires Hauseigentümerverband Schweiz conseille 0,9 à 1,2 %, l’USPI Vaud, la section vaudoise de l’Union suisse des professionnels de l’immobilier, 0,2 %. Le Hauseigentümerverband Region Winterthur recommande plus de 1 % sur son propre site (en allemand). L’association suisse des propriétaires par étages, le Schweizer Stockwerkeigentümerverband (en allemand), recommande au moins 0,4 %, tant que le fonds reste sous 6 % de la valeur d’assurance. Ces 0,4 %, le Conseil fédéral les qualifie de bon repère lorsqu’un juge ordonne un fonds qui ne paie que les travaux nécessaires. Pour le plafond du fonds, le message cite 2 à 10 % de la valeur d’assurance.
Les administrations fiscales ont aussi leur avis, puisque les versements sont aujourd’hui déductibles. L’administration des impôts du canton de Thurgovie (en allemand) juge usuels des versements de 0,2 à 1 %. Le fonds ne doit en règle générale pas dépasser 10 %, et elle se réserve le droit de l’examiner lors de la taxation.
Notre immeuble type montre ce que cela donne en francs: dix appartements, une valeur d’assurance de 5 millions de francs. Votre appartement a une quote-part de 100/1000, soit un dixième. Selon l’art. 712h, chacun paie selon la valeur de sa part, et c’est aussi ainsi que se répartit le fonds.
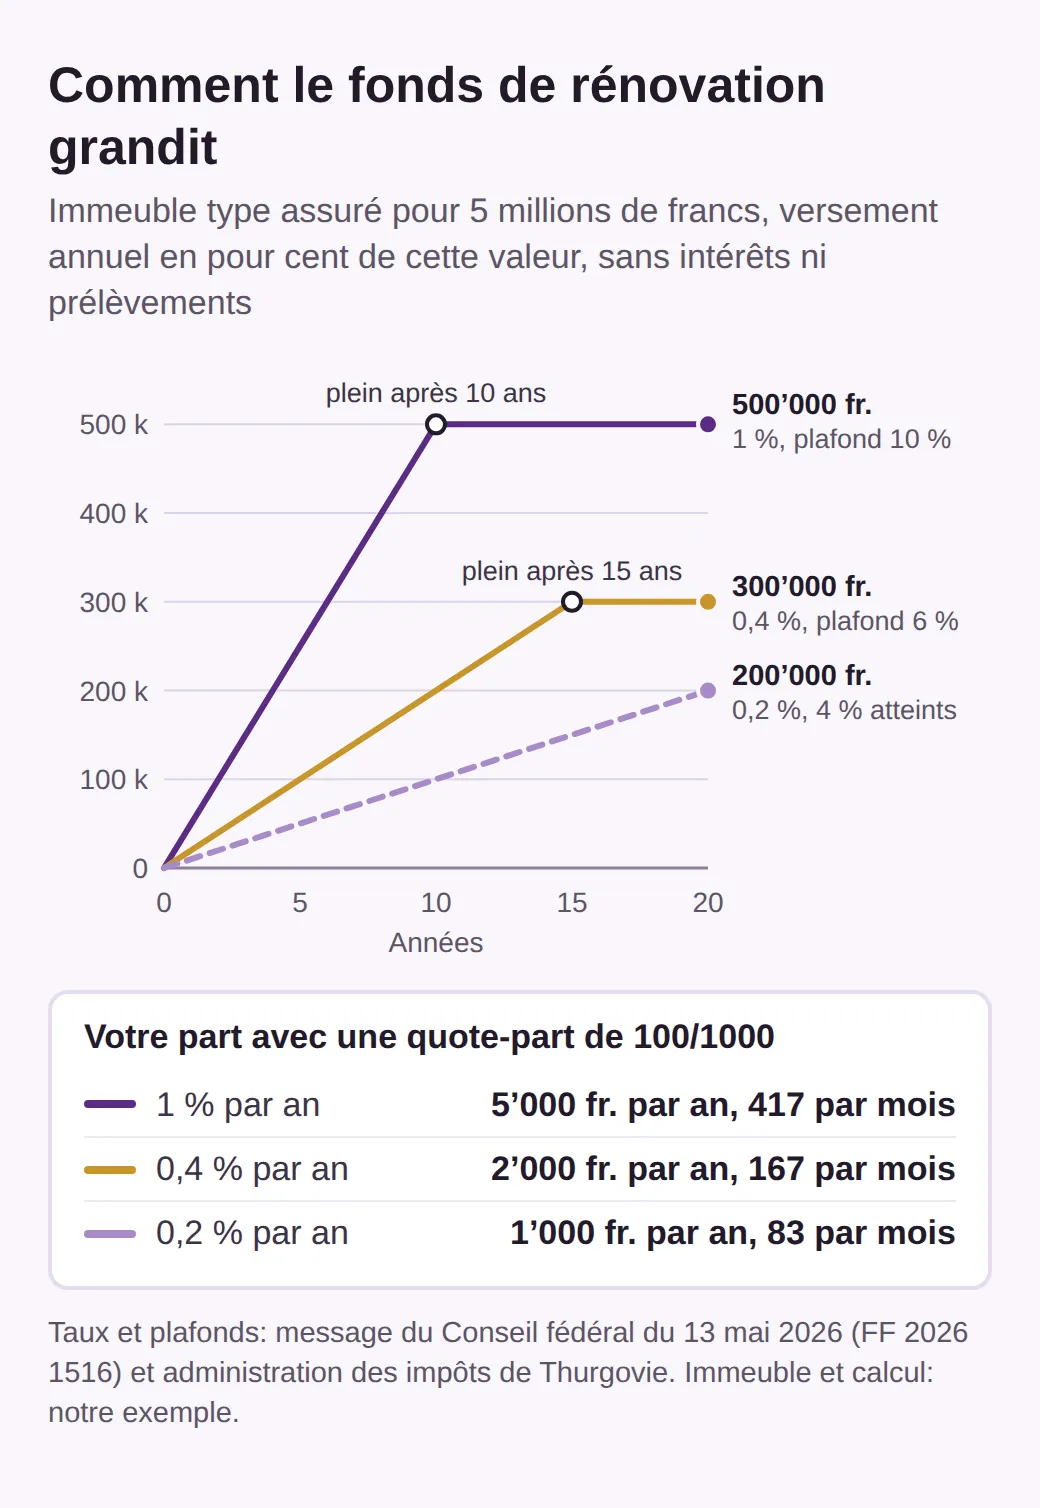
À 0,4 %, la communauté verse 20’000 francs par an, et votre part est de 2’000 francs, soit environ 167 francs par mois. Après 15 ans, le fonds contient 300’000 francs et atteint la limite de 6 %. À 1 %, vous paieriez 417 francs par mois, et le fonds serait plein après dix ans, à 500’000 francs. À 0,2 %, vous payez 83 francs par mois, et le fonds atteint 200’000 francs après 20 ans.
Le bon taux pour votre immeuble dépend de son âge, de son état et de son équipement. Un immeuble avec toit plat, ascenseur et parking souterrain a besoin de plus qu’un bâtiment simple sans ascenseur, un immeuble des années 1970 de plus qu’une construction neuve. Et un fonds créé peu avant une grosse rénovation ne rattrape plus son retard: même pour un fonds ordonné par le juge, le Conseil fédéral juge inadéquates des contributions très élevées destinées à combler ce retard. Deux études montrent combien de fonds sont trop maigres.
Pourquoi tant de fonds sont trop petits
La plupart des communautés ont un fonds, mais il ne suffit souvent pas. Une étude de la Haute école spécialisée de Lucerne (HSLU) de 2010, mandatée par l’Office fédéral du logement et citée par le Conseil fédéral dans son message, a examiné la PPE dans l’agglomération lucernoise. 84 % des communautés avaient un fonds de rénovation, et les trois quarts jugeaient leurs contributions correctes. En réalité, seuls un quart à la moitié des fonds pouvaient couvrir les rénovations prévisibles.
Un article spécialisé de l’Office fédéral de l’énergie (en allemand) de 2023, consacré à un projet de suivi de la HSLU, en donne la raison: selon les relevés lucernois, les communautés mettaient de côté en moyenne 0,25 % de la valeur d’assurance par an. Le repère de 0,8 % que l’article retient pour le seul maintien de la valeur des parties communes n’était atteint que par dix pour cent d’entre elles. Pour vos propres locaux, il ajoute 1,1 %, que vous épargnez à titre privé. Pour un appartement d’une valeur d’assurance de 600’000 francs, cela fait 400 francs par mois pour le fonds et 550 francs pour votre intérieur. Les 0,8 % restent dans la fourchette des associations, mais ils représentent le double du repère du Conseil fédéral. Avec la part privée, on arrive à près de 2 % par an. Prenez ce chiffre comme une estimation haute, pas comme une norme.
S’y ajoute l’âge des immeubles. Selon le message, un nombre important de bâtiments en PPE ont été construits dans les années 1960 et 1970. Ils ont aujourd’hui l’âge où les installations techniques et l’enveloppe doivent être renouvelées, et beaucoup de communautés se heurtent alors à des problèmes de financement. Il ne s’agit pas d’une minorité: en 2023, on comptait 589’170 logements habités en PPE, soit 12,3 % de tous les logements habités.
Un cas argovien: 400’000 francs pour 1,1 million
L’article de l’Office fédéral de l’énergie décrit, sur un immeuble réel, ce qui se passe quand le fonds ne suffit pas. Le bâtiment, dans le canton d’Argovie, compte 26 appartements, et le toit avait déjà été refait. Pour la façade, les ascenseurs, les installations électriques et les cages d’escalier, la communauté avait besoin d’un peu plus de 1,1 million de francs. Le fonds contenait 400’000 francs.
Elle a comblé l’écart avec deux prêts: 620’000 francs d’une banque et 100’000 francs d’un particulier. Les propriétaires les plus aisés ne voulaient d’abord pas de crédit. Ils ont accepté parce qu’une rénovation par étapes aurait coûté jusqu’à 250’000 francs de plus. D’autres communautés augmentent les contributions avant une rénovation ou décident une contribution extraordinaire, quand tous les propriétaires peuvent l’assumer.
Pour vous qui achetez, cela signifie qu’une telle contribution extraordinaire peut aussi vous toucher si elle a été décidée avant votre achat. Selon l’art. 649a CC, les décisions de la communauté sont aussi opposables aux nouveaux propriétaires. Où ces décisions sont consignées et comment elles sont prises, c’est l’affaire du règlement et de l’assemblée.
Le règlement de PPE: la constitution de l’immeuble
Le règlement fixe comment la communauté est administrée et comment les locaux peuvent être utilisés. Chaque copropriétaire peut exiger qu’un règlement soit établi et mentionné au registre foncier. Il est adopté ou modifié à la majorité des copropriétaires représentant en outre plus de la moitié de la valeur des parts (art. 712g, al. 3).
La loi ne dit pas ce qu’il doit contenir. Quand vous le lisez avant un achat, quatre points comptent. D’abord le fonds: existe-t-il, quel est le montant des versements, y a-t-il un plafond, et à quoi l’argent peut-il servir? Ensuite la clé de répartition des frais: tout le monde paie-t-il selon sa quote-part, ou y a-t-il des exceptions, par exemple pour l’ascenseur que l’appartement du rez-de-chaussée n’utilise presque pas? La loi demande que de tels cas soient pris en compte. Troisièmement, les droits d’usage particulier sur le jardin, la place de parc ou le galetas. Quatrièmement, les majorités: si d’autres règles que celles de la loi s’appliquent dans votre immeuble, elles figurent dans le règlement ou dans l’acte constitutif.
Le fonds mérite un second regard, parce que le fisc lit aussi le règlement. Aujourd’hui, les versements ne sont déductibles que si le fonds est prévu dans le règlement et ne peut servir qu’à la réparation et à l’entretien des parties communes. C’est ce qu’écrit l’administration cantonale des impôts d’Appenzell Rhodes-Intérieures (en allemand), et la Thurgovie fait de même. Si le règlement ouvre le fonds à d’autres buts, les propriétaires perdent la déduction l’année du versement. Selon la pratique thurgovienne, seul ce que le fonds dépense réellement pour l’entretien est alors déductible. Le règlement se modifie en assemblée.
L’assemblée: qui décide, à quelle majorité
L’assemblée des copropriétaires est l’organe suprême de la communauté. Elle approuve chaque année le budget, les comptes et la répartition des frais, nomme et surveille l’administrateur et décide du fonds. Là où la loi ne prévoit rien de particulier, le droit des associations s’applique (art. 712m, al. 2). Mais selon l’objet, les majorités exigées varient beaucoup.
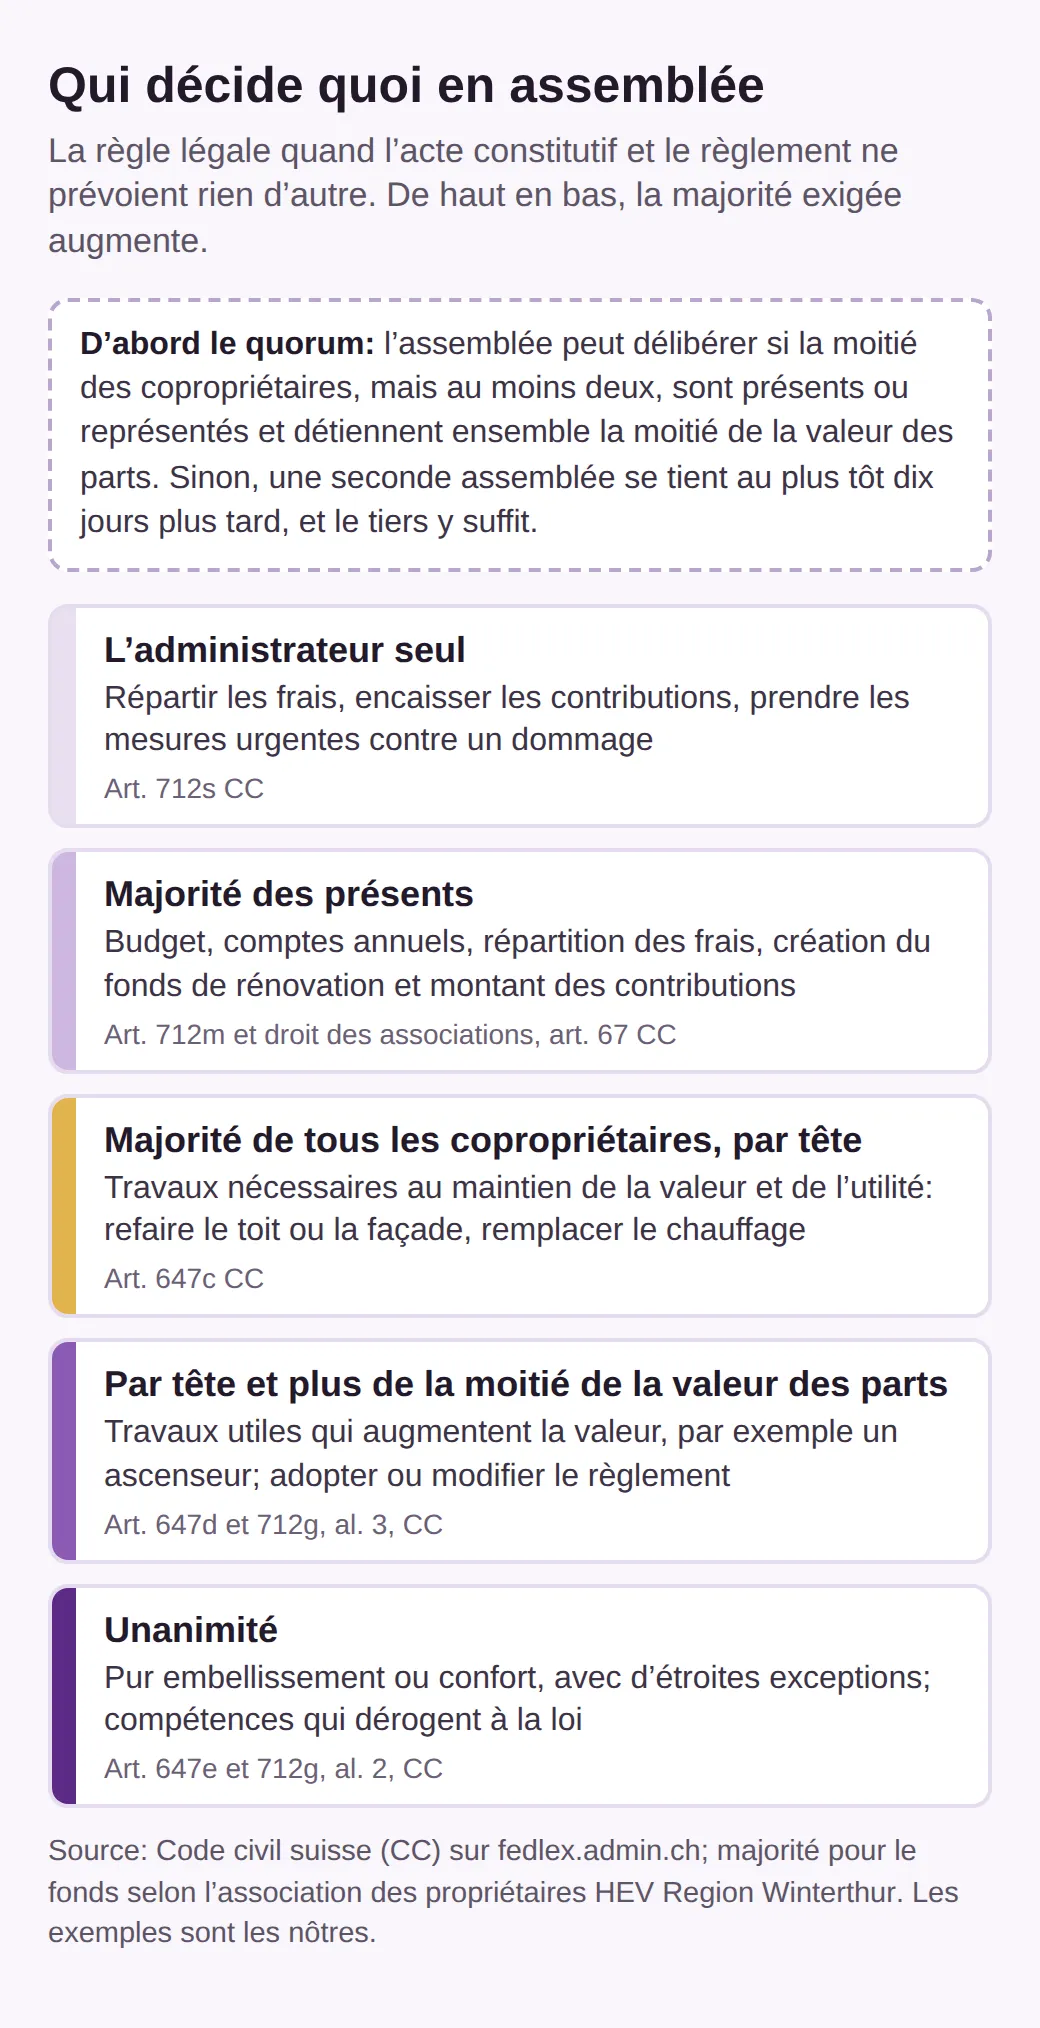
L’assemblée crée le fonds lui-même à la majorité des présents, si le règlement ne dit rien d’autre; c’est aussi la lecture du Hauseigentümerverband Region Winterthur. Si le fonds figure déjà dans le règlement, le modifier exige la double majorité, par tête et en valeur des parts. Pour dépenser l’argent, c’est la majorité requise pour le type de travaux qui s’applique. Les travaux nécessaires, qui maintiennent la valeur et l’utilité de l’immeuble, exigent selon l’art. 647c la majorité de tous les copropriétaires, pas seulement des présents. Dans un immeuble de dix copropriétaires, six doivent donc approuver, même si seuls sept sont là. Les travaux qui augmentent la valeur ou rendent l’immeuble plus pratique exigent en plus la majorité de la valeur des parts (art. 647d). Un fonds bien rempli aide à réunir ces majorités: qui n’a pas à sortir 30’000 francs d’un coup dit plus facilement oui.
Pour que l’assemblée puisse décider, elle doit atteindre le quorum. Selon l’art. 712p, la moitié des copropriétaires, mais au moins deux, représentant en outre la moitié de la valeur des parts, doit être présente ou représentée. Si un appartement appartient à plusieurs personnes, par exemple à un couple marié, elles ont ensemble une seule voix. Et un objet qui ne figurait pas en bonne et due forme à l’ordre du jour ne peut être voté que si le règlement le permet expressément (art. 67, al. 3). Si vous voulez des contributions plus élevées au fonds, envoyez donc votre proposition à l’administrateur assez tôt, avant la convocation.
Si vous n’êtes pas d’accord avec une décision et que vous ne l’avez pas approuvée, vous pouvez l’attaquer en justice si elle viole la loi ou le règlement. Le délai est court: un mois à compter du jour où vous en avez eu connaissance (art. 75). Ce que vous pouvez et devez faire par ailleurs en tant que copropriétaire, la loi le règle ailleurs.
Vos droits et devoirs de copropriétaire
Aucune partie de l’immeuble ne vous appartient en propre. La propriété par étages est une part de copropriété sur tout le bien-fonds, liée au droit exclusif d’utiliser certains locaux et de les aménager à l’intérieur (art. 712a). Dans votre appartement, vous êtes libre, tant que vous ne gênez pas les autres et que vous n’endommagez pas les parties communes ni n’en modifiez l’usage ou l’aspect. En contrepartie, vous devez entretenir vos locaux de manière que le bâtiment reste en bon état.
Votre principal devoir est de payer. Vous supportez les frais communs selon votre quote-part: entretien, réparations, administration, assurances et versements au fonds. Si quelqu’un ne paie pas, la communauté peut faire inscrire une hypothèque légale sur sa part d’étage pour les contributions des trois dernières années (art. 712i). Cette hypothèque vise le propriétaire actuel. Des dettes laissées par le vendeur peuvent donc rester attachées à votre nouvel appartement.
Votre droit le plus important est un droit qu’aucun règlement ne peut vous retirer: vous pouvez exiger que soient exécutés les travaux nécessaires au maintien de la valeur et de l’utilité de l’immeuble, au besoin sur ordre du juge. Si un dommage menace dans l’immédiat, par exemple une conduite d’eau qui éclate à la cave, vous pouvez agir aux frais de tous (art. 647, al. 2). Le fonds lui-même, en revanche, vous ne pouviez jusqu’ici pas l’obtenir en justice. Le Conseil fédéral veut changer cela.
Ce que la révision veut changer
Le Conseil fédéral a adopté le 13 mai 2026 le message sur la révision de la propriété par étages, comme l’annonce l’Office fédéral de la justice. Le Parlement le traite sous le numéro d’objet 26.044, et le Conseil national se prononce en premier. À la mi-octobre 2026, il n’avait encore rien décidé, et la loi est sujette au référendum facultatif. C’est ensuite le Conseil fédéral qui fixe son entrée en vigueur.
La principale nouveauté pour le fonds figure dans le projet sous l’art. 712hbis. Au moins deux copropriétaires peuvent demander au juge d’ordonner la création d’un fonds ou la modification d’un fonds existant, si l’assemblée a d’abord rejeté leur proposition. Dans les communautés de deux ou trois copropriétaires, chacun peut agir seul. Le juge fixe les contributions annuelles et la durée, qui peut être illimitée, et il le fait en procédure sommaire, donc rapidement. Avant la fin de cette durée, la communauté ne peut dissoudre ou modifier un tel fonds qu’à l’unanimité. Le Conseil fédéral refuse en revanche une obligation générale de créer un fonds. Le Conseil national avait déjà rejeté une telle obligation le 4 mars 2019, par 132 voix contre 51.
Le projet touche aussi l’assemblée. Les décisions ne seront valables qu’avec un procès-verbal daté et signé, envoyé à tous les copropriétaires. Les abstentions ne compteront plus dans le calcul des majorités, sauf si le règlement en dispose autrement. Qui bloque systématiquement ou ne paie pas à répétition pourra être privé de son droit de vote pour l’assemblée suivante, par décision de tous les autres copropriétaires. Si un copropriétaire signale un défaut de construction sur les parties communes, l’administrateur devra convoquer une assemblée dans les trois mois, afin que les copropriétaires coordonnent leurs démarches. Enfin, l’hypothèque légale pour les contributions sera limitée à trois contributions annuelles, mais elle subsistera aussi en cas de réalisation forcée. Un changement fiscal arrivera plus vite que la révision.
Impôts: fonds de rénovation déductible jusqu’à fin 2028 seulement
Aujourd’hui, vous déduisez vos versements au fonds comme frais d’entretien, l’année où vous les payez. Dès 2029, ce ne sera plus possible pour un logement que vous occupez vous-même. Le Conseil fédéral a décidé le 1er avril 2026 de mettre en vigueur la réforme de l’imposition de la propriété du logement au 1er janvier 2029. Avec la valeur locative disparaît aussi la déduction des frais d’entretien, et donc celle des versements au fonds. Ce que la réforme signifie par ailleurs, nous l’expliquons dans notre article sur la suppression de la valeur locative. Pour les appartements loués, la déduction des frais d’entretien est maintenue.
Il est tentant de verser le plus possible d’ici fin 2028. Les administrations fiscales d’Appenzell Rhodes-Intérieures, d’Appenzell Rhodes-Extérieures, de Saint-Gall et de Thurgovie mettent en garde contre cela, dans une prise de position commune. Elles n’acceptent des versements plus élevés que s’ils restent dans le cadre habituel ou si un projet concret, déjà planifié, est documenté par des devis ou des pièces du projet. Des hausses sans motif objectif ne sont en principe pas admises en déduction. Si vous prévoyez de toute façon une rénovation, il vaut donc la peine de bien la documenter et de motiver la hausse des contributions. Une pure opération fiscale ne rapporte rien. Nous n’avons pas trouvé de communication semblable d’autres cantons; en cas de doute, demandez à votre administration fiscale.
Un piège concerne les acheteurs. Dans l’affaire jugée par le Tribunal fédéral, un contribuable avait acheté en 2018 un appartement dans le canton de Berne pour 860’000 francs et versé séparément au vendeur 9’391.40 francs pour sa part du fonds. Il voulait déduire ce montant comme frais d’entretien. Le Tribunal fédéral a refusé: le paiement est allé au vendeur, pas au fonds, et il constitue le prix d’un élément de fortune, pas des frais d’entretien. Il a relevé qu’un prix séparé pour la part du fonds n’est même pas nécessaire en droit civil. Les parties peuvent simplement tenir compte du fonds dans le prix de vente. Et quand le fonds paie plus tard des travaux, vous ne les déduisez pas une seconde fois, la pratique thurgovienne le dit expressément.
Avant l’achat: les documents à demander
Avant d’acheter un appartement en PPE, vous devriez connaître le fonds aussi bien que l’état de la cuisine. Ce que vous examinez vous-même lors de la visite figure dans notre check-list pour la visite. Ici, il s’agit des papiers à demander au vendeur ou à l’administrateur.
Il vous faut le règlement, les procès-verbaux des dernières assemblées, les derniers comptes annuels avec l’état du fonds et la valeur d’assurance du bâtiment. Divisez l’état du fonds par la valeur d’assurance: avec 5 millions de francs et 150’000 francs dans le fonds, on obtient 3 %. Lisez ensuite dans les procès-verbaux quels travaux sont à venir et si des contributions extraordinaires ont déjà été décidées. Une courte demande suffit:
Bonjour. Nous nous intéressons à l’appartement n° 4 de la rue de l’Exemple 12. Pourriez-vous nous envoyer le règlement, les procès-verbaux des trois dernières assemblées, les comptes 2025 avec l’état du fonds de rénovation et la valeur d’assurance actuelle du bâtiment? Merci de nous confirmer également qu’aucune contribution n’est impayée pour cet appartement et de nous indiquer les travaux ou contributions extraordinaires déjà décidés.
La confirmation qu’aucune contribution n’est impayée est importante en raison de l’hypothèque légale. Les réponses entrent dans votre calcul: un fonds nettement inférieur à 1 % dans un immeuble de 40 ans signifie qu’on vous demandera probablement bientôt de l’argent. C’est un argument pour un prix plus bas. Comptez aussi la contribution mensuelle au fonds dans vos charges courantes. La façon dont la banque calcule vos charges est expliquée dans notre article sur la capacité financière.
Si vous êtes déjà copropriétaire, commencez par la prochaine assemblée. Faites inscrire les contributions au fonds à l’ordre du jour par une proposition écrite, joignez la valeur d’assurance et une liste sommaire des travaux à prévoir, et proposez un taux assorti d’un plafond. Décider aujourd’hui 0,4 % au lieu de 0,2 %, c’est s’épargner plus tard la contribution extraordinaire que personne dans votre immeuble ne voudra payer.
Questions fréquentes
Récupère-t-on sa part du fonds de rénovation quand on vend son appartement?
Pas auprès de la communauté. Votre part reste liée à l’appartement et passe avec lui à l’acheteur lors de la vente. Vous ne la récupérez donc que par le prix de vente. Un fonds bien doté est donc un argument de vente, un fonds vide une raison de baisser le prix.
Faut-il déclarer sa part du fonds de rénovation aux impôts?
Oui. Selon la jurisprudence du Tribunal fédéral, chaque copropriétaire déclare sa part de la fortune du fonds et de son rendement, par exemple des intérêts. Votre administrateur vous communique cette part, souvent dans les comptes annuels. C’est ce chiffre qui va dans votre déclaration.
Que se passe-t-il si un copropriétaire ne paie pas ses charges de PPE?
La communauté peut faire inscrire une hypothèque légale sur sa part d’étage pour les contributions des trois dernières années. Cette hypothèque vise le propriétaire actuel, elle peut donc toucher une acheteuse si le vendeur a laissé des contributions impayées. Le projet du Conseil fédéral veut la limiter à trois contributions annuelles au plus et mieux la protéger en cas de réalisation forcée.
Peut-on faire des travaux dans son appartement en PPE sans demander aux autres?
À l’intérieur, oui, tant que vous ne restreignez pas les droits des autres et que vous n’endommagez pas les parties communes ni n’en changez l’usage ou l’aspect. Les murs porteurs, la façade et les conduites qui servent aussi à d’autres appartiennent toujours à tous. Avant des travaux, lisez l’acte constitutif et le règlement, et demandez à l’administrateur en cas de doute.
Le jardin privatif d’une PPE appartient-il au copropriétaire qui l’utilise?
En général, non. Un jardin ou une place de parc que vous êtes seul à pouvoir utiliser est souvent une partie commune assortie d’un droit d’usage particulier en votre faveur. Si ce droit figure dans le règlement, l’assemblée ne peut pas le modifier sans votre accord. L’acte constitutif et le règlement vous disent ce qu’il en est.
Autres articles du blog
Tous les articles
Acheter une maison en Suisse en tant qu’étranger en 2026
Qui peut acheter sans autorisation: UE/AELE, permis B, C, L et G, États tiers. Logement de vacances, terrain, départ et durcissement prévu de la lex Koller.
Calculer sa capacité financière pour une hypothèque en 2026
Taux théorique de 5 %, amortissement et 1 % de frais: comment la banque calcule votre capacité financière, le revenu nécessaire et la règle à la retraite.
Contrat de réservation immobilier: l’acompte est-il perdu?
Sans notaire, un contrat de réservation est nul. L’acompte selon le Tribunal fédéral, comment payer sans risque et les étapes jusqu’au registre foncier.