Fondo di rinnovamento nella PPP: quanto bisogna versare?
La regola pratica
La legge non impone un fondo di rinnovamento e non ne fissa l’importo. Le associazioni raccomandano di versare ogni anno tra lo 0,2 e l’1,2 % del valore assicurativo dell’edificio. Per un fondo che paga solo i lavori necessari, il Consiglio federale indica lo 0,4 % come buon parametro, finché il fondo non raggiunge il 6 % di questo valore. Con un valore assicurativo di 5 milioni di franchi e una quota di 100 millesimi, per Lei sono 2’000 franchi all’anno.
Sembra poco, ed è proprio questo il problema. Molte comunioni accantonano meno di quanto il loro stabile richiederà, e se ne accorgono solo quando c’è da rifare il tetto. Mostriamo cosa dice la legge e cosa non dice, calcoliamo in franchi il fondo di uno stabile d’esempio e spieghiamo chi decide cosa in assemblea. Ci sono poi due cambiamenti da conoscere: dal 2029 i versamenti per un’abitazione occupata dal proprietario non saranno più deducibili dalle imposte, e il Consiglio federale vuole permettere ai comproprietari di far ordinare un fondo dal giudice. Ci basiamo sul Codice civile (CC), sul messaggio del Consiglio federale del 13 maggio 2026, su una sentenza del Tribunale federale e sulla prassi di alcune amministrazioni fiscali cantonali.
Che cos’è il fondo di rinnovamento e a chi appartiene
Il fondo di rinnovamento è denaro che la comunione dei comproprietari mette da parte anno dopo anno per pagare più tardi i grandi lavori sulle parti comuni dello stabile. Si tratta di tetto, facciata, ascensore, riscaldamento o vano scale, non della Sua cucina. Nel Codice civile si chiama «fondo di rinnovazione»: è la stessa cosa.
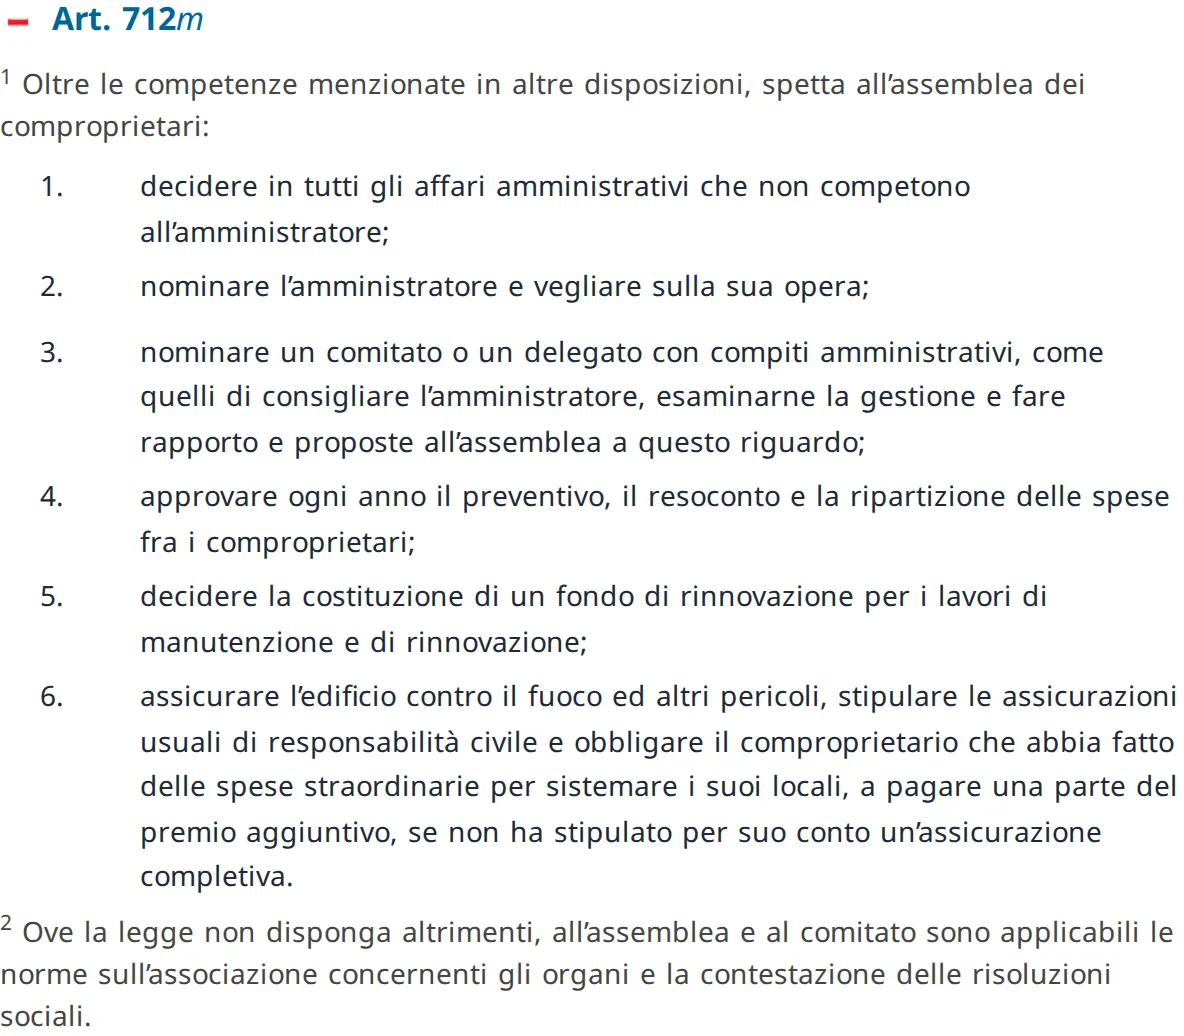
Nel CC il fondo compare solo in due punti. L’art. 712l CC lo conta tra i beni che la comunione acquista in proprio nome. E secondo l’art. 712m spetta all’assemblea «decidere la costituzione» di un tale fondo. La legge non dice altro: nessun obbligo, nessun importo, nessun tetto.
A chi appartenga il denaro lo ha chiarito il Tribunale federale nella sentenza 9C_391/2023 del 5 gennaio 2024. La comunione dispone del fondo, ma giuridicamente esso resta, pro quota, dei singoli comproprietari. Lei non può né prelevare la Sua quota né venderla separatamente. Fa parte dell’appartamento e passa con esso al prossimo proprietario. Per questo la Sua quota va dichiarata anche come sostanza nella dichiarazione d’imposta.
Quanto denaro dovrebbe esserci in questo salvadanaio, la legge non lo dice. Ci sono però delle raccomandazioni.
Quanto bisogna versare?
Si raccomanda di versare ogni anno tra lo 0,2 e l’1,2 % del valore assicurativo dell’edificio. Il valore assicurativo è l’importo per cui l’intero stabile è assicurato contro incendio e danni della natura. Figura nella polizza della comunione o nella decisione dell’assicurazione cantonale degli edifici; nei Cantoni che non ne hanno una, come il Ticino, solo nella polizza.
Il messaggio del Consiglio federale sulla revisione della proprietà per piani (PPP) elenca le raccomandazioni delle associazioni. Secondo il messaggio, l’associazione dei proprietari fondiari HEV Schweiz consiglia dallo 0,9 all’1,2 %, l’associazione vodese dei professionisti immobiliari USPI lo 0,2 %. L’associazione dei proprietari della regione di Winterthur (in tedesco) raccomanda sul proprio sito più dell’1 %. L’associazione svizzera dei proprietari per piani (in tedesco) raccomanda almeno lo 0,4 %, finché il fondo resta sotto il 6 % del valore assicurativo. Questo 0,4 % è per il Consiglio federale un buon parametro quando un giudice ordina un fondo che paga solo i lavori necessari. Come tetto massimo del fondo il messaggio indica dal 2 al 10 % del valore assicurativo.
Anche il fisco ha un’opinione, perché oggi i versamenti sono deducibili. L’Amministrazione fiscale del Cantone Turgovia (in tedesco) considera usuali versamenti dallo 0,2 all’1 %. Di regola il fondo non dovrebbe superare il 10 %, e l’amministrazione si riserva di verificarlo in sede di tassazione.
Cosa significa in franchi lo mostra il nostro stabile d’esempio: dieci appartamenti, 5 milioni di franchi di valore assicurativo. Il Suo appartamento ha una quota di 100/1000, cioè 100 millesimi, un decimo. Secondo l’art. 712h tutti contribuiscono in proporzione al valore delle loro quote, e così si ripartisce anche il fondo.
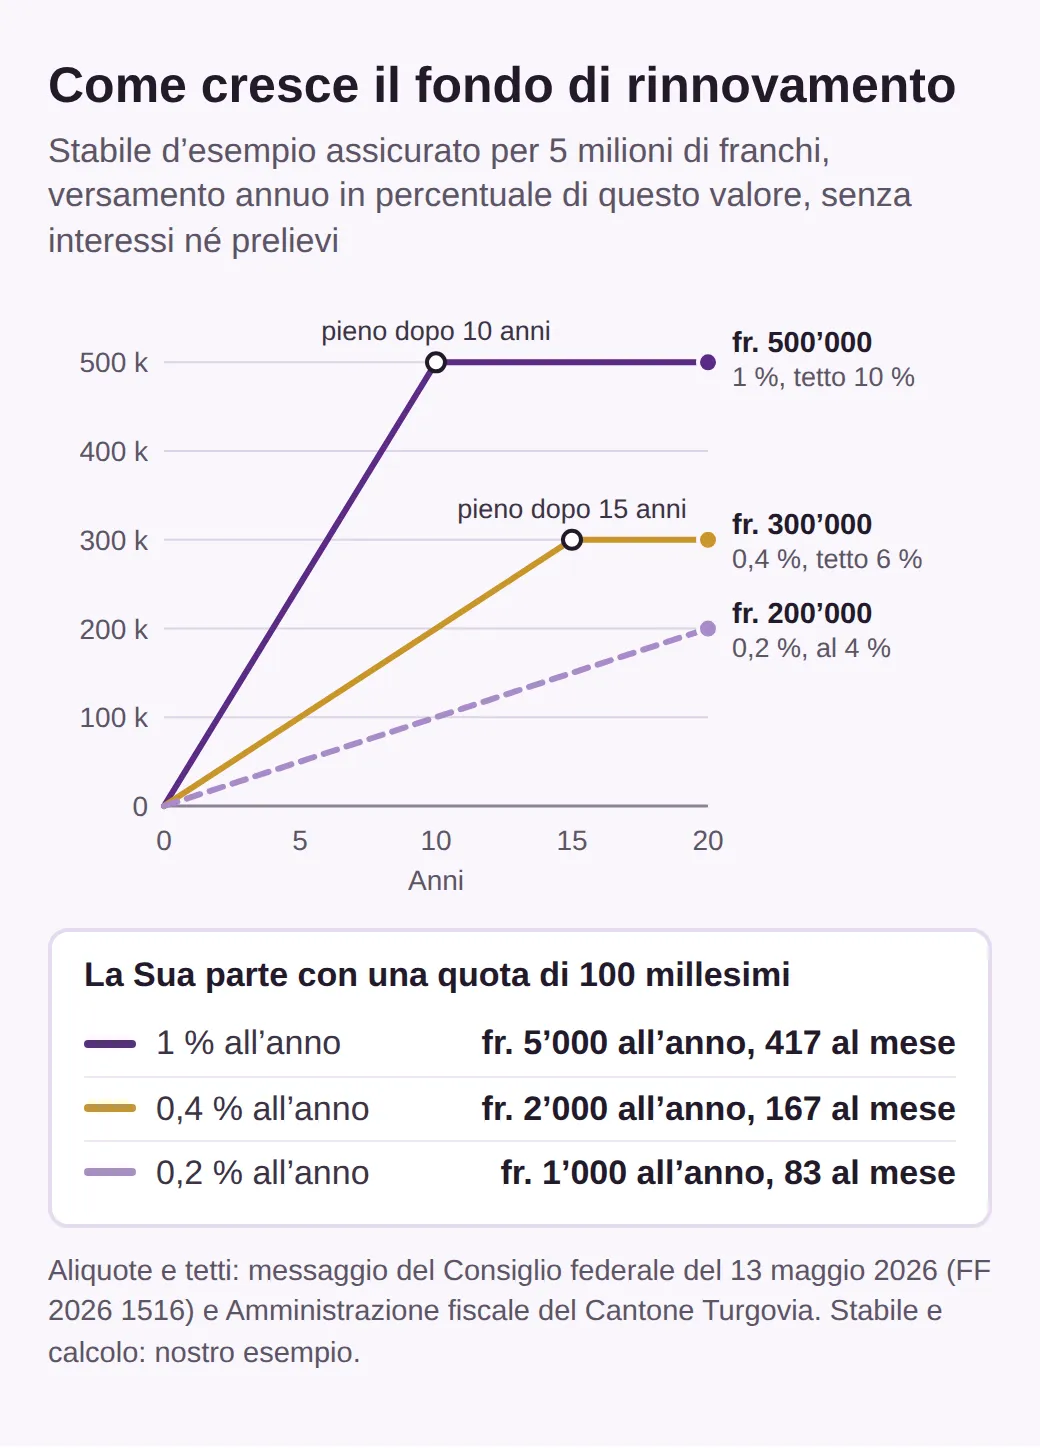
Con lo 0,4 % la comunione versa 20’000 franchi all’anno: la Sua parte è di 2’000 franchi, circa 167 franchi al mese. Dopo 15 anni nel fondo ci sono 300’000 franchi e il limite del 6 % è raggiunto. Con l’1 % sarebbero 417 franchi al mese, e il fondo sarebbe pieno dopo dieci anni con 500’000 franchi. Con lo 0,2 % Lei paga 83 franchi al mese, e dopo 20 anni nel fondo ci sono 200’000 franchi.
Quale aliquota sia adatta al Suo stabile dipende da età, stato e dotazioni. Uno stabile con tetto piano, ascensore e autorimessa sotterranea ha bisogno di più di uno semplice senza ascensore, uno degli anni Settanta più di una nuova costruzione. E un fondo costituito poco prima di un grande risanamento non recupera più il ritardo: contributi molto elevati per colmarlo non sono appropriati, secondo il Consiglio federale, nemmeno per un fondo ordinato dal giudice. Quanto spesso i fondi siano troppo magri lo mostrano due studi.
Perché tanti fondi sono troppo piccoli
La maggior parte delle comunioni ha un fondo, ma spesso non basta. Uno studio della Scuola universitaria professionale di Lucerna del 2010, commissionato dall’Ufficio federale delle abitazioni e citato dal Consiglio federale nel messaggio, ha esaminato la proprietà per piani nell’agglomerato di Lucerna. L’84 % delle comunioni aveva un fondo di rinnovamento, e tre quarti ritenevano corretti i propri contributi. In realtà, però, solo tra un quarto e la metà dei fondi era in grado di pagare i rinnovamenti prevedibili.
Un articolo specialistico dell’Ufficio federale dell’energia (in tedesco) del 2023, dedicato a un progetto successivo della stessa scuola, ne indica la ragione: secondo i rilevamenti lucernesi, le comunioni accantonavano in media lo 0,25 % del valore assicurativo all’anno. Il parametro dello 0,8 %, che l’articolo indica per la sola conservazione del valore delle parti comuni, era raggiunto solo dal 10 % di loro. Per i locali propri prevede in più l’1,1 %, da risparmiare privatamente. Per un appartamento con un valore assicurativo di 600’000 franchi sono 400 franchi al mese per il fondo e 550 franchi per l’interno del proprio appartamento. Lo 0,8 % rientra nella forchetta delle associazioni, ma è il doppio del parametro del Consiglio federale. Con la parte privata si arriva a quasi il 2 % all’anno. Lo consideri una stima alta, non una norma.
A questo si aggiunge l’età degli stabili. Secondo il messaggio, una parte considerevole degli edifici in proprietà per piani è stata costruita negli anni Sessanta e Settanta. Oggi hanno l’età in cui impianti e involucro vanno rinnovati, e molte comunioni si trovano ad affrontare problemi di finanziamento. Non si tratta di una nicchia: nel 2023 le abitazioni occupate in proprietà per piani erano 589’170, il 12,3 % di tutte le abitazioni occupate.
Un caso argoviese: 400’000 franchi per 1,1 milioni
Cosa succede quando il fondo non basta lo mostra l’articolo dell’Ufficio federale dell’energia con uno stabile reale. L’immobile, nel Cantone Argovia, conta 26 appartamenti, e il tetto era già stato risanato. Per facciata, ascensori, impianti elettrici e vani scale la comunione aveva bisogno di oltre 1,1 milioni di franchi. Nel fondo c’erano 400’000 franchi.
Ha colmato la differenza con due prestiti: 620’000 franchi da una banca e 100’000 da un privato. I comproprietari finanziariamente più solidi all’inizio non volevano un credito. Hanno accettato perché un risanamento a tappe sarebbe costato fino a 250’000 franchi in più. Altre comunioni, prima di un risanamento, aumentano i contributi o decidono un versamento straordinario, se tutti i comproprietari sono in grado di sostenerlo.
Per Lei che compra significa questo: un versamento straordinario del genere può toccare anche Lei, se è stato deciso prima del Suo acquisto. Secondo l’art. 649a CC le decisioni della comunione vincolano anche i nuovi proprietari. Dove sono scritte queste decisioni e come vengono prese, lo stabiliscono regolamento e assemblea.
Il regolamento: la legge interna dello stabile
Il regolamento stabilisce come viene amministrata la comunione e come si possono usare i locali. Ogni comproprietario può chiedere che ne venga stabilito uno e che sia menzionato nel registro fondiario. Viene approvato o modificato dalla maggioranza dei comproprietari che detenga anche più della metà del valore delle quote (art. 712g cpv. 3).
Cosa debba contenere, la legge non lo prescrive. Quando lo legge prima di un acquisto, contano quattro punti. Primo, il fondo: esiste, a quanto ammontano i versamenti, c’è un tetto, e per cosa si può usare il denaro? Secondo, la chiave di riparto delle spese: pagano tutti secondo la quota, o ci sono eccezioni, per esempio per l’ascensore che l’appartamento al pianterreno usa poco? La legge chiede che si tenga conto di questi casi. Terzo, i diritti d’uso su giardino, posteggio o solaio. Quarto, le maggioranze: se nel Suo stabile valgono maggioranze diverse da quelle di legge, sta scritto nel regolamento o nell’atto costitutivo.
Il fondo merita una seconda occhiata, perché anche il fisco legge il regolamento. Oggi i versamenti sono deducibili solo se il fondo è previsto dal regolamento e può servire soltanto alla riparazione e alla manutenzione delle parti comuni. Lo scrive l’Amministrazione fiscale di Appenzello Interno (in tedesco), e Turgovia lo conferma. Se il regolamento apre il fondo anche ad altri scopi, i comproprietari perdono la deduzione nell’anno del versamento. Secondo la prassi turgoviese diventa allora deducibile solo ciò che il fondo spende davvero per la manutenzione. Il regolamento si modifica in assemblea.
L’assemblea: chi decide e con quale maggioranza
L’assemblea dei comproprietari è l’organo supremo della comunione. Ogni anno approva preventivo, conto annuale e ripartizione delle spese, nomina e sorveglia l’amministratore e decide sul fondo. Dove la legge non dice nulla di particolare valgono le norme sulle associazioni (art. 712m cpv. 2). A seconda dell’oggetto, però, servono maggioranze molto diverse.
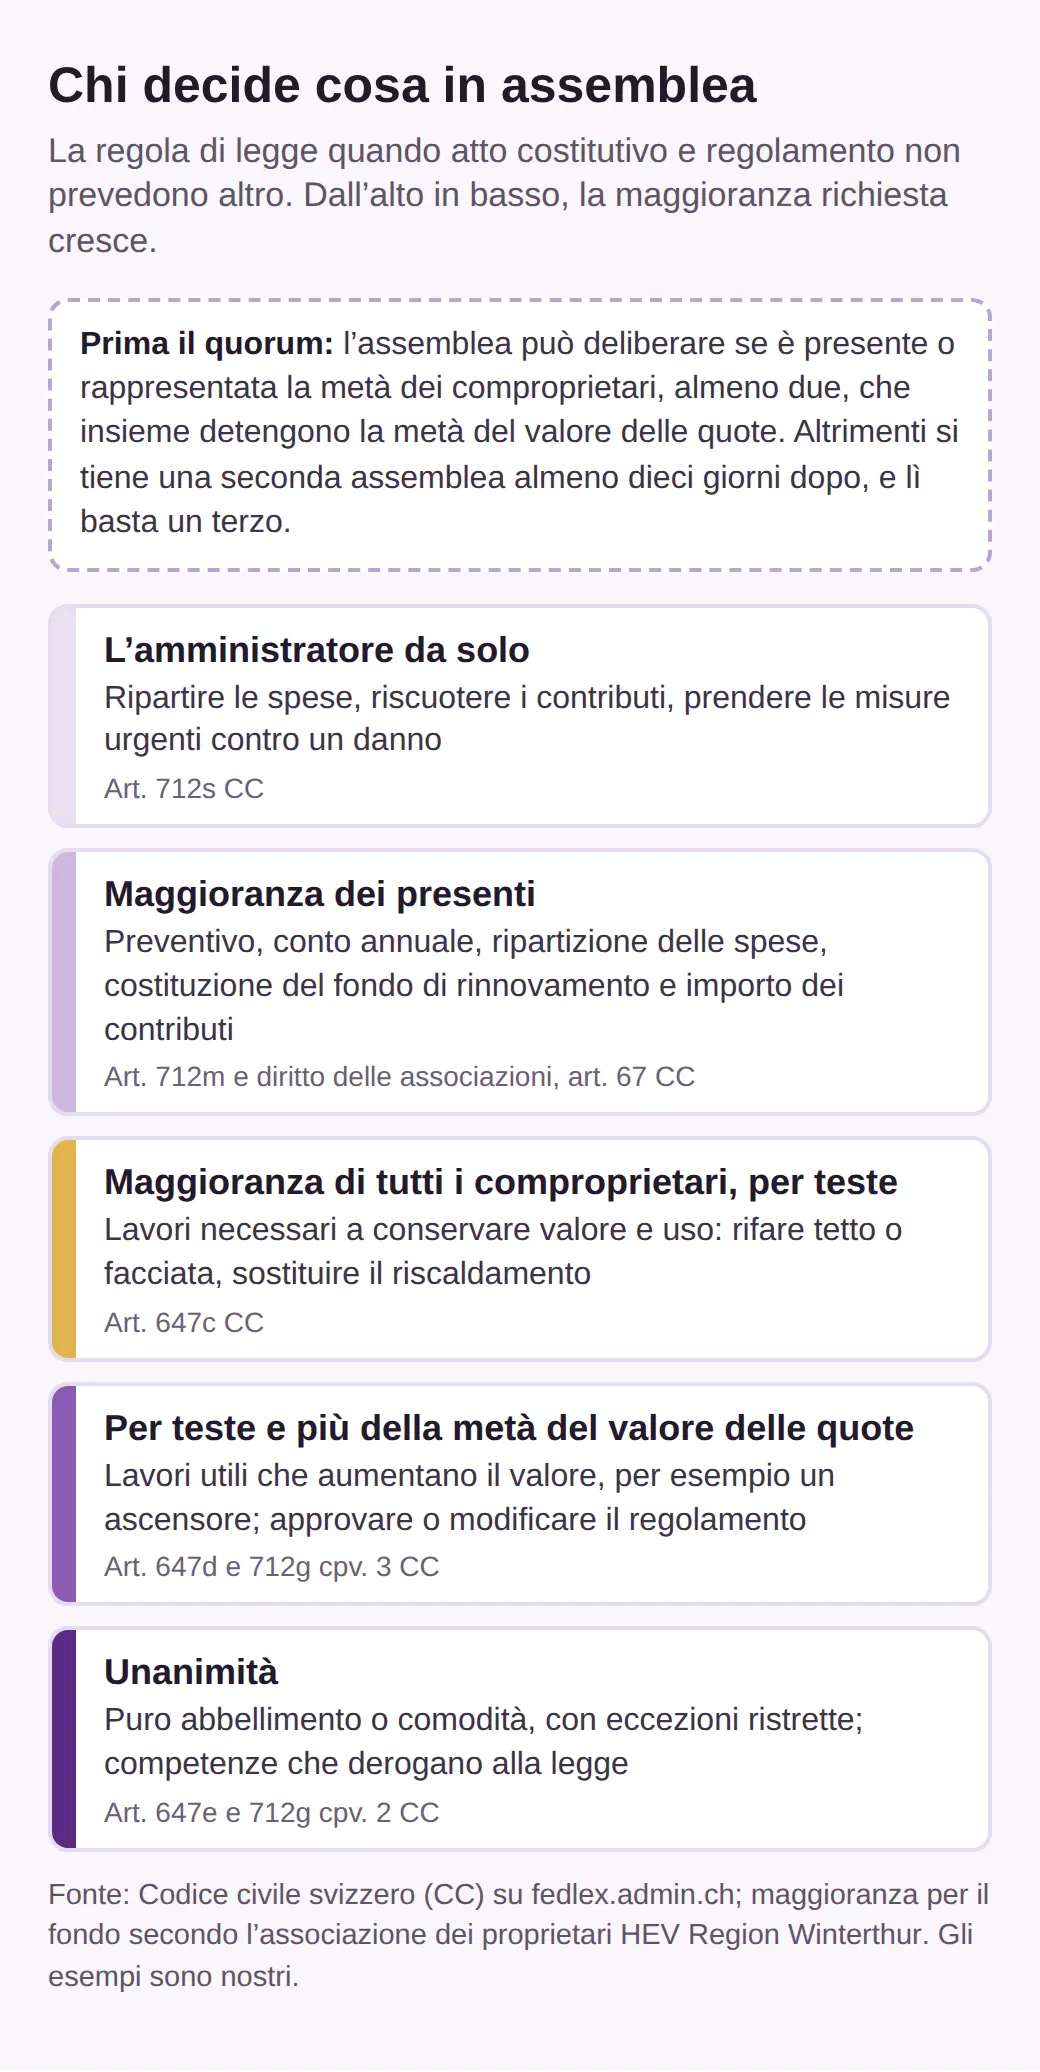
Il fondo stesso lo costituisce l’assemblea a maggioranza dei presenti, se il regolamento non dispone altrimenti; così la vede anche l’associazione dei proprietari della regione di Winterthur. Se il fondo è già previsto nel regolamento, per modificare quella disposizione serve la maggioranza per teste e per quote. Per usare il denaro vale la maggioranza richiesta dal singolo lavoro. I lavori necessari, che conservano il valore e l’uso dello stabile, richiedono secondo l’art. 647c la maggioranza di tutti i comproprietari, non solo dei presenti. In uno stabile con dieci comproprietari devono quindi essere d’accordo in sei, anche se ne sono presenti solo sette. I lavori che aumentano il valore o rendono lo stabile più fruibile richiedono in più la maggioranza del valore delle quote (art. 647d). Un fondo ben fornito aiuta a trovare queste maggioranze: chi non deve sborsare 30’000 franchi in un colpo solo dice sì più facilmente.
Per poter decidere, l’assemblea deve essere in numero legale. Secondo l’art. 712p deve essere presente o rappresentata la metà dei comproprietari, almeno due, che detengano insieme anche la metà del valore delle quote. Se un appartamento appartiene a più persone, per esempio a una coppia sposata, queste hanno insieme un solo voto. E su un oggetto non debitamente annunciato nella convocazione si può decidere solo se il regolamento lo permette espressamente (art. 67 cpv. 3). Se vuole contributi al fondo più alti, presenti quindi la Sua proposta all’amministratore per tempo, prima che parta la convocazione.
Se non è d’accordo con una decisione e non l’ha approvata, può contestarla davanti al giudice quando viola la legge o il regolamento. Il termine è breve: un mese da quando ne ha avuto conoscenza (art. 75). Cosa può e deve fare come singolo comproprietario, la legge lo regola in un altro punto.
I Suoi diritti e doveri nella comunione
Lei non possiede da solo nessuna parte dello stabile. La proprietà per piani è una quota di comproprietà dell’intero immobile, a cui è legato il diritto esclusivo di usare determinati locali e di sistemarli internamente (art. 712a). Nel Suo appartamento può fare ciò che vuole, purché non ostacoli gli altri e non danneggi le parti comuni né ne modifichi la funzione o l’aspetto. In cambio deve mantenere i Suoi locali in modo che l’edificio resti in buono stato.
Il Suo dovere principale è pagare. Partecipa alle spese comuni secondo la Sua quota: manutenzione, riparazioni, amministrazione, assicurazioni e versamenti nel fondo. Se qualcuno non paga, la comunione può far iscrivere un’ipoteca legale sull’appartamento di quel comproprietario per i contributi degli ultimi tre anni (art. 712i). L’ipoteca colpisce chi è proprietario in quel momento. I debiti lasciati dal venditore possono quindi gravare sul Suo nuovo appartamento.
Il Suo diritto più importante è uno che nessun regolamento può toglierLe: può chiedere che vengano eseguiti i lavori necessari a conservare il valore e l’uso dello stabile, se occorre facendoli ordinare dal giudice. Se un danno è imminente, per esempio per la rottura di un tubo dell’acqua in cantina, può intervenire a spese di tutti (art. 647 cpv. 2). Finora, invece, non si poteva chiedere al giudice di costituire un fondo. Il Consiglio federale vuole cambiare questo punto.
Cosa vuole cambiare la revisione
Il 13 maggio 2026 il Consiglio federale ha adottato il messaggio sulla revisione della proprietà per piani, come comunica l’Ufficio federale di giustizia. Il Parlamento lo tratta come oggetto 26.044, con il Consiglio nazionale come Camera prioritaria. A metà ottobre 2026 non aveva ancora deciso nulla, e la legge sottostà a referendum facoltativo. La data di entrata in vigore la fissa poi il Consiglio federale.
La novità principale per il fondo si trova nel disegno di legge, all’art. 712hbis. Almeno due comproprietari possono chiedere al giudice di ordinare la costituzione di un fondo o la modifica di uno esistente, se l’assemblea ha prima respinto la loro proposta. Nelle comunioni di due o tre comproprietari ognuno può agire da solo. Il giudice fissa i contributi annuali e la durata, anche illimitata, nella rapida procedura sommaria. Prima della scadenza la comunione può sciogliere o modificare un fondo così costituito solo all’unanimità. Un obbligo generale di avere un fondo, invece, il Consiglio federale lo respinge. Il Consiglio nazionale aveva già bocciato un obbligo del genere il 4 marzo 2019, con 132 voti contro 51.
Il disegno cambia anche l’assemblea. Le decisioni sono valide solo se riportate in un verbale datato e firmato, comunicato a tutti i comproprietari. Le astensioni non contano più nel calcolo delle maggioranze, se il regolamento non dispone altrimenti. Chi si oppone sistematicamente o non paga ripetutamente può perdere il diritto di voto per l’assemblea successiva, con una decisione di tutti gli altri comproprietari. Se un comproprietario segnala un difetto di costruzione nelle parti comuni, l’amministratore deve convocare entro tre mesi un’assemblea, così che i comproprietari coordinino le loro azioni. E l’ipoteca legale per i contributi viene limitata a tre contributi annuali, ma resta in essere anche in caso di realizzazione forzata. Prima della revisione, però, arriva un cambiamento sulle imposte.
Imposte: deducibile fino a fine 2028, poi non più
Oggi Lei deduce i Suoi versamenti nel fondo come spese di manutenzione, nell’anno del versamento. Dal 2029 per le abitazioni occupate dal proprietario non sarà più possibile. Il 1° aprile 2026 il Consiglio federale ha deciso di porre in vigore al 1° gennaio 2029 la riforma dell’imposizione della proprietà abitativa. Con il valore locativo scompare anche la deduzione delle spese di manutenzione, e con essa quella per il fondo. Cosa significhi la riforma per il resto lo spieghiamo nel nostro articolo sulla soppressione del valore locativo. Per le abitazioni date in locazione la deduzione per la manutenzione resta.
Verrebbe spontaneo versare il più possibile entro la fine del 2028. Le amministrazioni fiscali di Appenzello Interno, Appenzello Esterno, San Gallo e Turgovia mettono in guardia proprio da questo, con una presa di posizione comune. Riconoscono versamenti più alti solo se restano nella misura abituale o se è documentato un progetto concreto e già pianificato, con preventivi o documenti di progetto. Aumenti senza un motivo oggettivo, di principio, non li ammettono in deduzione. Se un risanamento è comunque in programma, conviene quindi documentarlo bene e aumentare i contributi spiegandone il motivo. Un’operazione puramente fiscale non porta a nulla. Da altri Cantoni non abbiamo trovato comunicazioni simili; nel dubbio chieda al Suo ufficio di tassazione.
Una trappola riguarda chi compra. Nel caso giunto al Tribunale federale, un contribuente aveva acquistato nel 2018 un appartamento nel Cantone di Berna per 860’000 franchi e pagato a parte al venditore 9’391.40 franchi per la quota di quest’ultimo nel fondo. Voleva dedurre l’importo come spesa di manutenzione. Il Tribunale federale ha detto di no: il pagamento è andato al venditore, non nel fondo, ed è il prezzo di un elemento patrimoniale, non manutenzione. Ha anche precisato che un prezzo separato per la quota del fondo non è nemmeno necessario dal punto di vista del diritto civile. Le parti possono semplicemente tenere conto del fondo nel prezzo d’acquisto. E se più tardi il fondo paga dei lavori, Lei non li deduce una seconda volta: la prassi turgoviese lo dice espressamente.
Prima dell’acquisto: i documenti da chiedere
Prima di comprare un appartamento in proprietà per piani dovrebbe conoscere il fondo con la stessa precisione con cui guarda lo stato della cucina. Cosa controllare di persona durante la visita lo trova nella nostra checklist per la visita. Qui parliamo dei documenti da chiedere al venditore o all’amministratore.
Le servono il regolamento, i verbali delle ultime assemblee, l’ultimo conto annuale con lo stato del fondo e il valore assicurativo dell’edificio. Divida lo stato del fondo per il valore assicurativo: con 5 milioni di franchi e 150’000 franchi nel fondo si ottiene il 3 %. Poi legga nei verbali quali lavori sono in vista e se per essi sono già stati decisi versamenti straordinari. Basta una breve richiesta:
Buongiorno, siamo interessati all’appartamento n. 4 in via Esempio 12. La preghiamo di inviarci il regolamento, i verbali delle ultime tre assemblee, il conto annuale 2025 con lo stato del fondo di rinnovamento e il valore assicurativo attuale dell’edificio. Le chiediamo inoltre di confermarci che per questo appartamento non ci sono contributi arretrati e quali lavori o versamenti straordinari sono già stati decisi.
La conferma sui contributi arretrati è importante per via dell’ipoteca legale. Le risposte entrano nel Suo calcolo: un fondo molto al di sotto dell’1 % in uno stabile di 40 anni significa che presto potrebbero essere chiesti altri soldi. È un argomento per un prezzo più basso. Aggiunga inoltre il contributo mensile al fondo ai Suoi costi correnti. Come la banca calcola i Suoi costi lo spiega il nostro articolo sulla sostenibilità finanziaria.
Se possiede già un appartamento in PPP, cominci dalla prossima assemblea. Metta all’ordine del giorno i contributi al fondo con una proposta scritta, alleghi il valore assicurativo e un elenco sommario dei lavori in scadenza e proponga un’aliquota con un tetto. Chi oggi decide lo 0,4 % invece dello 0,2 % si risparmia più tardi il versamento straordinario che nel Suo stabile, altrimenti, nessuno vuole pagare.
Domande frequenti
Quando vendo l’appartamento mi viene restituita la quota del fondo di rinnovamento?
Non dalla comunione. La Sua quota resta legata all’appartamento e con la vendita passa all’acquirente. La recupera quindi solo attraverso il prezzo di vendita. Un fondo ben fornito è per questo un argomento di vendita, un fondo vuoto un motivo per un prezzo più basso.
La quota del fondo di rinnovamento va indicata nella dichiarazione d’imposta?
Sì. Secondo la giurisprudenza del Tribunale federale, ogni comproprietario dichiara la propria quota della sostanza del fondo e del suo reddito, per esempio degli interessi. Gliela comunica l’amministratore, spesso figura nel conto annuale. È questa la cifra da riportare nella dichiarazione.
Cosa succede se un comproprietario non paga le spese condominiali?
La comunione può far iscrivere un’ipoteca legale sull’appartamento di quel comproprietario per i contributi degli ultimi tre anni. L’ipoteca colpisce chi è proprietario in quel momento, quindi può toccare anche un’acquirente se il venditore ha lasciato contributi non pagati. Il disegno del Consiglio federale vuole limitarla a tre contributi annuali al massimo e proteggerla meglio in caso di realizzazione forzata.
Posso ristrutturare il mio appartamento in PPP senza chiedere agli altri comproprietari?
All’interno sì, purché non limiti i diritti degli altri e non danneggi le parti comuni né ne modifichi la funzione o l’aspetto. I muri portanti, la facciata e le condotte che servono anche ad altri appartengono sempre a tutti. Prima dei lavori controlli atto costitutivo e regolamento, e nel dubbio chieda all’amministratore.
Il giardino ad uso esclusivo in una PPP è di mia proprietà?
Di solito no. Un giardino o un posteggio che solo Lei può usare è spesso una parte comune con un diritto d’uso preclusivo a Suo favore. Se questo diritto figura nel regolamento, l’assemblea non può modificarlo senza il Suo consenso. Come stanno le cose lo vede nell’atto costitutivo e nel regolamento.
Altri articoli del blog
Tutti gli articoli
Comprare casa in Svizzera da straniero: le regole 2026
Chi compra senza autorizzazione: UE/AELS, permessi B, C, L e G, Stati terzi. Casa di vacanza, terreno, trasferimento e la Lex Koller più severa in vista.
Sostenibilità dell’ipoteca: come la calcola la banca
Interessi al 5%, ammortamento e 1% di costi accessori: come la banca calcola la sostenibilità dell’ipoteca, che reddito serve e cosa vale in pensione.
Contratto di riservazione immobiliare: l’acconto è perso?
Senza notaio il contratto di riservazione è nullo. L’acconto secondo il Tribunale federale, come pagare senza rischi e le tappe fino al registro fondiario.