Fonds propres pour acheter une maison en 2026: ce qui compte
La réponse d’abord
Pour un logement que vous habitez vous-même, les banques demandent en général 20 % de fonds propres. Au moins 10 % de la valeur que la banque attribue au bien doivent provenir d’autres sources que la caisse de pension: épargne, pilier 3a, donations, avances d’hoirie. Le reste peut provenir de la caisse de pension, par versement anticipé ou mise en gage. Les frais d’acquisition sont à payer en plus.
La plupart des guides s’arrêtent là. Or c’est dans les détails que cela devient cher: quand la banque estime le bien en dessous du prix d’achat, quand l’impôt sur le versement anticipé va du simple à plus du quadruple selon le lieu de domicile, ou quand l’argent des parents réapparaît au moment du partage successoral. Nous passons en revue les sources de fonds propres une par une, dans l’ordre où la banque les examine. Nous nous appuyons sur les directives de l’Association suisse des banquiers, le droit fédéral de la prévoyance et le calculateur d’impôts de l’Administration fédérale des contributions (AFC).
D’où viennent les 20 % et les 10 %
Seuls les 10 % sont fixés de manière contraignante. Les directives relatives aux exigences minimales pour les financements hypothécaires de l’Association suisse des banquiers (ASB) exigent une part de 10 % de la valeur de nantissement qui ne provient pas du 2e pilier, ni par versement anticipé ni par mise en gage. Il s’agit d’autorégulation bancaire, mais l’Autorité fédérale de surveillance des marchés financiers (FINMA) les a reconnues comme standard minimal, et une banque qui ne les respecte pas doit détenir davantage de fonds propres pour ce crédit. La version actuelle s’applique depuis le 1er janvier 2025.
Les 20 %, en revanche, relèvent de la pratique, pas de la loi. UBS écrit par exemple que toute personne qui achète un logement «doit généralement financer 20% de la valeur vénale du bien avec des fonds propres», le reste étant couvert par l’hypothèque. Pour une résidence secondaire, la même banque demande en règle générale 40 %.
Le mot clé est valeur de nantissement. C’est la valeur que la banque attribue au bien, et elle peut être inférieure au prix d’achat. Pour ce cas, la règle de l’ASB contient une deuxième phrase que beaucoup négligent: la différence entre un prix d’achat plus élevé et une valeur de nantissement plus basse doit être payée entièrement avec des fonds propres qui ne viennent pas du 2e pilier.
Un exemple chiffré montre ce que cela signifie. Vous achetez une maison 900’000 francs, la banque l’estime à 860’000. Elle prête au maximum 80 % de ce montant, soit 688’000 francs. Il manque 212’000 francs, dont au moins 126’000 doivent être des fonds propres durs: 10 % de l’estimation plus l’écart de 40’000. De la caisse de pension, vous pouvez utiliser au plus 86’000 francs.
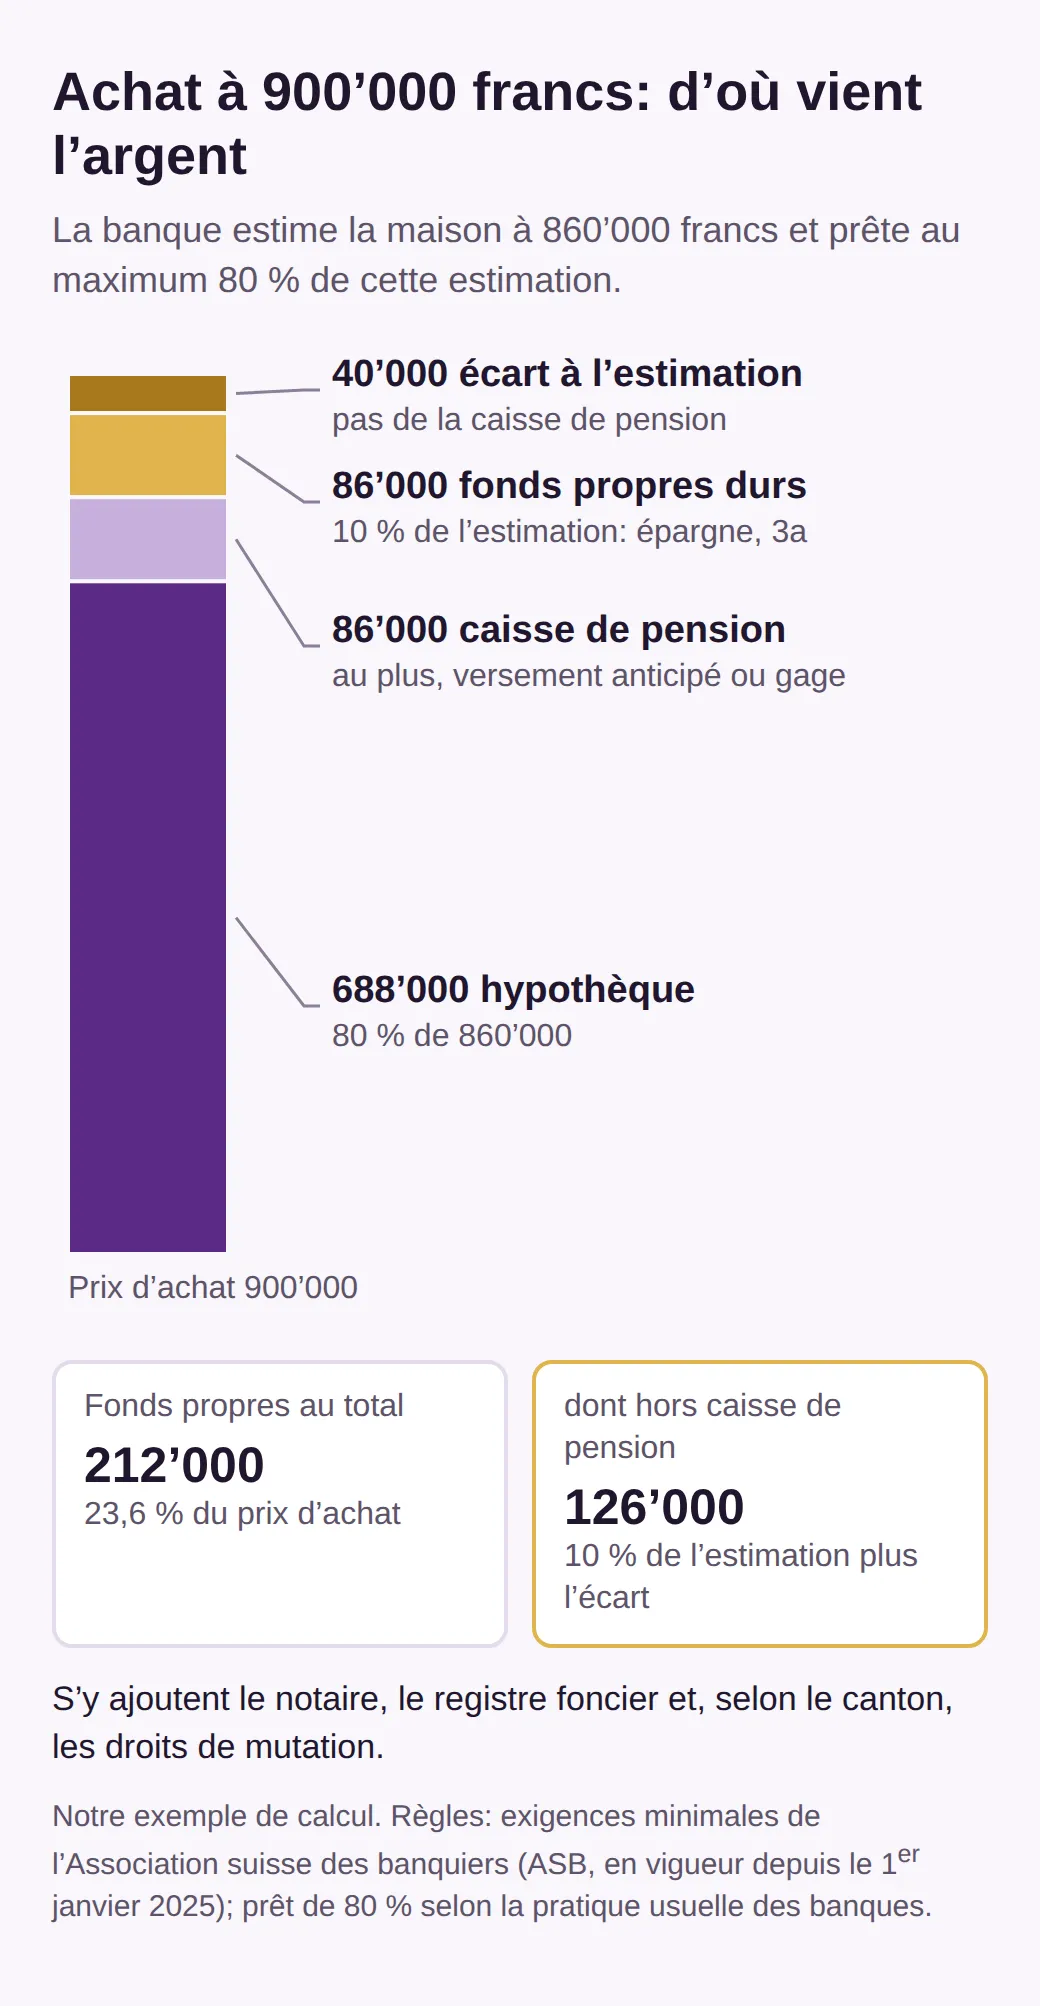
Si la banque avait estimé la maison à 900’000 francs, il vous faudrait pour le même achat 180’000 francs de fonds propres, dont 90’000 durs. L’estimation plus basse vous coûte donc 32’000 francs de fonds propres en plus et 36’000 de fonds propres durs en plus. Faites donc estimer le bien par votre banque avant de signer l’acte d’achat. Une deuxième règle concerne déjà la période après l’achat: l’hypothèque doit être ramenée aux deux tiers de la valeur de nantissement en 15 ans au plus, dans l’exemple à environ 573’000 francs. Savoir si votre revenu le permet est un autre calcul. Ici, la question est d’abord de savoir ce que la banque considère comme fonds propres durs.
Qu’est-ce qui compte comme fonds propres durs?
Est dur tout ce qui ne vient pas du 2e pilier. La directive de l’ASB y range expressément les avances d’hoirie et les donations, les avoirs en compte et les titres mis en gage, les avoirs du pilier 3a et la valeur de rachat des polices d’assurance. Un prêt compte aussi comme fonds propres s’il est cédé à la banque ou assorti d’une convention de postposition, qui le place derrière l’hypothèque.
Pour un logement que vous habitez vous-même, il existe une variante plus simple pour les prêts de la famille. Si votre conjoint ou partenaire, vos parents, grands-parents, frères et sœurs ou vos enfants et petits-enfants majeurs vous prêtent de l’argent, la banque peut le compter comme fonds propres dès que le prêteur lui confirme par écrit que vous ne rembourserez le prêt qu’avec l’accord de la banque. Demandez à votre banque si elle a un formulaire pour cela. En substance, il s’agit d’une phrase comme celle-ci:
Je confirme à la banque que le prêt de 60’000 francs que j’ai accordé à ma fille pour l’achat de son logement ne peut être remboursé qu’avec l’accord de la banque.
En revanche, aucun avoir du 2e pilier ne compte comme fonds propres durs, pas même un compte de libre passage, ouvert par exemple lors d’une pause entre deux emplois. La loi sur la prévoyance professionnelle (LPP) traite ces comptes comme une caisse de pension en matière d’encouragement à la propriété du logement. Vous pouvez utiliser cet argent pour la maison, mais seulement dans la part qui peut provenir de la caisse de pension. Reste à savoir comment utiliser au mieux cette part.
Caisse de pension: versement anticipé ou mise en gage?
Vous avez deux voies, et la banque les compte de la même façon. Avec le versement anticipé, la caisse de pension vous verse de l’argent, votre rente baisse et vous payez l’impôt tout de suite. Avec la mise en gage, l’argent reste dans la caisse, la banque le reçoit comme garantie et vous prête davantage en échange. L’hypothèque est alors plus élevée, mais votre prévoyance reste intacte tant que la banque n’a pas à réaliser le gage.
Le versement anticipé
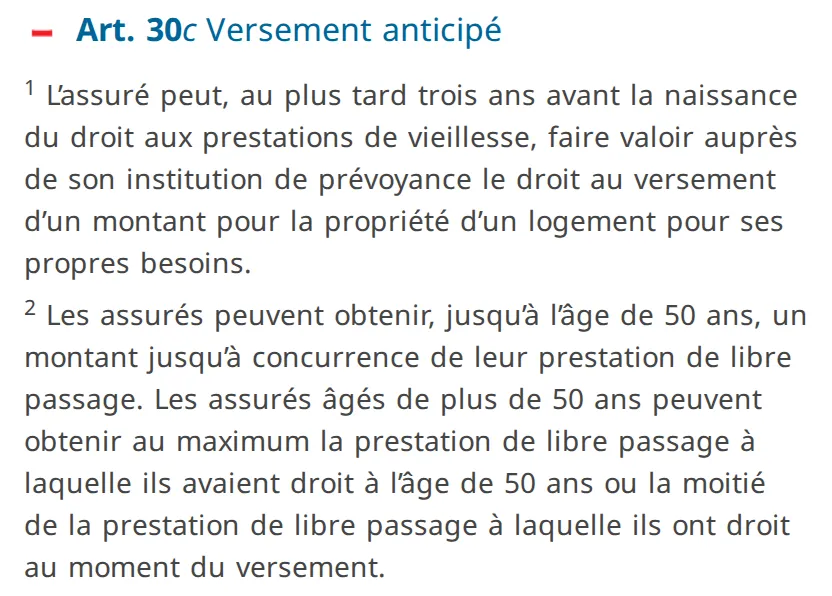
Le montant que vous pouvez retirer dépend de votre âge. Jusqu’à 50 ans, c’est toute la prestation de libre passage, c’est-à-dire l’avoir que vous emporteriez en quittant la caisse. Ensuite, au plus ce que vous aviez à 50 ans ou la moitié de l’avoir actuel, selon le montant le plus élevé. Le versement est possible au plus tard trois ans avant la naissance du droit aux prestations de vieillesse; c’est votre caisse qui fixe cette date dans son règlement.
L’ordonnance sur l’encouragement à la propriété du logement (OEPL) pose d’autres limites. Un versement anticipé s’élève à 20’000 francs au moins, sauf depuis un compte de libre passage, et n’est possible que tous les cinq ans. L’argent ne peut aller qu’à un seul objet à la fois, que vous habitez vous-même à votre domicile. Si vous êtes marié ou lié par un partenariat enregistré, il faut le consentement écrit de votre conjoint ou partenaire.
Prévoyez une marge de temps confortable. La caisse doit payer au plus tard six mois après votre demande, et elle ne vous verse pas l’argent à vous, mais directement au vendeur ou à votre créancier. Si vous n’y pensez qu’après la signature chez le notaire, le délai peut devenir serré. Au moment du versement, la caisse fait mentionner au registre foncier une restriction du droit d’aliéner.
Le versement anticipé a un prix qui arrive plus tard. Vos prestations de vieillesse baissent et, selon le règlement, aussi les prestations en cas de décès et d’invalidité. La caisse doit vous proposer une assurance complémentaire ou servir d’intermédiaire, mais c’est vous qui payez la prime. Et tant que le versement anticipé n’est pas remboursé, les rachats volontaires dans la caisse de pension sont bloqués. Si vous comptiez réduire vos impôts par des rachats, vous perdez cette possibilité pour des années.
Si vous vendez la maison, vous devez rembourser le versement anticipé, mais au plus le produit de la vente, c’est-à-dire le prix de vente moins les dettes hypothécaires et les contributions légales. Si vous achetez un nouveau logement dans les deux ans, vous pouvez placer l’argent sur un compte de libre passage en attendant. Vous pouvez rembourser volontairement à tout moment jusqu’à la retraite, par tranches de 10’000 francs au moins.
La mise en gage
Avec la mise en gage, aucun argent ne bouge. Vous mettez en gage auprès de la banque votre droit aux prestations de prévoyance ou un montant jusqu’à hauteur de votre avoir, et la banque vous prête ce que vous auriez sinon retiré. Les mêmes limites d’âge que pour le versement anticipé s’appliquent, la caisse doit être avisée par écrit et, là aussi, il faut le consentement du conjoint, comme le précise l’art. 331d CO.
L’avantage: votre rente reste entière et vous ne payez pas d’impôt maintenant. Ce n’est que si la banque doit réaliser le gage, par exemple parce que vous ne pouvez plus payer l’hypothèque, que le produit est imposé comme un versement anticipé. L’inconvénient, c’est l’hypothèque plus élevée. Dans l’exemple ci-dessus, elle serait de 774’000 francs au lieu de 688’000, et chaque point de taux d’intérêt sur les 86’000 francs supplémentaires coûte 860 francs par an.
Ces intérêts étaient jusqu’ici déductibles des impôts, ce qui rendait la mise en gage attrayante. Cela change: avec la suppression de la valeur locative dès 2029, la déduction des intérêts passifs disparaît pour le logement occupé par son propriétaire, sauf pour les primo-acquéreurs pendant dix ans et avec un plafond dégressif. Si vous mettez en gage aujourd’hui, attendez-vous donc à ne plus pouvoir déduire dès 2029 qu’une partie des intérêts sur le montant supplémentaire, voire aucun. Le pilier 3a vous place devant le même choix.
Pilier 3a: retirer ou mettre en gage
Votre avoir du pilier 3a compte dans les fonds propres durs, car la règle de l’ASB n’exclut que le 2e pilier. Vous pouvez le retirer ou le mettre en gage pour votre logement.
Le retrait est réglé par l’ordonnance sur la prévoyance individuelle liée (OPP 3), de façon semblable à la caisse de pension. Il est permis pour l’achat, la construction et le remboursement d’une hypothèque, une fois tous les cinq ans, seulement pour un logement occupé par vous-même et avec le consentement écrit du conjoint. Contrairement à la caisse de pension, l’ordonnance ne prévoit toutefois aucun remboursement. Ce que vous retirez sort définitivement de la prévoyance.
La mise en gage est possible ici aussi et suit les mêmes règles que pour la caisse de pension. Un compte 3a mis en gage peut en outre servir plus tard à l’amortissement indirect: au lieu de rembourser directement l’hypothèque, vous cotisez au pilier 3a et mettez le compte en gage auprès de la banque. La directive de l’ASB le permet expressément. Le choix entre retrait et mise en gage se joue donc souvent sur l’impôt.
Combien d’impôt coûte un versement anticipé?
Un retrait de la caisse de pension ou du pilier 3a est une prestation en capital provenant de la prévoyance. Elle est imposée séparément du reste du revenu, par la Confédération au cinquième du barème ordinaire, par le canton et la commune selon leurs propres barèmes. Le montant dépend presque uniquement du lieu de domicile.
Avec le calculateur d’impôts de l’AFC, nous avons calculé l’impôt sur un versement anticipé de 100’000 francs pour l’année fiscale 2026, pour une personne seule sans impôt ecclésiastique, dans les 26 chefs-lieux cantonaux. L’impôt fédéral s’élève partout à 537 francs. Avec le canton et la commune, vous payez 1’926 francs à Schwytz, 4’817 à Zurich et 7’937 à Herisau.
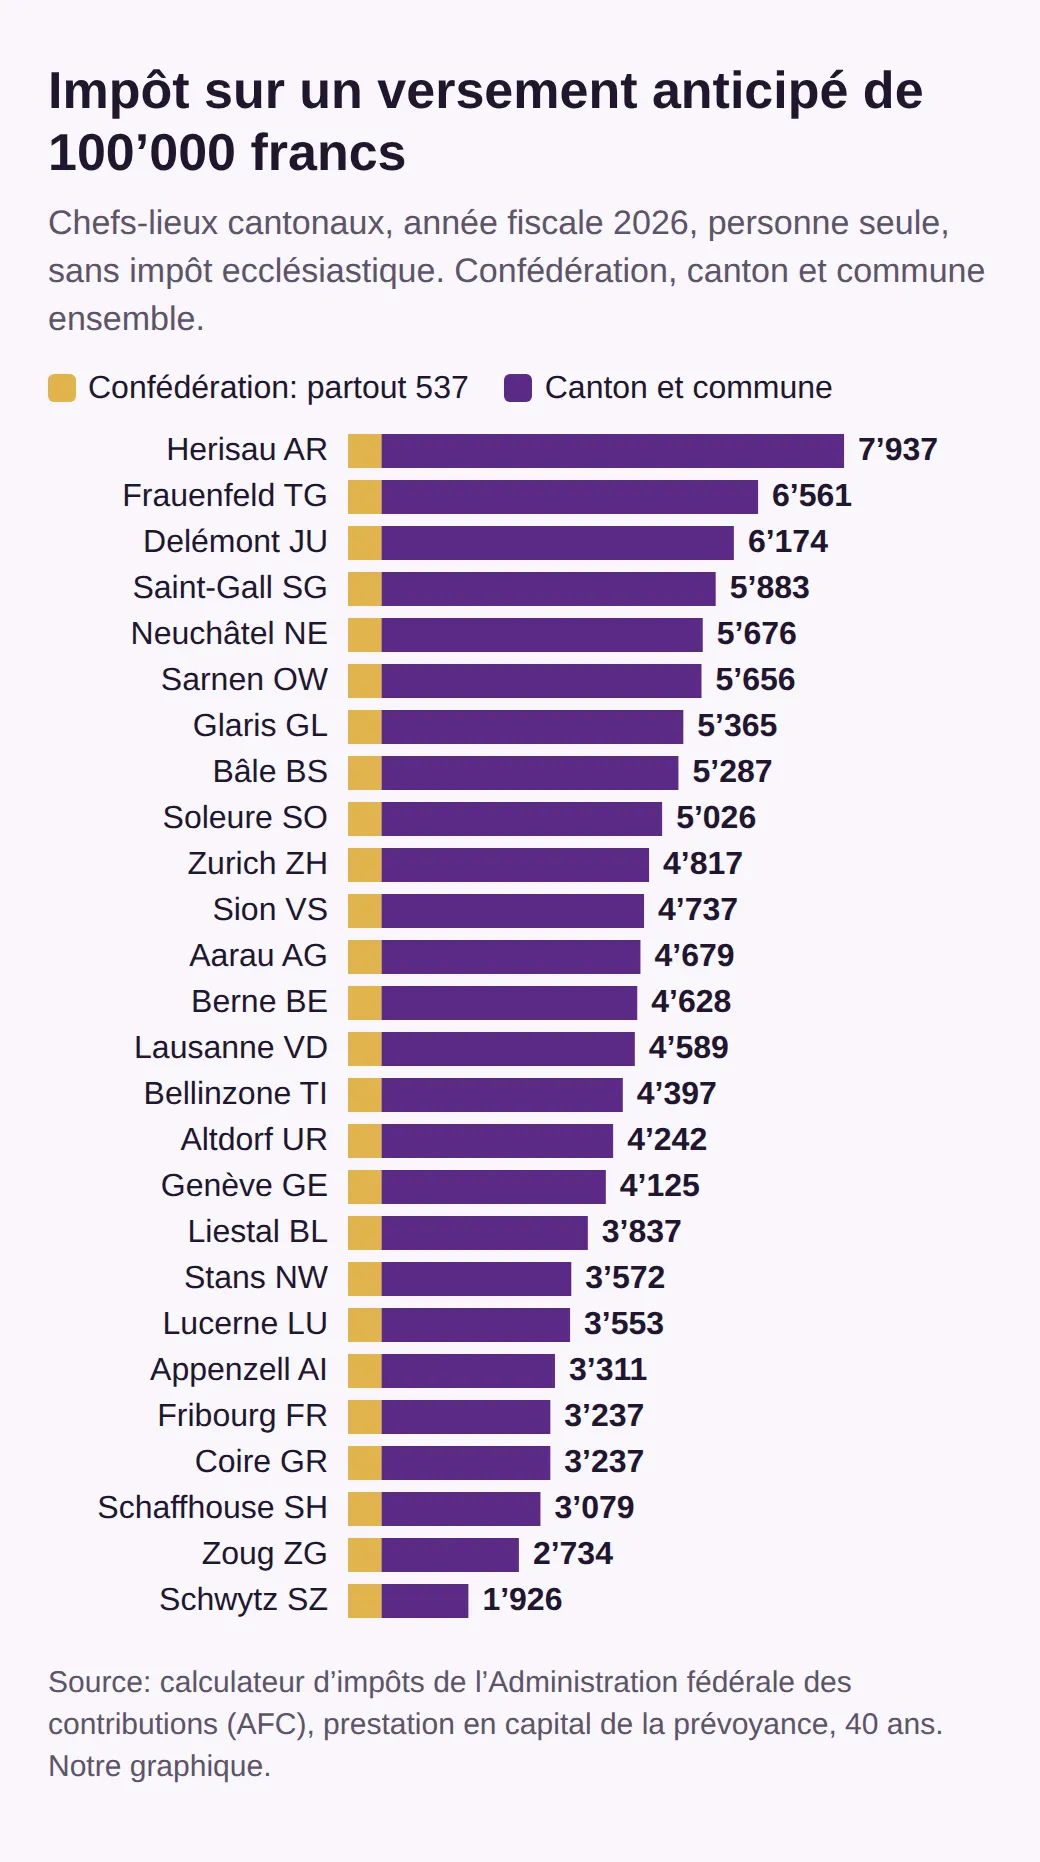
Pour les personnes mariées, c’est un peu moins dans les 26 chefs-lieux; l’écart dépend fortement du canton. À Berne, l’impôt sur le même montant passe de 4’628 à 3’801 francs, à Zurich seulement de 4’817 à 4’643. Et l’impôt augmente plus vite que le montant. À Zurich, un retrait de 50’000 francs coûte 2’220 francs d’impôt, un retrait de 200’000 déjà 11’141, plus du double de ce que coûtent 100’000. Rien que pour la Confédération, l’impôt passe de 537 à 2’581 francs entre un retrait de 100’000 et un de 200’000 francs. Si vous n’avez pas besoin de tout l’avoir, retirez donc seulement ce que la banque exige.
Le risque d’une imposition plus lourde est écarté, du moins pour l’instant. Avec le programme d’allègement budgétaire 2027, le Conseil fédéral voulait imposer davantage les retraits en capital du 2e et du 3e pilier. Le Parlement a supprimé cette mesure et adopté le programme sans elle le 20 mars 2026.
L’impôt sur un versement anticipé n’est d’ailleurs pas perdu. Si vous le remboursez plus tard à la caisse de pension, l’État vous rend l’impôt payé, mais sans intérêt. Vous devez le demander par écrit dans les trois ans qui suivent le remboursement, auprès de l’autorité qui a perçu l’impôt, comme le prévoit l’art. 83a LPP. En contrepartie, vous ne pouvez pas déduire le remboursement lui-même de votre revenu. Pour le pilier 3a, cette possibilité n’existe pas. L’argent qui vient des parents, en revanche, reste le plus souvent exonéré d’impôt.
Avance d’hoirie et donation des parents
Pour la banque, les deux se valent: avances d’hoirie et donations comptent comme fonds propres durs. Pour votre famille, en revanche, la différence est grande, et elle devrait être mise par écrit avant que l’argent ne soit versé.
Ce que les parents donnent de leur vivant à leurs enfants à titre de frais d’établissement ou d’abandon de biens doit être rapporté entre frères et sœurs lors du partage de la succession, sauf si les parents en ont expressément décidé autrement. C’est ce que prévoit l’art. 626 CC. Une avance d’hoirie pour la maison sera donc imputée plus tard sur votre part d’héritage. Pour l’éviter, vos parents doivent le dire clairement par écrit. S’ils veulent seulement vous prêter l’argent, le prêt familial avec la confirmation à la banque est la bonne voie.
Côté impôts, les enfants s’en tirent le plus souvent bien. Selon le calculateur d’impôts de l’AFC, une donation de 100’000 francs à un enfant ne coûte rien en 2026 dans 25 des 26 chefs-lieux cantonaux. L’exception est Neuchâtel, avec 3’000 francs. Le canton déterminant est celui où le donateur est domicilié.
Pour les couples non mariés, la situation est tout autre. Si l’un des partenaires apporte plus d’argent et en donne une partie à l’autre, la même donation de 100’000 francs ne coûte rien à Lucerne ou à Schwytz, mais 7’200 francs à Zurich et 47’879 à Genève. Les 7’200 francs de Zurich ne valent que si le couple vit ensemble depuis au moins cinq ans; avant, c’est plus cher. D’autres cantons réservent eux aussi un traitement fiscal plus favorable aux concubins qui vivent ensemble depuis une durée minimale. Un prêt entre concubins n’est pas une donation, et la règle de l’ASB compte expressément le partenaire parmi la famille proche dont la banque accepte les prêts. Pour beaucoup de couples, c’est la voie la moins chère.
Avant de signer chez le notaire
C’est en réunissant vos fonds propres avant de vous décider pour une maison que vous économisez le plus. Demandez par écrit à votre caisse de pension les informations qu’elle doit vous fournir selon l’ordonnance: combien vous pouvez utiliser, de combien vos prestations baissent, comment assurer la lacune en cas de décès et d’invalidité, et quels impôts sont dus. Avec ces chiffres, vous voyez si le versement anticipé ou la mise en gage vous revient moins cher.
Réglez par écrit l’argent de la famille, comme avance d’hoirie, donation ou prêt, et obtenez tôt le consentement de votre conjoint pour le versement anticipé. Faites estimer la maison par votre banque avant de signer, pour voir à temps un éventuel écart avec le prix d’achat. Et mettez de côté séparément l’argent pour le notaire, le registre foncier et d’éventuels droits de mutation, car ces frais ne comptent pas dans les fonds propres. Une fois vos chiffres établis, vous trouverez les maisons et appartements en vente dans toute la Suisse sur notre page d’accueil.
Questions fréquentes
Peut-on utiliser son 2e pilier pour une résidence secondaire?
Non. La loi n’autorise le versement anticipé et la mise en gage que pour un logement que vous occupez vous-même à votre domicile ou à votre lieu de séjour habituel, et pour un seul objet à la fois. La même règle vaut pour le pilier 3a. Une résidence secondaire se finance avec d’autres moyens, et les banques demandent alors en général nettement plus de fonds propres.
Que devient le versement anticipé du 2e pilier en cas de divorce?
Si le divorce intervient avant l’âge de la retraite ou un autre cas de prévoyance, le versement anticipé fait partie de la prestation de sortie et il est partagé avec elle. L’argent est certes dans la maison, mais il compte quand même dans le partage de la prévoyance. Si vous reprenez la maison, vous devez en tenir compte lors du partage.
Peut-on louer un logement financé avec l’argent de la caisse de pension?
Seulement de façon temporaire, et seulement si vous prouvez que vous ne pouvez pas l’occuper vous-même pendant cette période, par exemple en raison d’un engagement professionnel de durée limitée. Une vente, ou un droit qui équivaut économiquement à une vente, oblige en revanche à rembourser le versement anticipé.
Un compte de libre passage fait-il partie des fonds propres durs?
Non. Un compte de libre passage fait partie du 2e pilier, même si vous n’êtes affilié à aucune caisse de pension pour le moment. Vous pouvez le retirer ou le mettre en gage pour votre logement, mais la banque le compte dans la part issue de la caisse de pension, pas dans les 10 % de fonds propres durs.
Autres articles du blog
Tous les articles
Droits de mutation par canton: le coût d’un achat en 2026
Droits de mutation, frais de notaire et registre foncier à Zurich, Berne, Vaud et Argovie: taux légaux, qui paie et coût d’un appartement à 1 million.
Contrat de réservation immobilier: l’acompte est-il perdu?
Sans notaire, un contrat de réservation est nul. L’acompte selon le Tribunal fédéral, comment payer sans risque et les étapes jusqu’au registre foncier.
Acheter une maison en Suisse en tant qu’étranger en 2026
Qui peut acheter sans autorisation: UE/AELE, permis B, C, L et G, États tiers. Logement de vacances, terrain, départ et durcissement prévu de la lex Koller.