Capitale proprio per comprare casa 2026: cosa conta, quanto costa
La risposta in breve
Per una casa in cui abitare, le banche chiedono di regola il 20 per cento di capitale proprio. Almeno il 10 per cento del valore che la banca attribuisce alla casa deve venire da mezzi esterni alla cassa pensione: risparmi, pilastro 3a, donazioni, anticipi ereditari. Il resto può prelevarlo dalla cassa pensione o darlo in pegno. Le spese accessorie dell’acquisto si pagano a parte.
Quasi tutte le guide si fermano qui. I soldi però si perdono nei dettagli: quando la banca stima la casa meno del prezzo d’acquisto, quando le imposte sul prelievo anticipato, a seconda del domicilio, variano fino a oltre il quadruplo, o quando i soldi dei genitori ricompaiono nella divisione dell’eredità. Passiamo in rassegna le fonti del capitale proprio una dopo l’altra, nell’ordine in cui le esamina la banca. Ci basiamo sulle regole dell’Associazione svizzera dei banchieri, sul diritto federale della previdenza e sul calcolatore fiscale dell’Amministrazione federale delle contribuzioni (AFC).
Da dove vengono il 20 e il 10 per cento
Vincolante è solo il 10 per cento. Le direttive concernenti i requisiti minimi per i finanziamenti ipotecari dell’Associazione svizzera dei banchieri (ASB) chiedono una quota di mezzi propri del 10 per cento del valore di anticipo che non provenga dal secondo pilastro, né come prelievo anticipato né come costituzione in pegno. Sono regole deontologiche delle banche, ma l’Autorità federale di vigilanza sui mercati finanziari FINMA le ha riconosciute come standard minimo, e una banca che non le rispetta deve coprire il credito con più fondi propri. La versione attuale è in vigore dal 1° gennaio 2025.
Il 20 per cento invece è prassi, non legge. UBS scrive per esempio che chi compra un’abitazione in Svizzera «di norma deve finanziare il 20 percento del valore di mercato dell’immobile con capitale proprio», mentre il resto lo copre l’ipoteca. Per una casa di vacanza la stessa banca chiede di norma il 40 per cento.
La parola decisiva è valore di anticipo. È il valore che la banca attribuisce alla casa, e può essere inferiore al prezzo d’acquisto. Per questo caso la regola dell’ASB contiene una seconda frase che molti trascurano: la differenza tra il prezzo d’acquisto più alto e il valore di anticipo più basso deve essere pagata interamente con mezzi propri che non provengono dal secondo pilastro.
Un esempio di calcolo mostra cosa significa. Lei compra una casa per 900’000 franchi, la banca la stima 860’000. Presta al massimo l’80 per cento di questa cifra, cioè 688’000 franchi. Ne mancano 212’000, e almeno 126’000 devono essere mezzi duri: il 10 per cento della stima più la differenza di 40’000. Dalla cassa pensione può usare al massimo 86’000 franchi.
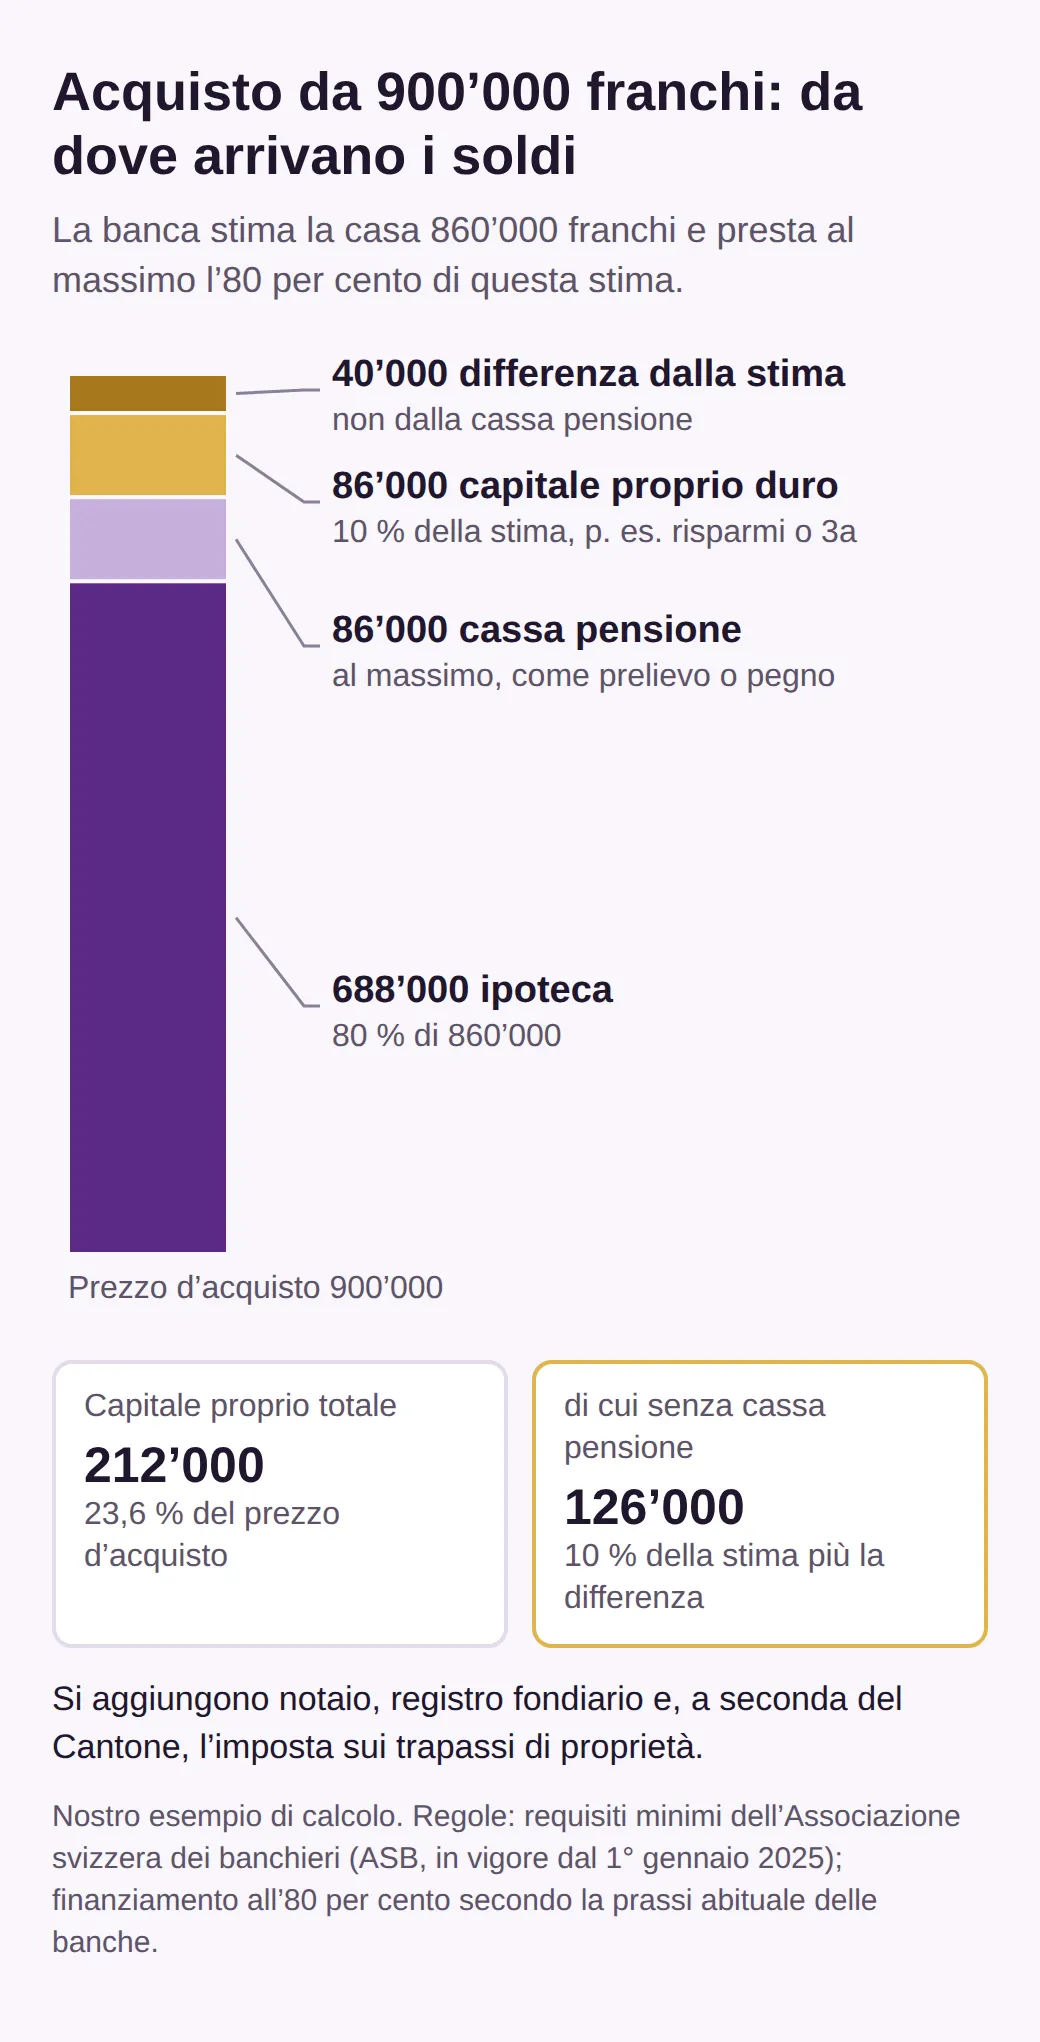
Se la banca avesse stimato la casa 900’000 franchi, per lo stesso acquisto Le sarebbero bastati 180’000 franchi di capitale proprio, di cui 90’000 duri. La stima più bassa Le costa quindi 32’000 franchi di capitale proprio in più e 36’000 di mezzi duri in più. Per questo conviene far stimare la casa dalla propria banca prima di firmare il contratto di compravendita. Una seconda regola riguarda già il periodo dopo l’acquisto: entro 15 anni l’ipoteca deve scendere a due terzi del valore di anticipo, nell’esempio a circa 573’000 franchi. Se il Suo reddito basta a sostenere tutto questo è un calcolo a parte. Qui conta prima di tutto che cosa la banca considera capitale proprio duro.
Cosa conta come capitale proprio duro?
Duro è tutto ciò che non viene dal secondo pilastro. La direttiva dell’ASB vi include espressamente anticipi ereditari e donazioni, averi in conto e titoli dati in pegno, averi del pilastro 3a e il valore di riscatto di polizze assicurative. Anche un prestito vale come mezzo proprio, se è ceduto alla banca o accompagnato da un accordo di postergazione che lo mette dopo l’ipoteca.
Per una casa in cui abita Lei stesso esiste una via più semplice per i prestiti di famiglia. Se Le prestano denaro il coniuge o il partner, i genitori, i nonni, i fratelli e le sorelle oppure figli e nipoti maggiorenni, la banca può contarlo come mezzo proprio non appena chi presta le conferma per iscritto che Lei potrà rimborsare il prestito solo con il consenso della banca. Chieda alla Sua banca se ha un modulo apposito. Nella sostanza si tratta di una frase come questa:
Confermo alla banca che il prestito di 60’000 franchi che ho concesso a mia figlia per l’acquisto della sua abitazione può essere rimborsato solo con il consenso della banca.
Non sono duri invece tutti i soldi del secondo pilastro, compreso un conto di libero passaggio, per esempio da una pausa tra due impieghi. La legge sulla previdenza professionale (LPP) tratta questi conti come una cassa pensione nella promozione della proprietà d’abitazioni. Può usare quei soldi per la casa, ma solo nella parte riservata alla cassa pensione. Come sfruttare al meglio questa parte è la domanda successiva.
Cassa pensione: prelievo anticipato o costituzione in pegno?
Le possibilità sono due, e per la banca valgono allo stesso modo. Con il prelievo anticipato la cassa pensione versa il denaro, la Sua rendita si riduce e Lei paga subito le imposte. Con la costituzione in pegno il denaro resta nella cassa, la banca lo riceve come garanzia e in cambio Le presta di più. L’ipoteca è allora più alta, ma la Sua previdenza resta intatta finché la banca non deve realizzare il pegno.
Il prelievo anticipato
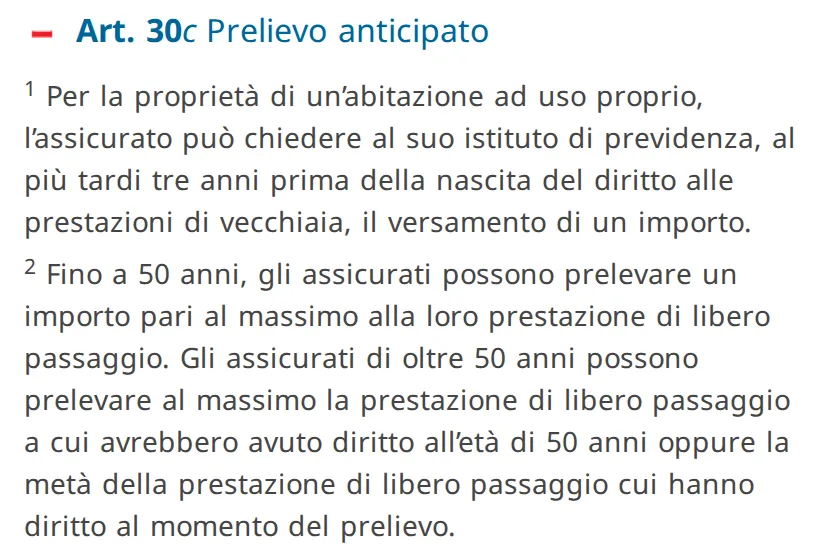
Quanto può prelevare dipende dall’età. Fino a 50 anni è l’intera prestazione di libero passaggio, cioè l’avere che porterebbe con sé lasciando l’impiego. Dopo, al massimo quanto aveva a 50 anni oppure la metà dell’avere attuale, a seconda di quale importo è più alto. E il termine ultimo cade tre anni prima del diritto alle prestazioni di vecchiaia; quale data sia lo stabilisce la Sua cassa.
L’ordinanza sulla promozione della proprietà d’abitazioni (OPPA) pone altri limiti. Un prelievo anticipato è di almeno 20’000 franchi, salvo da un conto di libero passaggio, ed è possibile solo ogni cinque anni. Il denaro può andare a un solo oggetto alla volta, che Lei abita personalmente nel luogo di domicilio. Se è sposato o vive in unione domestica registrata, serve il consenso scritto del coniuge o del partner.
Pianifichi i tempi con ampio margine. La cassa deve pagare al più tardi sei mesi dopo la Sua richiesta, e non versa il denaro a Lei, ma direttamente al venditore o a chi Lei deve i soldi. Chi ci pensa solo dopo la firma dal notaio rischia di trovarsi con i tempi stretti. Al momento del versamento la cassa fa menzionare nel registro fondiario una restrizione del diritto di alienazione.
Il prelievo anticipato ha un prezzo che arriva dopo. Le Sue prestazioni di vecchiaia si riducono e, a seconda del regolamento, anche quelle in caso di decesso e d’invalidità. La cassa deve offrirLe o procurarLe un’assicurazione complementare, ma il premio lo paga Lei. E finché il prelievo non è rimborsato, i riscatti volontari nella cassa pensione sono bloccati. Chi voleva ridurre le imposte con i riscatti perde questa possibilità per anni.
Se vende la casa, deve rimborsare il prelievo anticipato, ma al massimo il ricavato, cioè il prezzo di vendita meno i debiti ipotecari e i tributi legali. Se entro due anni compra di nuovo un’abitazione, nel frattempo può parcheggiare il denaro su un conto di libero passaggio. Rimborsare volontariamente è possibile in qualsiasi momento fino all’età di pensionamento, a rate di almeno 10’000 franchi.
La costituzione in pegno
Con la costituzione in pegno non si muove denaro. Lei dà in pegno alla banca il Suo diritto alle prestazioni di previdenza o un importo fino a concorrenza del Suo avere, e la banca Le presta quanto avrebbe altrimenti prelevato. Valgono gli stessi limiti d’età del prelievo anticipato, la cassa va informata per iscritto e anche qui serve il consenso del coniuge, come stabilisce l’art. 331d CO.
Il vantaggio: la Sua rendita resta e per ora non paga imposte. Solo se la banca deve realizzare il pegno, per esempio perché Lei non riesce più a pagare l’ipoteca, il ricavato viene tassato come un prelievo anticipato. Lo svantaggio è l’ipoteca più alta. Nell’esempio sopra sarebbe di 774’000 franchi invece di 688’000, e ogni punto percentuale d’interesse sugli 86’000 franchi in più costa 860 franchi all’anno.
Finora questi interessi erano deducibili dalle imposte, il che rendeva interessante la costituzione in pegno. Questo cambia: con l’abolizione del valore locativo dal 2029 cade la deduzione degli interessi passivi per l’abitazione a uso proprio, salvo per chi acquista per la prima volta, per dieci anni e con un tetto decrescente. Chi oggi costituisce un pegno deve quindi mettere in conto che dal 2029 potrà dedurre gli interessi sull’importo supplementare solo in parte o per nulla. La stessa scelta si pone per il pilastro 3a.
Pilastro 3a: prelevare o dare in pegno
Il Suo avere del pilastro 3a conta come capitale proprio duro, perché la regola dell’ASB esclude solo il secondo pilastro. Può prelevarlo per la casa o darlo in pegno.
Il prelievo è disciplinato dall’ordinanza sulla previdenza individuale vincolata (OPP 3) in modo simile alla cassa pensione. È ammesso per l’acquisto, la costruzione e il rimborso di un’ipoteca, una volta ogni cinque anni, solo per un’abitazione a uso proprio e con il consenso scritto del coniuge. A differenza della cassa pensione, però, l’ordinanza non prevede un rimborso. Ciò che preleva esce definitivamente dalla previdenza.
Anche qui è possibile la costituzione in pegno, con le stesse regole della cassa pensione. Un conto 3a dato in pegno può inoltre servire in seguito all’ammortamento indiretto: invece di rimborsare direttamente l’ipoteca, Lei versa nel pilastro 3a e dà il conto in pegno alla banca. La direttiva dell’ASB lo ammette espressamente. Se prelevare o dare in pegno, spesso lo decidono le imposte.
Quante imposte si pagano sul prelievo anticipato?
Un prelievo dalla cassa pensione o dal pilastro 3a è una prestazione in capitale proveniente dalla previdenza. È tassata separatamente dal resto del reddito: dalla Confederazione a un quinto della tariffa ordinaria, da Cantone e Comune secondo tariffe proprie. Quanto costa dipende quasi solo da dove abita.
Con il calcolatore fiscale dell’AFC abbiamo calcolato un prelievo anticipato di 100’000 franchi per l’anno fiscale 2026, per una persona sola senza imposta di culto, in tutti i 26 capoluoghi cantonali. L’imposta federale è ovunque di 537 franchi. Con Cantone e Comune si pagano 1’926 franchi a Svitto, 4’817 a Zurigo e 7’937 a Herisau.
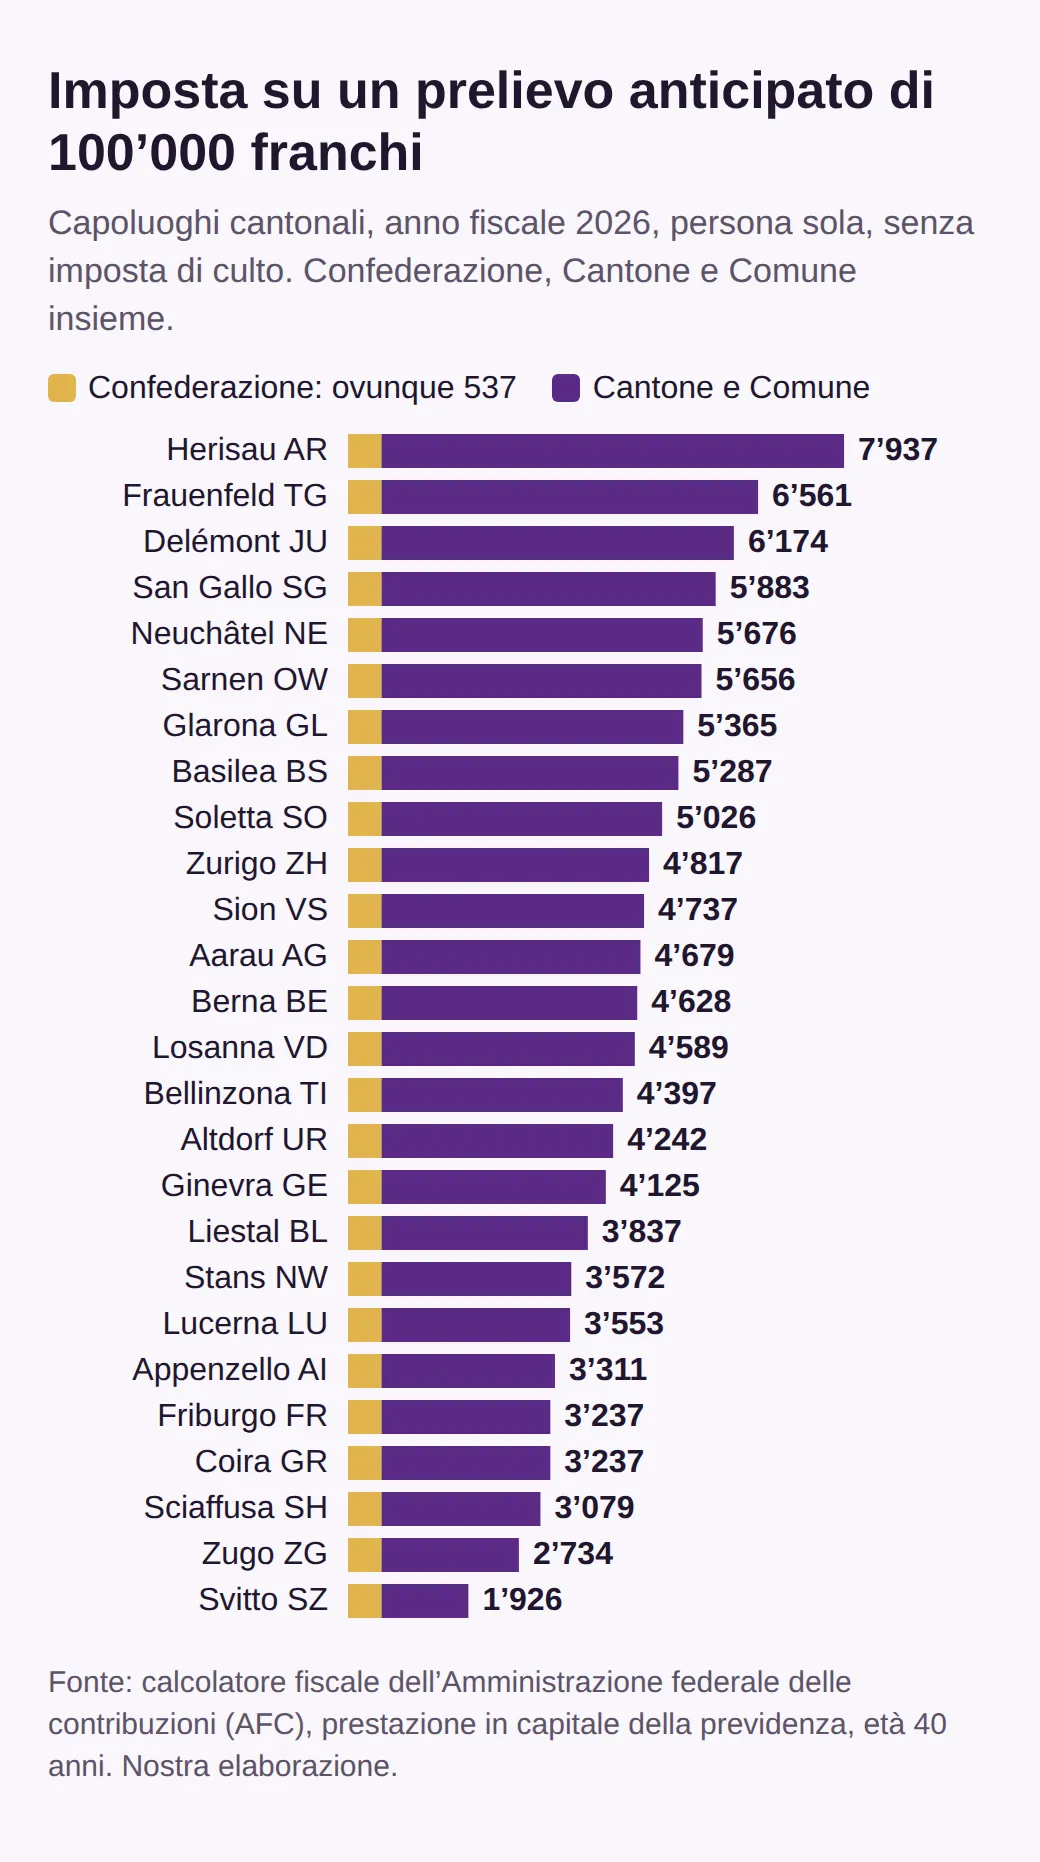
Per le persone sposate è un po’ meno in tutti i 26 capoluoghi; quanto meno dipende molto dal Cantone. A Berna l’imposta sullo stesso importo scende da 4’628 a 3’801 franchi, a Zurigo solo da 4’817 a 4’643. E l’imposta cresce più in fretta dell’importo. A Zurigo un prelievo di 50’000 franchi costa 2’220 franchi d’imposta, uno di 200’000 già 11’141, più del doppio rispetto a 100’000. Solo per la Confederazione, passando da 100’000 a 200’000 franchi prelevati l’imposta sale da 537 a 2’581 franchi. Se non Le serve tutto l’avere, conviene quindi prelevare solo quanto chiede la banca.
Il rischio di aliquote più alte è scongiurato, almeno per ora. Con il pacchetto di sgravio 27 il Consiglio federale voleva tassare di più i prelievi di capitale dal secondo e dal terzo pilastro. Il Parlamento ha stralciato questa misura e il 20 marzo 2026 ha approvato il pacchetto senza di essa.
L’imposta sul prelievo anticipato, del resto, non è persa. Se in seguito rimborsa il prelievo alla cassa pensione, lo Stato Le restituisce l’imposta pagata, però senza interessi. Deve chiederlo per iscritto entro tre anni dal rimborso all’autorità che ha riscosso l’imposta, come prevede l’art. 83a LPP. Il rimborso stesso, però, non è deducibile dal reddito. Per il pilastro 3a questa via di ritorno non esiste. Di solito resta invece esente da imposte il denaro che arriva dai genitori.
Anticipo ereditario e donazione dei genitori
Per la banca le due cose si equivalgono: anticipi ereditari e donazioni contano come mezzi propri duri. Per la Sua famiglia invece la differenza è grande, e dovrebbe essere messa per iscritto prima che il denaro passi di mano.
Ciò che i genitori danno ai figli in vita a titolo di corredo o di cessione di beni va conteggiato tra fratelli e sorelle nella divisione dell’eredità (la cosiddetta collazione), a meno che i genitori non dispongano espressamente il contrario. Lo stabilisce l’art. 626 CC. Un anticipo ereditario per la casa Le verrà quindi imputato più tardi sulla Sua quota d’eredità. Se non deve succedere, i genitori devono dirlo chiaramente. Se invece vogliono solo prestarLe il denaro, la strada giusta è il prestito di famiglia con la conferma alla banca.
Quanto alle imposte, i figli di solito se la cavano bene. Secondo il calcolatore fiscale dell’AFC, nel 2026 una donazione di 100’000 franchi a un figlio non costa nulla in 25 dei 26 capoluoghi cantonali. L’eccezione è Neuchâtel, con 3’000 franchi. Conta il Cantone in cui abita chi dona.
Tutt’altra storia per le coppie non sposate. Se uno dei partner apporta più denaro e ne regala una parte all’altra, la stessa donazione di 100’000 franchi non costa nulla a Lucerna o a Svitto, ma 7’200 franchi a Zurigo e 47’879 a Ginevra. I 7’200 franchi di Zurigo valgono solo se la coppia convive da almeno cinque anni; prima costa di più. Anche altri Cantoni tassano meno i conviventi solo dopo una durata minima di questo tipo. Un prestito tra conviventi non è una donazione, e la regola dell’ASB conta espressamente il partner nella stretta cerchia familiare i cui prestiti la banca riconosce. Per molte coppie è la via più conveniente.
Prima di firmare il contratto di compravendita
Il risparmio maggiore lo ottiene se mette insieme il capitale proprio prima di decidersi per una casa. Chieda per iscritto alla Sua cassa pensione le informazioni che secondo l’ordinanza deve darLe: quanto può impiegare, di quanto si riducono le Sue prestazioni, come coprire la lacuna previdenziale in caso di decesso e d’invalidità e quali imposte sono dovute. Con queste cifre vede se per Lei conviene il prelievo anticipato o la costituzione in pegno.
Metta per iscritto gli accordi sul denaro della famiglia, che sia un anticipo ereditario, una donazione o un prestito, e chieda per tempo al coniuge il consenso per il prelievo anticipato. Faccia stimare la casa dalla Sua banca prima di firmare, così vede in tempo un’eventuale differenza rispetto al prezzo d’acquisto. E metta da parte separatamente i soldi per notaio, registro fondiario ed eventuale imposta sui trapassi di proprietà, perché questi costi non contano come capitale proprio. Quando le cifre sono chiare, trova case e appartamenti in vendita in tutta la Svizzera sulla nostra pagina iniziale.
Domande frequenti
Posso usare i soldi della cassa pensione per una casa di vacanza?
No. La legge ammette il prelievo anticipato e la costituzione in pegno solo per un’abitazione che Lei usa personalmente nel luogo di domicilio o di dimora abituale, e per un solo oggetto alla volta. Lo stesso vale per il pilastro 3a. Una casa di vacanza va finanziata con altri mezzi, e di regola le banche chiedono molto più capitale proprio.
Cosa succede al prelievo anticipato in caso di divorzio?
Se il matrimonio viene sciolto prima dell’età di pensionamento o di un altro caso di previdenza, il prelievo anticipato è considerato parte della prestazione di libero passaggio e viene diviso con essa. I soldi sono nella casa, ma contano comunque nel conguaglio della previdenza professionale. Chi tiene la casa deve tenerne conto nella divisione.
Posso dare in affitto la casa comprata con i soldi della cassa pensione?
Solo temporaneamente, e solo se dimostra che in quel periodo non può abitarla Lei, per esempio per un impiego di durata limitata altrove. Una vendita, o un diritto che economicamente equivale a una vendita, fa invece scattare l’obbligo di rimborsare il prelievo anticipato.
Il conto di libero passaggio conta come capitale proprio duro?
No. Un conto di libero passaggio fa parte del secondo pilastro, anche se in quel momento Lei non è affiliato a nessuna cassa pensione. Può prelevarlo o darlo in pegno per la casa, ma la banca lo conta nella parte della cassa pensione, non nel 10 per cento di mezzi duri.
Altri articoli del blog
Tutti gli articoli
Imposta sul trapasso di proprietà per cantone: costi 2026
Imposta sul trapasso, notaio e registro fondiario a Zurigo, Berna, Vaud e Argovia: aliquote di legge, chi paga e quanto costa un appartamento da 1 milione.
Contratto di riservazione immobiliare: l’acconto è perso?
Senza notaio il contratto di riservazione è nullo. L’acconto secondo il Tribunale federale, come pagare senza rischi e le tappe fino al registro fondiario.
Comprare casa in Svizzera da straniero: le regole 2026
Chi compra senza autorizzazione: UE/AELS, permessi B, C, L e G, Stati terzi. Casa di vacanza, terreno, trasferimento e la Lex Koller più severa in vista.