Eigenkapital beim Hauskauf 2026: was zählt, was es kostet
Die Antwort vorab
Für ein selbst bewohntes Eigenheim verlangen Banken in der Regel 20 Prozent Eigenkapital. Mindestens 10 Prozent des Werts, den die Bank dem Haus gibt, müssen aus Mitteln ausserhalb der Pensionskasse stammen: Erspartes, Säule 3a, Schenkungen, Erbvorbezüge. Den Rest dürfen Sie aus der Pensionskasse beziehen oder verpfänden. Die Kaufnebenkosten zahlen Sie zusätzlich.
Die meisten Ratgeber hören hier auf. Teuer wird es in den Details: wenn die Bank tiefer schätzt als der Kaufpreis, wenn der Vorbezug Steuern kostet, die je nach Wohnort um mehr als das Vierfache auseinanderliegen, oder wenn Geld der Eltern bei der Erbteilung wieder auftaucht. Wir gehen die Quellen des Eigenkapitals der Reihe nach durch, so wie die Bank sie prüft. Grundlage sind die Regeln der Schweizerischen Bankiervereinigung, das Vorsorgerecht des Bundes und der Steuerrechner der Eidgenössischen Steuerverwaltung (ESTV).
Woher die 20 und die 10 Prozent kommen
Verbindlich geregelt sind nur die 10 Prozent. Die Mindestanforderungen bei Hypothekarfinanzierungen der Schweizerischen Bankiervereinigung (SBVg) verlangen einen Anteil von 10 Prozent am Belehnungswert, der nicht aus der zweiten Säule stammt, weder als Vorbezug noch als Verpfändung. Es sind Standesregeln der Banken, aber die Finanzmarktaufsicht FINMA hat sie als Mindeststandard anerkannt, und eine Bank, die sie nicht einhält, muss den Kredit mit mehr eigenem Kapital unterlegen. Die heutige Fassung gilt seit 1. Januar 2025.
Die 20 Prozent dagegen sind Praxis, kein Gesetz. UBS schreibt zum Beispiel, wer ein Eigenheim kaufe, müsse «in der Regel 20 Prozent des Verkehrswertes» selbst finanzieren, den Rest decke die Hypothek. Für eine Ferienwohnung verlangt dieselbe Bank in der Regel 40 Prozent.
Das entscheidende Wort ist Belehnungswert. Das ist der Wert, den die Bank dem Haus gibt, und er kann unter dem Kaufpreis liegen. Für diesen Fall enthält die SBVg-Regel einen zweiten Satz, den viele übersehen: Die Differenz zwischen höherem Kaufpreis und tieferem Belehnungswert müssen Sie vollständig aus Eigenmitteln zahlen, die nicht aus der zweiten Säule stammen.
Ein Rechenbeispiel zeigt, was das heisst. Sie kaufen ein Haus für 900’000 Franken, die Bank schätzt es auf 860’000. Sie leiht höchstens 80 Prozent davon, also 688’000 Franken. Es fehlen 212’000 Franken, und davon müssen mindestens 126’000 aus harten Mitteln kommen: 10 Prozent der Schätzung plus die Lücke von 40’000. Aus der Pensionskasse dürfen Sie höchstens 86’000 Franken einsetzen.
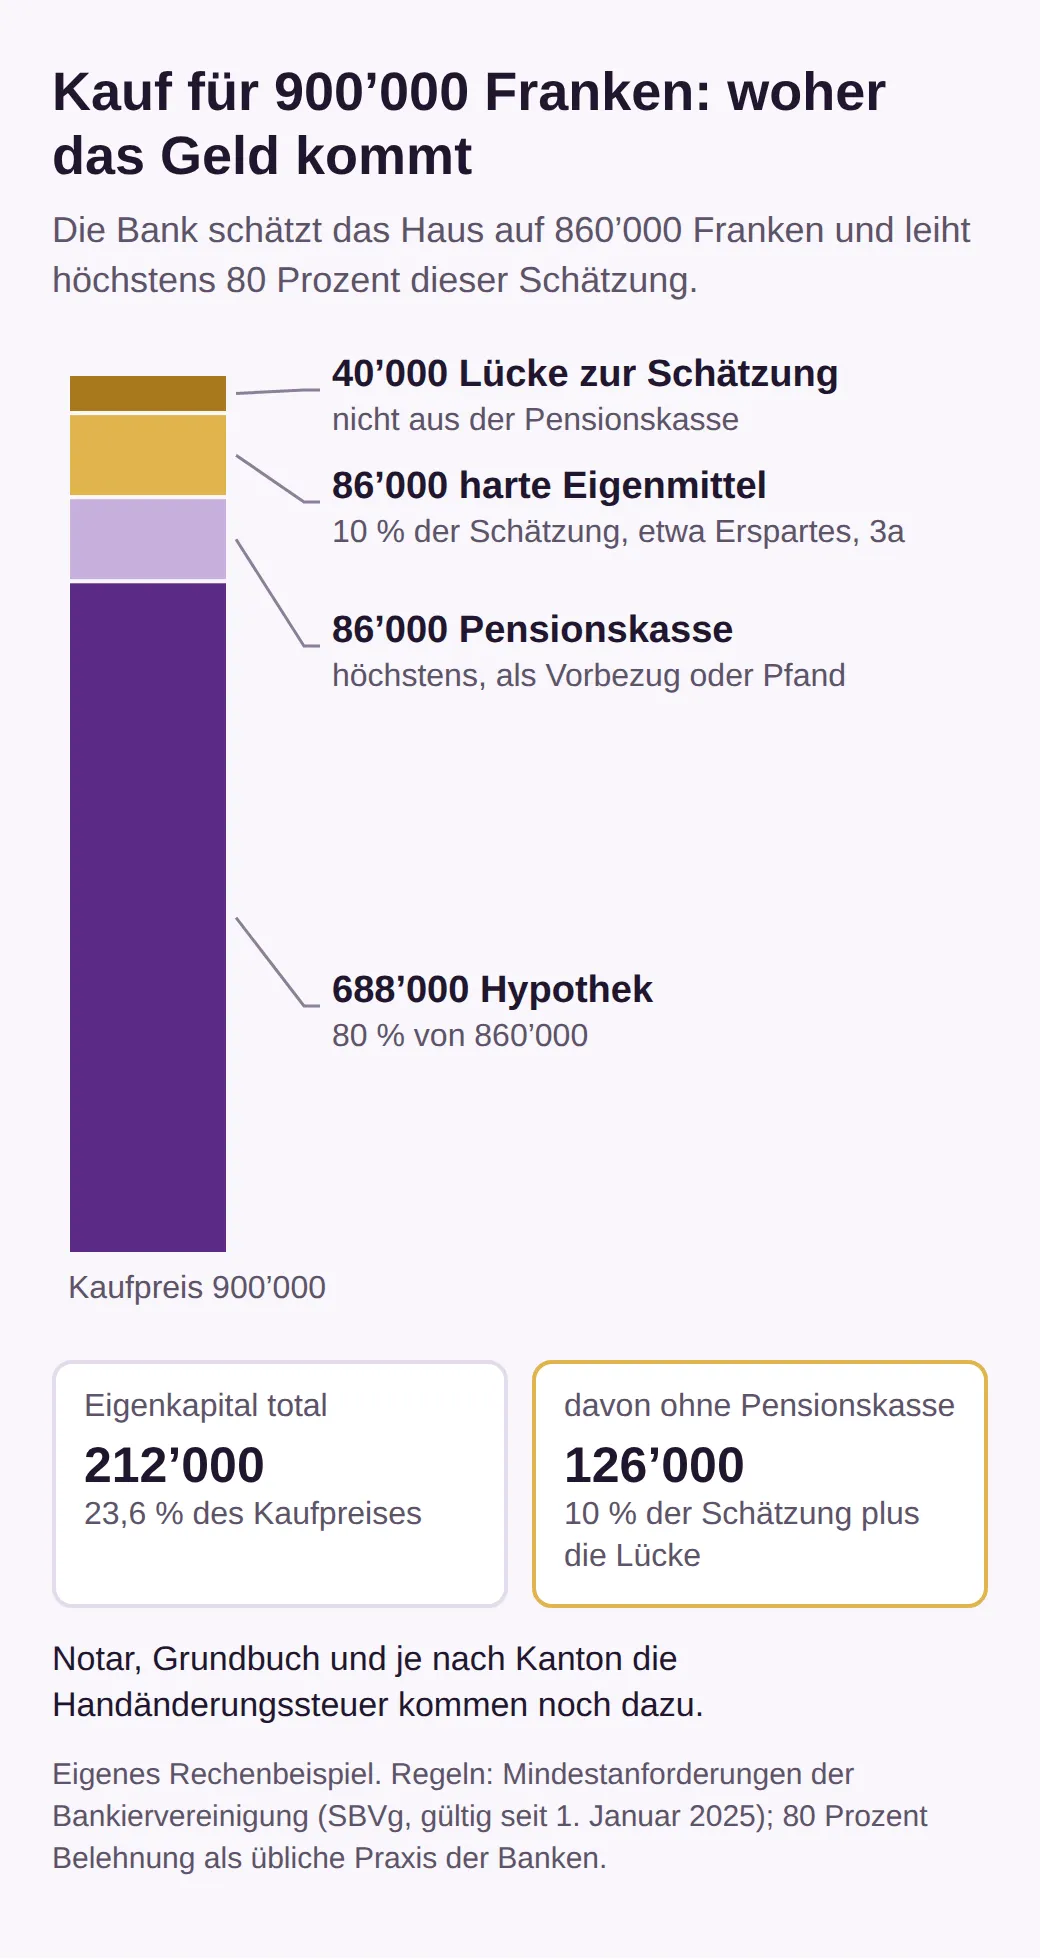
Hätte die Bank das Haus auf 900’000 Franken geschätzt, bräuchten Sie für denselben Kauf 180’000 Franken Eigenkapital, davon 90’000 hart. Die tiefere Schätzung kostet Sie also 32’000 Franken mehr Eigenkapital und 36’000 mehr harte Mittel. Lassen Sie das Haus deshalb von Ihrer Bank schätzen, bevor Sie den Kaufvertrag unterschreiben. Eine zweite Regel betrifft schon die Zeit nach dem Kauf: Die Hypothek muss innert 15 Jahren auf zwei Drittel des Belehnungswerts sinken, im Beispiel auf rund 573’000 Franken. Ob Ihr Einkommen das trägt, ist eine eigene Rechnung. Hier geht es zuerst darum, was die Bank als hartes Geld zählt.
Was zählt als hartes Eigenkapital?
Hart ist alles, was nicht aus der zweiten Säule kommt. Die SBVg-Richtlinie zählt dazu ausdrücklich Erbvorbezüge und Schenkungen, verpfändete Kontoguthaben und Wertschriften, Guthaben der Säule 3a und den Rückkaufswert von Versicherungspolicen. Auch ein Darlehen gilt als Eigenmittel, wenn es der Bank abgetreten wird oder mit einer Nachrangvereinbarung versehen ist, die es hinter die Hypothek stellt.
Für ein selbst bewohntes Haus gibt es eine einfachere Variante für Darlehen aus der Familie. Wenn Ehe- oder Lebenspartner, Eltern, Grosseltern, Geschwister oder volljährige Kinder und Enkel Ihnen Geld leihen, darf die Bank es als Eigenmittel anrechnen, sobald der Darlehensgeber ihr schriftlich bestätigt, dass Sie das Darlehen nur mit Zustimmung der Bank zurückzahlen. Fragen Sie Ihre Bank, ob sie dafür ein eigenes Formular hat. Sinngemäss geht es um einen Satz wie diesen:
Ich bestätige der Bank, dass das Darlehen von 60’000 Franken, das ich meiner Tochter für den Kauf ihres Eigenheims gewährt habe, nur mit Zustimmung der Bank zurückbezahlt werden darf.
Nicht hart sind dagegen alle Gelder der zweiten Säule, und dazu gehört auch ein Freizügigkeitskonto, etwa aus einer Pause zwischen zwei Stellen. Das Vorsorgegesetz BVG behandelt solche Konten bei der Wohneigentumsförderung wie eine Pensionskasse. Sie können das Geld für das Haus einsetzen, aber nur im Teil, der für die Pensionskasse offen ist. Wie Sie diesen Teil am besten nutzen, ist die nächste Frage.
Pensionskasse: Vorbezug oder Verpfändung?
Sie haben zwei Wege, und beide zählen bei der Bank gleich. Beim Vorbezug zahlt die Pensionskasse Geld aus, Ihre Rente sinkt, und Sie zahlen sofort Steuern. Bei der Verpfändung bleibt das Geld in der Kasse, die Bank erhält es als Sicherheit und leiht Ihnen dafür mehr. Die Hypothek ist dann höher, Ihre Vorsorge bleibt aber unangetastet, solange die Bank das Pfand nicht verwerten muss.
Der Vorbezug
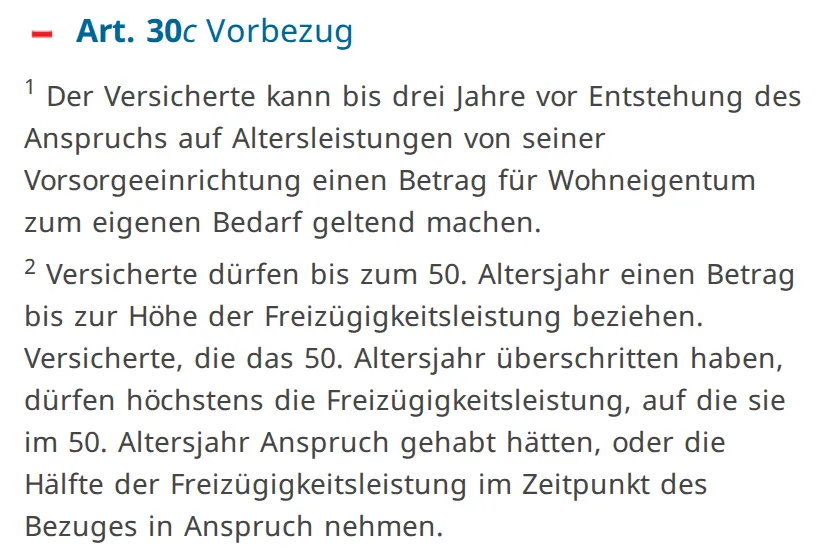
Wie viel Sie beziehen dürfen, hängt vom Alter ab. Bis 50 ist es die ganze Freizügigkeitsleistung, also das Guthaben, das Sie bei einem Austritt mitnehmen würden. Danach höchstens das, was Sie mit 50 hatten, oder die Hälfte des heutigen Guthabens, je nachdem, was mehr ist. Und der letzte Termin liegt drei Jahre vor dem Anspruch auf Altersleistungen; welches Datum das ist, regelt Ihre Kasse.
Die Verordnung zur Wohneigentumsförderung setzt weitere Grenzen. Ein Vorbezug beträgt mindestens 20’000 Franken, ausser aus einem Freizügigkeitskonto, und ist nur alle fünf Jahre möglich. Das Geld darf gleichzeitig nur in ein Objekt fliessen, das Sie selbst an Ihrem Wohnsitz bewohnen. Sind Sie verheiratet oder leben in eingetragener Partnerschaft, braucht es die schriftliche Zustimmung Ihres Partners.
Planen Sie die Zeit grosszügig. Die Kasse muss spätestens sechs Monate, nachdem Sie den Bezug verlangt haben, auszahlen, und sie zahlt nicht Ihnen, sondern direkt an den Verkäufer oder an den, dem Sie das Geld schulden. Wer erst nach der Unterschrift beim Notar daran denkt, kann knapp werden. Gleichzeitig mit der Auszahlung lässt die Kasse im Grundbuch eine Veräusserungsbeschränkung anmerken.
Der Vorbezug hat einen Preis, der später kommt. Ihre Altersleistungen sinken, und je nach Reglement auch die Leistungen bei Tod und Invalidität. Die Kasse muss Ihnen eine Zusatzversicherung anbieten oder vermitteln, die Prämie zahlen aber Sie. Und solange der Vorbezug nicht zurückbezahlt ist, sind freiwillige Einkäufe in die Pensionskasse gesperrt. Wer seine Steuern mit Einkäufen senken wollte, verliert diese Möglichkeit für Jahre.
Verkaufen Sie das Haus, müssen Sie den Vorbezug zurückzahlen, höchstens aber den Erlös, also den Verkaufspreis minus die Hypotheken und die gesetzlichen Abgaben. Kaufen Sie innert zwei Jahren wieder ein Eigenheim, können Sie das Geld so lange auf ein Freizügigkeitskonto parken. Freiwillig zurückzahlen dürfen Sie jederzeit bis zum Rentenalter, in Schritten von mindestens 10’000 Franken.
Die Verpfändung
Bei der Verpfändung fliesst kein Geld. Sie verpfänden der Bank Ihren Anspruch auf Vorsorgeleistungen oder einen Betrag bis zur Höhe Ihres Guthabens, und die Bank leiht Ihnen dafür, was Sie sonst bezogen hätten. Dieselben Altersgrenzen gelten wie beim Vorbezug, die Kasse muss schriftlich informiert werden, und auch hier braucht es die Zustimmung des Ehepartners, wie Art. 331d OR festhält.
Der Vorteil: Ihre Rente bleibt, und Sie zahlen jetzt keine Steuern. Erst wenn die Bank das Pfand verwerten muss, etwa weil Sie die Hypothek nicht mehr bedienen können, wird der Erlös wie ein Vorbezug besteuert. Der Nachteil ist die grössere Hypothek. Im Beispiel oben wären es 774’000 statt 688’000 Franken, und jedes Prozent Zins auf die zusätzlichen 86’000 Franken kostet 860 Franken im Jahr.
Diese Zinsen waren bisher von den Steuern abziehbar, was die Verpfändung attraktiv machte. Das ändert sich: Mit der Abschaffung des Eigenmietwerts ab 2029 fällt der Schuldzinsabzug für selbst bewohntes Eigentum weg, ausser für Ersterwerber während zehn Jahren und mit sinkender Obergrenze. Wer heute verpfändet, sollte also damit rechnen, die Zinsen auf den zusätzlichen Betrag ab 2029 nur noch teilweise oder gar nicht mehr abziehen zu können. Vor derselben Wahl stehen Sie bei der Säule 3a.
Säule 3a: beziehen oder verpfänden
Ihr 3a-Guthaben zählt zum harten Eigenkapital, denn die SBVg-Regel schliesst nur die zweite Säule aus. Sie können es für das Eigenheim beziehen oder verpfänden.
Den Bezug regelt die Verordnung über die gebundene Selbstvorsorge (BVV 3) ähnlich wie bei der Pensionskasse. Er ist für Kauf, Bau und die Rückzahlung einer Hypothek erlaubt, alle fünf Jahre einmal, nur für selbst bewohntes Eigentum und mit schriftlicher Zustimmung des Ehepartners. Anders als bei der Pensionskasse sieht die Verordnung aber keine Rückzahlung vor. Was Sie beziehen, ist endgültig aus der Vorsorge heraus.
Die Verpfändung ist auch hier möglich und folgt denselben Regeln wie bei der Pensionskasse. Ein verpfändetes 3a-Konto kann zudem später der indirekten Amortisation dienen: Statt die Hypothek direkt abzuzahlen, zahlen Sie in die Säule 3a ein und verpfänden das Konto der Bank. Die SBVg-Richtlinie lässt das ausdrücklich zu. Ob Sie beziehen oder verpfänden, entscheidet sich deshalb oft an der Steuer.
Was kostet der Vorbezug an Steuern?
Ein Bezug aus Pensionskasse oder Säule 3a ist eine Kapitalleistung aus Vorsorge. Sie wird getrennt vom übrigen Einkommen besteuert, beim Bund zu einem Fünftel des normalen Tarifs, bei Kanton und Gemeinde nach eigenen Tarifen. Wie viel es kostet, hängt fast nur vom Wohnort ab.
Wir haben im Steuerrechner der ESTV einen Vorbezug von 100’000 Franken für das Steuerjahr 2026 durchgerechnet, für eine alleinstehende Person ohne Kirchensteuer in allen 26 Kantonshauptorten. Die Bundessteuer beträgt überall 537 Franken. Mit Kanton und Gemeinde zahlen Sie in Schwyz 1’926 Franken, in Zürich 4’817 und in Herisau 7’937.
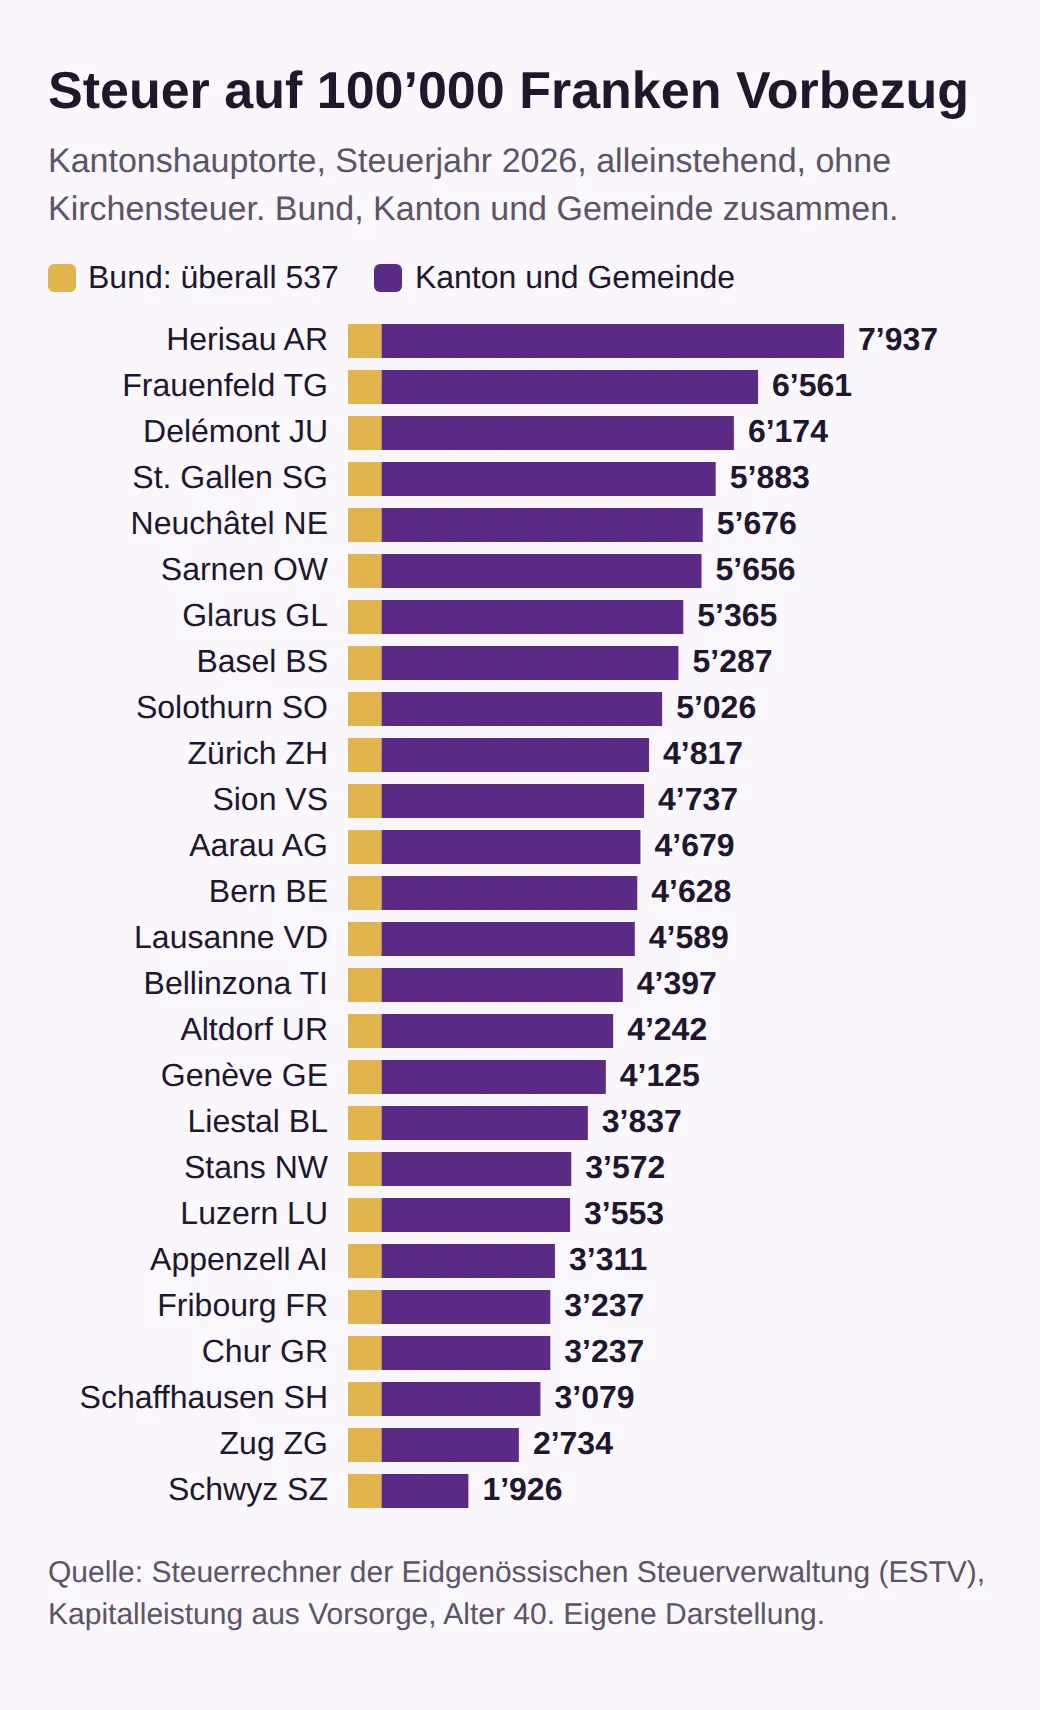
Für Verheiratete ist es in allen 26 Hauptorten etwas weniger; wie viel, hängt stark vom Kanton ab. In Bern sinkt die Steuer auf denselben Betrag von 4’628 auf 3’801 Franken, in Zürich nur von 4’817 auf 4’643. Und die Steuer steigt schneller als der Betrag. In Zürich kostet ein Bezug von 50’000 Franken 2’220 Franken Steuern, einer von 200’000 schon 11’141, mehr als doppelt so viel wie bei 100’000. Beim Bund allein wächst die Steuer zwischen 100’000 und 200’000 Franken Bezug von 537 auf 2’581 Franken. Wer nicht das ganze Guthaben braucht, bezieht also besser nur so viel, wie die Bank verlangt.
Ein Risiko für höhere Sätze ist vom Tisch, jedenfalls vorerst. Der Bundesrat wollte mit dem Entlastungspaket 27 Kapitalbezüge aus der zweiten und dritten Säule stärker besteuern. Das Parlament hat diese Massnahme gestrichen und das Paket am 20. März 2026 ohne sie verabschiedet.
Die Steuer auf einen Vorbezug ist übrigens nicht verloren. Zahlen Sie ihn später an die Pensionskasse zurück, erstattet Ihnen der Staat die bezahlte Steuer, allerdings ohne Zins. Sie müssen das innert drei Jahren nach der Rückzahlung schriftlich bei der Behörde verlangen, die die Steuer erhoben hat, so steht es in Art. 83a BVG. Die Rückzahlung selbst können Sie dafür nicht vom Einkommen abziehen. Bei der Säule 3a gibt es diesen Weg zurück nicht. Steuerfrei bleibt dagegen meist das Geld, das von den Eltern kommt.
Erbvorbezug und Schenkung von den Eltern
Für die Bank ist beides gleich gut: Erbvorbezüge und Schenkungen zählen als harte Eigenmittel. Für Ihre Familie ist der Unterschied dagegen gross, und er sollte auf Papier stehen, bevor das Geld fliesst.
Was Eltern ihren Kindern zu Lebzeiten als Ausstattung oder Vermögensabtretung geben, muss bei der Erbteilung unter den Geschwistern ausgeglichen werden, ausser die Eltern bestimmen ausdrücklich etwas anderes. So steht es in Art. 626 ZGB. Ein Erbvorbezug für das Haus wird Ihnen also später an Ihren Erbteil angerechnet. Soll das nicht geschehen, müssen die Eltern das klar festhalten. Wollen sie Ihnen das Geld nur leihen, ist das Familiendarlehen mit der Bestätigung an die Bank der passende Weg.
Bei den Steuern kommen Kinder meist gut weg. Laut dem Steuerrechner der ESTV kostet eine Schenkung von 100’000 Franken an ein Kind im Jahr 2026 in 25 der 26 Kantonshauptorte nichts. Die Ausnahme ist Neuenburg mit 3’000 Franken. Massgebend ist der Kanton, in dem die schenkende Person wohnt.
Ganz anders sieht es für unverheiratete Paare aus. Bringt ein Partner mehr Geld ein und schenkt der Partnerin einen Teil, kostet dieselbe Schenkung von 100’000 Franken in Luzern oder Schwyz nichts, in Zürich 7’200 Franken und in Genf 47’879. Die 7’200 Franken in Zürich gelten nur, wenn das Paar seit mindestens fünf Jahren zusammenlebt; vorher wird es teurer. Auch andere Kantone besteuern Lebenspartner nur nach einer solchen Mindestdauer tiefer. Ein Darlehen zwischen Lebenspartnern ist keine Schenkung, und die SBVg-Regel zählt Lebenspartner ausdrücklich zur engen Familie, deren Darlehen die Bank anrechnet. Für viele Paare ist das der günstigere Weg.
Bevor Sie den Kaufvertrag unterschreiben
Am meisten Geld sparen Sie, wenn Sie Ihr Eigenkapital zusammenstellen, bevor Sie sich auf ein Haus festlegen. Fordern Sie bei Ihrer Pensionskasse schriftlich die Angaben an, die sie Ihnen laut Verordnung geben muss: wie viel Sie einsetzen können, wie stark Ihre Leistungen sinken, wie Sie die Lücke bei Tod und Invalidität versichern und welche Steuern anfallen. Mit diesen Zahlen sehen Sie, ob Vorbezug oder Verpfändung für Sie günstiger ist.
Klären Sie Geld aus der Familie schriftlich, als Erbvorbezug, als Schenkung oder als Darlehen, und holen Sie die Zustimmung Ihres Ehepartners für den Vorbezug früh ein. Lassen Sie das Haus von Ihrer Bank schätzen, bevor Sie unterschreiben, damit Sie eine Lücke zum Kaufpreis rechtzeitig sehen. Und legen Sie Geld für Notar, Grundbuch und eine allfällige Handänderungssteuer separat zur Seite, denn diese Kosten zählen nicht zum Eigenkapital. Wenn die Zahlen stehen, finden Sie aktuelle Häuser und Wohnungen aus der ganzen Schweiz auf unserer Startseite.
Häufige Fragen
Darf ich Pensionskassengeld für eine Ferienwohnung einsetzen?
Nein. Das Gesetz erlaubt Vorbezug und Verpfändung nur für Wohneigentum, das Sie an Ihrem Wohnsitz oder gewöhnlichen Aufenthalt selbst nutzen, und nur für ein Objekt gleichzeitig. Dasselbe gilt für die Säule 3a. Eine Ferienwohnung finanzieren Sie mit anderen Mitteln, und Banken verlangen dafür in der Regel deutlich mehr Eigenkapital.
Was passiert mit dem Vorbezug bei einer Scheidung?
Wird die Ehe vor dem Rentenalter oder einem anderen Vorsorgefall geschieden, gilt der Vorbezug als Teil der Freizügigkeitsleistung und wird mit ihr geteilt. Das Geld steckt dann zwar im Haus, zählt beim Vorsorgeausgleich aber trotzdem mit. Wer das Haus übernimmt, muss das bei der Aufteilung einrechnen.
Darf ich das Haus vermieten, wenn Pensionskassengeld darin steckt?
Nur vorübergehend und nur, wenn Sie nachweisen, dass Sie es in dieser Zeit nicht selbst nutzen können, etwa wegen eines befristeten Arbeitseinsatzes. Ein Verkauf oder ein Recht, das wirtschaftlich einem Verkauf gleichkommt, löst dagegen die Pflicht aus, den Vorbezug zurückzuzahlen.
Zählt ein Freizügigkeitskonto als hartes Eigenkapital?
Nein. Ein Freizügigkeitskonto gehört zur zweiten Säule, auch wenn Sie gerade keiner Pensionskasse angeschlossen sind. Sie können es für das Eigenheim beziehen oder verpfänden, aber die Bank rechnet es zum Teil aus der Pensionskasse, nicht zu den 10 Prozent harten Mitteln.
Mehr aus dem Blog
Alle Beiträge
Handänderungssteuer nach Kanton: was der Kauf 2026 kostet
Handänderungssteuer, Notar und Grundbuch in Zürich, Bern, Waadt und Aargau: die Sätze aus dem Gesetz, wer zahlt und was eine Wohnung zu 1 Million kostet.
Reservationsvertrag Immobilie: Ist die Anzahlung verloren?
Ohne Notar ist ein Reservationsvertrag nichtig. Was das Bundesgericht zur Anzahlung entschied, wie Sie sicher zahlen und die Schritte bis zum Grundbuch.
Haus kaufen in der Schweiz als Ausländer: Regeln 2026
Wer ohne Bewilligung kaufen darf: EU/EFTA, Ausweis B, C, L, G und Drittstaaten. Ferienwohnung, Bauland, Wegzug und die geplante Lex-Koller-Verschärfung.