Tragbarkeit der Hypothek berechnen: so prüft die Bank 2026
Die Rechnung in Kürze
Banken rechnen die Tragbarkeit so: 5 Prozent Zins auf die ganze Hypothek, dazu die jährliche Amortisation und 1 Prozent des Kaufpreises für Nebenkosten. Diese Summe darf höchstens ein Drittel Ihres Bruttoeinkommens ausmachen. Für eine Wohnung zu 900’000 Franken mit 20 Prozent Eigenkapital brauchen Sie damit 159’000 Franken Einkommen im Jahr.
Diese Faustregel finden Sie überall. Was meist fehlt: Sie steht in keinem Gesetz, jede Bank legt ihre eigenen Werte fest, und spätestens bei der Pensionierung rechnet die Bank noch einmal. Wir rechnen die Tragbarkeit Schritt für Schritt, dann rückwärts vom Einkommen zum möglichen Kaufpreis, und zeigen, was als Einkommen zählt und was nicht. Grundlage sind die Richtlinien der Schweizerischen Bankiervereinigung, die Aufsicht der FINMA, Daten der Nationalbank und die veröffentlichte Praxis mehrerer Banken.
So berechnen Sie die Tragbarkeit in vier Schritten
Die Rechnung braucht nur Kaufpreis, Eigenkapital und Einkommen. Nehmen wir als Beispiel ein Paar, das eine Eigentumswohnung für 900’000 Franken kaufen will. Es bringt 180’000 Franken Eigenkapital mit, also 20 Prozent, und braucht eine Hypothek von 720’000 Franken. Zusammen verdienen beide 165’000 Franken brutto im Jahr.
- Zins: 5 Prozent auf die ganze Hypothek, also 36’000 Franken. Diesen Satz nennt man kalkulatorischen Zins: Es ist nicht Ihr Vertragszins, sondern ein vorsichtiger Wert für die Prüfung.
- Amortisation: Der Teil der Hypothek über zwei Dritteln des Werts muss in 15 Jahren weg. Zwei Drittel von 900’000 sind 600’000 Franken; die übrigen 120’000 Franken geteilt durch 15 ergeben 8’000 Franken im Jahr.
- Nebenkosten: 1 Prozent des Kaufpreises, also 9’000 Franken. Gemeint sind laufende Kosten wie Heizung, Strom, Wasser, Versicherungen und Reparaturen.
- Vergleich: 36’000 plus 8’000 plus 9’000 ergeben 53’000 Franken. Geteilt durch 165’000 Franken Einkommen sind das 32,1 Prozent. Die Grenze von einem Drittel ist eingehalten, knapp.
Das Ergebnis heisst Tragbarkeitsgrad. UBS etwa schreibt auf ihrer Seite zur Tragbarkeit, ein Tragbarkeitsgrad von 33 Prozent dürfe nicht überschritten werden. Verdiente das Paar 150’000 Franken, läge es bei 35,3 Prozent und bekäme diese Hypothek bei einer Bank mit dieser Grenze nicht.
Eine Verwechslung kommt oft vor: Die 1 Prozent Nebenkosten haben nichts mit den Kaufnebenkosten zu tun. Handänderungssteuer, Notar und Grundbuch zahlen Sie einmal beim Kauf. Die Tragbarkeit fragt nur, ob Sie die laufenden Kosten Jahr für Jahr stemmen. Woher die 5 Prozent und das Drittel überhaupt kommen, ist die nächste Frage.
Wer die Zahlen festlegt
Die Zahlen 5 Prozent, 1 Prozent und ein Drittel stehen weder in einem Gesetz noch in einer Verordnung. Sie sind Praxis der Banken, und jede Bank darf sie anders setzen.
Verbindlich sind die Richtlinien der Bankiervereinigung für grundpfandgesicherte Kredite, die seit dem 1. Januar 2025 in der aktuellen Fassung gelten. Dort steht, dass die Tragbarkeit langfristig gegeben sein muss und auf nachhaltigen Einnahmen und Ausgaben beruht. Den kalkulatorischen Zins und die Höchstgrenze für das Verhältnis von Kosten zu Einkommen legt jede Bank selbst fest, in internen Regeln. Eine Zahl nennen die Richtlinien nicht, nur dass der Zins vorsichtig zu ermitteln ist und sich an langfristigen Mittelwerten orientieren darf.
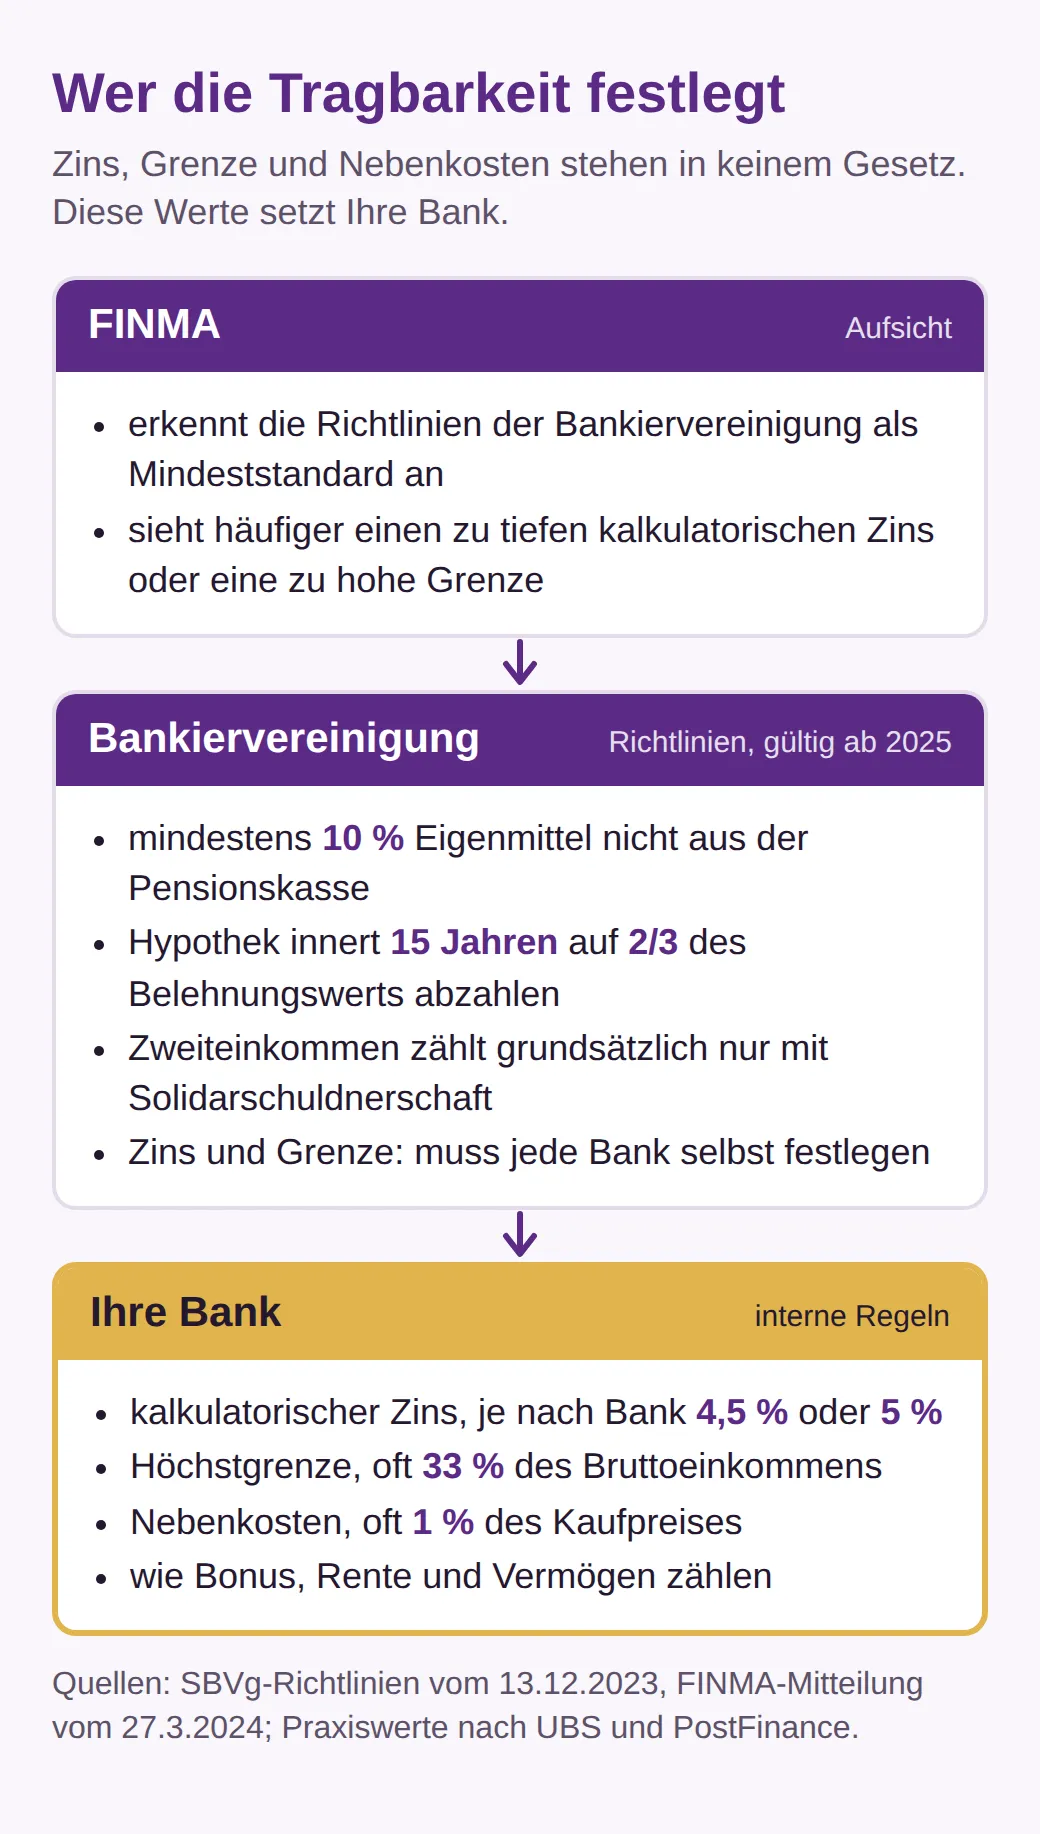
Mit festen Zahlen geregelt sind nur zwei Dinge, und zwar in den Mindestanforderungen bei Hypothekarfinanzierungen: mindestens 10 Prozent Eigenmittel, die nicht aus der Pensionskasse stammen, und die Amortisation auf zwei Drittel innert 15 Jahren. Wie Sie das Eigenkapital zusammenbringen, erklären wir im Beitrag zum Eigenkapital beim Hauskauf.
In der Praxis liegen die Banken trotzdem nahe beieinander. UBS schreibt, je nach Bank würden 4,5 oder 5 Prozent veranschlagt. PostFinance rechnet mit 5 Prozent, 1 Prozent Nebenkosten und einem Drittel des Bruttoeinkommens. Dass der Spielraum genutzt wird, zeigt die Aufsicht: In ihrer Mitteilung vom 27. März 2024 schreibt die FINMA, sie beobachte häufiger, dass der kalkulatorische Zinssatz zu tief oder die Tragbarkeitsgrenze zu hoch angesetzt werde. Zudem vergäben etliche Banken zu viele Kredite ausserhalb ihrer eigenen Kriterien. Warum aber überhaupt 5 Prozent, wenn eine Hypothek viel weniger kostet?
Warum 5 Prozent, wenn die Hypothek weniger kostet
Die 5 Prozent sind ein Stresstest. Die Bank will wissen, ob Sie Ihr Haus auch dann halten können, wenn die Zinsen über die ganze Laufzeit deutlich steigen.
Wie gross der Abstand ist, zeigt der hypothekarische Referenzzinssatz des Bundesamts für Wohnungswesen. Er stützt sich auf den Durchschnittszins der Banken auf ihren laufenden Hypotheken, auf einen Viertelprozentpunkt gerundet. Seit dem 2. September 2025 liegt er bei 1,25 Prozent, und am 1. September 2026 hat das Amt diesen Wert bestätigt. Rechnen wir unser Beispiel mit diesem Satz, kostet die Hypothek 9’000 statt 36’000 Franken Zins im Jahr.
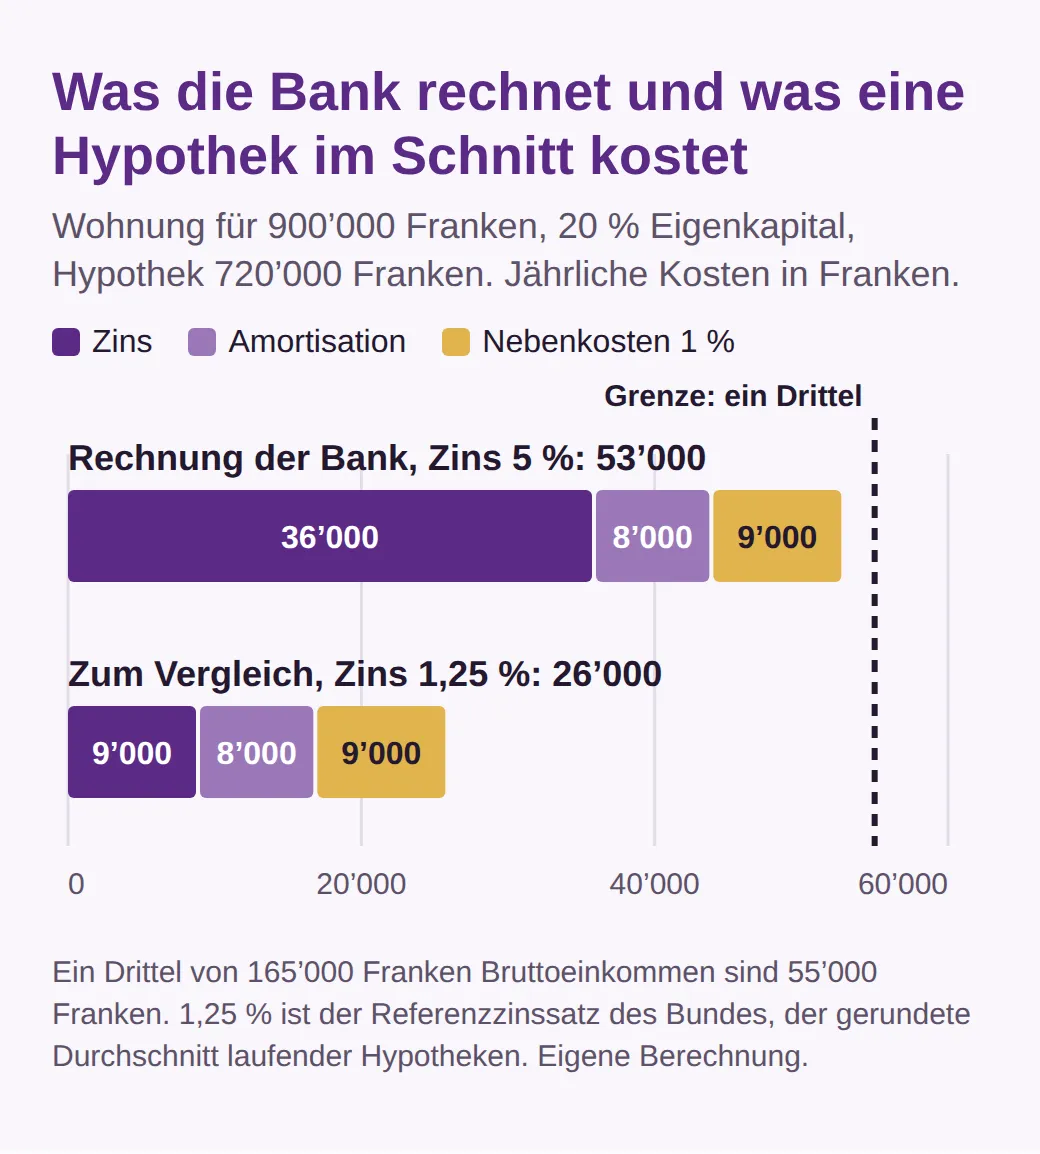
Zwei Dinge sollten Sie beim Vergleich wissen. Erstens ist die Amortisation kein Aufwand wie der Zins: Sie zahlen Schulden ab, das Geld bleibt als Eigentum in der Wohnung. Zweitens ist der Abstand zwischen 1,25 und 5 Prozent kein Polster, das Sie verplanen sollten. Er ist der Grund, warum die Bank Ihnen nicht mehr leiht.
Wie viel Polster tatsächlich in neuen Hypotheken steckt, misst die Nationalbank. Laut ihrem Bericht zur Finanzstabilität 2026 war bei einem Viertel der neuen Hypotheken für selbst bewohntes Wohneigentum der Kredit 2025 mindestens 6,9-mal so hoch wie das jährliche Nettoeinkommen des Haushalts. Bei solchen Krediten ist ein Drittel des Einkommens nach der Rechnung der SNB schon bei einem Zins von 3,5 Prozent aufgebraucht, nicht erst bei 5. Die SNB rechnet dabei mit einer engen, standardisierten Einkommensdefinition. Banken rechnen oft mehr Einkommen an, und Haushalte mit Erspartem sind laut SNB deutlich weniger gefährdet. Der Befund passt aber zur Warnung der FINMA: Nicht jeder Kredit wird so streng gerechnet, wie die Faustregel vermuten lässt. Für Sie als Käufer zählt vor allem die umgekehrte Frage: Was liegt mit Ihrem Einkommen drin?
Wie viel Wohneigentum liegt mit Ihrem Einkommen drin?
Mit 20 Prozent Eigenkapital und 5 Prozent kalkulatorischem Zins dürfen Sie etwa das 5,7-Fache Ihres Bruttoeinkommens für ein Eigenheim ausgeben. Rechnet die Bank mit 4,5 Prozent, ist es etwa das 6,1-Fache.
Die Faustzahl folgt direkt aus den vier Schritten. Mit 20 Prozent Eigenkapital kosten Zins, Amortisation und Nebenkosten zusammen rund 5,9 Prozent des Kaufpreises im Jahr. Ihr Einkommen muss also mindestens das Dreifache davon betragen, knapp 17,7 Prozent des Kaufpreises. Umgekehrt gerechnet ergibt das die folgenden Höchstpreise:
| Bruttoeinkommen | Höchstpreis bei 5 % | Eigenkapital dafür | Höchstpreis bei 4,5 % |
|---|---|---|---|
| 100’000 | 566’000 | 113’000 | 607’000 |
| 130’000 | 736’000 | 147’000 | 789’000 |
| 160’000 | 906’000 | 181’000 | 972’000 |
| 200’000 | 1’132’000 | 226’000 | 1’215’000 |
| 250’000 | 1’415’000 | 283’000 | 1’518’000 |
Alle Beträge in Franken, gerundet, mit 20 Prozent Eigenkapital, Amortisation auf zwei Drittel in 15 Jahren und 1 Prozent Nebenkosten. Beim höheren Preis der letzten Spalte brauchen Sie auch 20 Prozent von diesem Preis als Eigenkapital. Wie weit Ihr Höchstpreis reicht, sehen Sie am schnellsten an echten Angeboten, zum Beispiel an Eigentumswohnungen im Kanton Aargau:
Mehr Eigenkapital hilft doppelt: Die Hypothek wird kleiner, und ab einem Drittel Eigenkapital fällt die Pflichtamortisation ganz weg. Mit 30 Prozent Eigenkapital steigt die Faustzahl bei 5 Prozent auf etwa das 7,1-Fache des Einkommens. Wer 160’000 Franken verdient, könnte dann bis rund 1,13 Millionen Franken zahlen, braucht dafür aber 339’000 Franken Eigenkapital. Oft ist deshalb nicht die Tragbarkeit die engere Grenze, sondern das Ersparte. Bei der Amortisation haben Sie mehr Spielraum, als die Faustregel zeigt.
Amortisation: was Pflicht ist und was nicht
Pflicht ist nur, die Hypothek innert 15 Jahren auf zwei Drittel des Belehnungswerts zu senken. Den Rest, die erste Hypothek, verlangen die Richtlinien nicht zurück.
Der Belehnungswert ist der Wert, den die Bank für Ihre Liegenschaft ansetzt. Er kann tiefer liegen als der Kaufpreis; die Differenz müssen Sie laut den Mindestanforderungen vollständig aus Eigenmitteln zahlen, die nicht aus der Pensionskasse stammen. Die Amortisation muss linear erfolgen, also jedes Jahr gleich viel, und spätestens zwölf Monate nach der Auszahlung beginnen.
Sie können direkt oder indirekt amortisieren. Direkt heisst: Sie zahlen der Bank jedes Jahr einen Teil zurück, die Hypothek und damit der Zins sinken. Indirekt heisst: Sie zahlen in die Säule 3a ein und verpfänden das Guthaben der Bank; die Hypothek bleibt gleich hoch, bis Sie das Geld am Ende einsetzen. Die Richtlinien erlauben das ausdrücklich. Laut Bundesamt für Sozialversicherungen dürfen Erwerbstätige mit Pensionskasse 2026 höchstens 7’258 Franken in die Säule 3a einzahlen; ab dem 1. Januar 2027 sind es 7’373 Franken. Für unser Beispiel mit 8’000 Franken Amortisation reicht ein einzelnes 3a-Konto also in beiden Jahren nicht ganz; zahlen beide Partner ein und akzeptiert die Bank beide Konten als Pfand, geht es auf.
Eine Regel, die Sie oft lesen, steht so nicht in den Richtlinien: dass die zweite Hypothek spätestens bei der Pensionierung abbezahlt sein muss. Die Mindestanforderungen nennen nur die 15 Jahre. Viele Banken verlangen es trotzdem, darunter Raiffeisen und PostFinance. Wer mit 55 kauft, hat dann nicht 15, sondern etwa 10 Jahre Zeit, und die jährliche Amortisation steigt entsprechend. Damit sind wir beim Einkommen, der anderen Seite der Rechnung.
Was als Einkommen zählt und was abgezogen wird
Gezählt wird nur Einkommen, das nachhaltig ist, also mittelfristig und mit angemessener Wahrscheinlichkeit sicher. Was das im Einzelnen heisst, regelt wieder jede Bank selbst.
Eine Regel ist für Paare entscheidend. Laut den Richtlinien der Bankiervereinigung ist ein Zweiteinkommen grundsätzlich nur anrechenbar, wenn eine Solidarschuldnerschaft besteht. Das heisst: Beide unterschreiben den Kreditvertrag, und die Bank kann von jedem den ganzen Betrag verlangen. Verdient in unserem Beispiel eine Person 95’000 und die andere 70’000 Franken, und nur die erste unterschreibt, steigt die Quote von 32,1 auf 55,8 Prozent. Die gleiche Wohnung wäre nicht mehr tragbar.
Auch unter Solidarschuldnern zählt nicht jeder Franken gleich. UBS nennt drei Beispiele aus der Praxis: Manche Banken rechnen Boni nur teilweise oder gar nicht an, manche berücksichtigen, dass sich das Arbeitspensum und damit das Familieneinkommen bei der Geburt eines Kindes ändern könnte, und laufende Verpflichtungen wie Leasingverträge werden vom Einkommen abgezogen. Die Richtlinien nennen zusätzlich Alimente und Raten für Privatkredite. Die Richtlinien lassen der Bank die Wahl, solche Raten vom Einkommen abzuziehen oder zu den Kosten zu zählen. Ein Autoleasing von 600 Franken im Monat macht 7’200 Franken im Jahr. Zieht die Bank es vom Einkommen ab, wie UBS es beschreibt, kommt unser Paar auf 33,6 Prozent; zählt sie es zu den Kosten, sind es 36,5 Prozent. Die Grenze verfehlt es so oder so.
Wer mit einem hohen variablen Lohnanteil oder als Selbständiger kauft, fragt am besten vor der Besichtigung, wie die Bank dieses Einkommen anrechnet. Die Richtlinien verlangen nur, dass sie es in ihren Regeln festlegt, nicht wie. Spätestens bei der Pensionierung ändert sich das Einkommen ohnehin, und dann rechnet die Bank neu.
Die zweite Prüfung: nach der Pensionierung
Banken wollen wissen, ob Sie Ihr Eigenheim auch mit dem Renteneinkommen tragen können. Sie rechnen dann weiter mit 5 Prozent Zins, obwohl das Einkommen meist deutlich sinkt.
PostFinance schreibt, auch nach der Pensionierung werde mit 5 Prozent kalkulatorischen Zinsen gerechnet. Raiffeisen rechnet für diese Zeit mit einer Grenze von 38 Prozent des verfügbaren Einkommens und verlangt die erste Hypothek nicht zurück, solange die Tragbarkeit nach der Pensionierung gegeben ist.
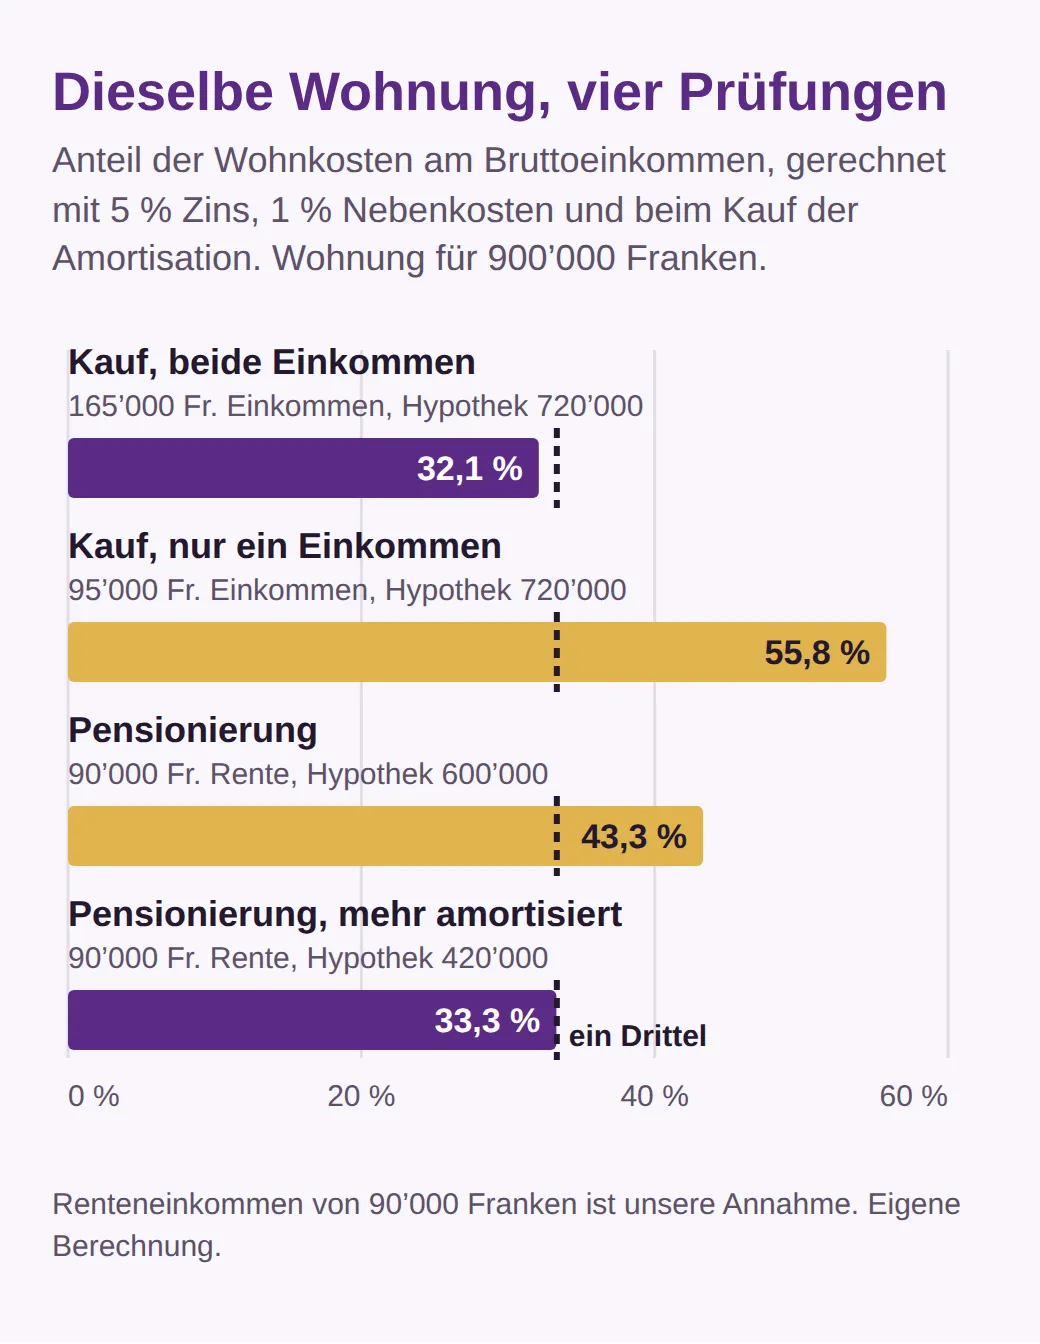
Nehmen wir an, unser Paar hat bis zur Pensionierung auf 600’000 Franken amortisiert, und seine Renten aus AHV und Pensionskasse betragen zusammen 90’000 Franken im Jahr. Die Bank rechnet 30’000 Franken Zins und 9’000 Franken Nebenkosten, zusammen 39’000 Franken. Das sind 43,3 Prozent des Einkommens. Um auf ein Drittel zu kommen, müsste die Hypothek auf 420’000 Franken sinken, das Paar also weitere 180’000 Franken zurückzahlen.
Hier hilft Erspartes. Laut PostFinance können Banken liquides Vermögen wie Kontoguthaben oder Wertschriften als fiktives Einkommen anrechnen, mit etwa 4 bis 5 Prozent des Betrags. Mit 5 Prozent gerechnet zählen 150’000 Franken auf dem Konto oder im Depot wie 7’500 Franken zusätzliches Einkommen. In unserem Beispiel stiege das anrechenbare Einkommen auf 97’500 Franken, und es müssten nur noch 130’000 statt 180’000 Franken amortisiert werden.
Planen sollten Sie das früh, nicht erst mit 64. Wer ohnehin indirekt über die Säule 3a amortisiert, hat bei der Pensionierung Geld, das er einsetzen kann. Wer Pensionskassengeld für die Hypothek einsetzt, verkleinert dagegen seine Rente, wie UBS warnt, und damit genau das Einkommen, das die Bank im Alter prüft. Bleibt die Frage, was Sie tun können, wenn die Rechnung schon beim Kauf knapp nicht aufgeht.
Wenn die Rechnung knapp nicht aufgeht
Wenn die Quote leicht über einem Drittel liegt, haben Sie vier Hebel: mehr Eigenkapital, einen tieferen Preis, ein zweites Einkommen als Solidarschuldner oder eine Bank mit anderen Werten. Für einen tieferen Preis lohnt es sich, Lage und Objektart breiter zu suchen als geplant, etwa bei Häusern im Kanton Luzern:
Jede Bank setzt ihren eigenen kalkulatorischen Zins, und schon 4,5 statt 5 Prozent machen in unserer Tabelle rund 7 Prozent mehr Kaufpreis möglich. Es lohnt sich also, mehrere Angebote einzuholen und dabei ausdrücklich nach Zins und Grenze der Tragbarkeitsrechnung zu fragen, nicht nur nach dem Vertragszins.
Daneben gibt es die Ausnahme. Banken dürfen in begründeten Fällen Kredite ausserhalb ihrer eigenen Regeln vergeben, sogenannte Exceptions to Policy. Die Bank muss sie dokumentieren und überwachen. Die FINMA sieht zu viele davon. Für Sie heisst das: Eine Bank, die eine Quote von 36 Prozent durchwinkt, hat ihre Gründe, aber das Risiko eines Zinsanstiegs tragen am Ende Sie. Gerade bei einer SARON-Hypothek, deren Zins sich laufend dem Markt anpasst, kommt ein Anstieg schnell in Ihrem Budget an.
Rechnen Sie deshalb vor der ersten Besichtigung Ihren eigenen Höchstpreis aus, mit 5 Prozent, Ihrem Eigenkapital und nur dem Einkommen, das Sie auch in fünf Jahren sicher haben. Liegen Sie mit Ihrem Wunschobjekt darunter, verhandeln Sie entspannter. Was sich ab 2029 bei den Steuern für Eigentümer ändert, lesen Sie in unserem Beitrag zur Abschaffung des Eigenmietwerts.
Häufige Fragen
Muss ich die Tragbarkeit nach dem Kauf wieder nachweisen?
Die Bank prüft Ihren Kredit in Abständen, die sie selbst festlegt, und bei Ereignissen, die Ihre Zahlungsfähigkeit betreffen. Verlängern Sie eine Festhypothek mit gleichem oder tieferem Betrag, muss die Tragbarkeit laut den Richtlinien der Bankiervereinigung nicht neu beurteilt werden. Wollen Sie die Hypothek erhöhen, braucht es einen neuen Kreditentscheid mit voller Tragbarkeitsprüfung.
Rechnet eine neue Bank die Tragbarkeit neu, wenn ich die Hypothek wechsle?
Ja. Für die neue Bank ist die Ablösung ein Neugeschäft, und sie prüft es wie einen neuen Kredit. Wer seit dem Kauf weniger verdient oder in Rente gegangen ist, kann deshalb bei einem Wechsel an der Tragbarkeit scheitern, auch wenn die bisherige Bank verlängern würde.
Kann ich die Tragbarkeit mit dem Nettolohn rechnen?
Die Bank rechnet mit dem Bruttolohn, die Grenze von einem Drittel bezieht sich etwa bei PostFinance auf das Bruttoeinkommen. Wer zur eigenen Kontrolle nur den Nettolohn zur Hand hat, kann sich an der Nationalbank orientieren: Sie verwendet in ihren Auswertungen 38 Prozent des Nettoeinkommens als Ersatz für ein Drittel des Bruttoeinkommens. Für den Kreditentscheid zählt aber die Rechnung der Bank.
Wie verbindlich sind Tragbarkeitsrechner im Internet?
Gar nicht. Ein Rechner zeigt die Faustregel mit festen Werten. Massgebend sind die internen Regeln der Bank, die Ihren Kredit prüft: ihr kalkulatorischer Zins, ihre Höchstgrenze und wie sie Bonus, Zweiteinkommen und Vermögen anrechnet.
Mehr aus dem Blog
Alle Beiträge
Stockwerkeigentum: Wie viel gehört in den Erneuerungsfonds?
Erneuerungsfonds im Stockwerkeigentum: empfohlene Einlagen, ein Rechenbeispiel in Franken, Reglement, Versammlung und was sich 2029 bei den Steuern ändert.
Reservationsvertrag Immobilie: Ist die Anzahlung verloren?
Ohne Notar ist ein Reservationsvertrag nichtig. Was das Bundesgericht zur Anzahlung entschied, wie Sie sicher zahlen und die Schritte bis zum Grundbuch.
Haus kaufen in der Schweiz als Ausländer: Regeln 2026
Wer ohne Bewilligung kaufen darf: EU/EFTA, Ausweis B, C, L, G und Drittstaaten. Ferienwohnung, Bauland, Wegzug und die geplante Lex-Koller-Verschärfung.