Hypothèque SARON ou taux fixe? Taux, marges et risques 2026
La réponse d’abord
En automne 2026, l’hypothèque SARON est nettement la moins chère. Fin août, les banques publiaient en moyenne 1,10 % pour une hypothèque SARON, 1,76 % pour un taux fixe sur cinq ans et 2,03 % sur dix ans. Un taux fixe sur cinq ans ne devient rentable que si le SARON monte en moyenne à plus de 0,66 % environ sur cette période. Si votre budget ne pouvait pas absorber une hausse des taux, optez quand même pour le taux fixe.
La plupart des pages consacrées à cette question citent des taux sans date, estiment la marge « autour de 1 % » et affirment que le SARON a été « presque toujours » moins cher, sans faire le calcul. Nous avons repris les chiffres de la Banque nationale suisse (BNS), lu les fiches produit de trois banques et calculé, pour une hypothèque de 500’000 francs, ce que les deux modèles auraient coûté au cours des 15 dernières années. Le résultat est moins net que ne le laisse croire la règle habituelle.
Où en sont le taux directeur et le SARON en octobre 2026
Le taux directeur de la BNS est de 0 %, et ce depuis juin 2025. Lors de son examen de la situation économique et monétaire du 24 septembre 2026, la Banque nationale l’a laissé inchangé. L’inflation est passée de 0,6 % en mai à 0,8 % en août, surtout en raison de la hausse des prix des produits pétroliers. Pour 2026 à 2028, la BNS prévoit une inflation de 0,7 à 0,8 % en moyenne annuelle. Ce qui compte pour vous, c’est la phrase qui accompagne cette prévision: elle repose sur l’hypothèse d’un taux directeur maintenu à 0 % sur toute la période. C’est une base de calcul, pas une promesse. Selon le calendrier de la BNS, le prochain examen aura lieu le 10 décembre 2026.
Le SARON lui-même se situe légèrement en dessous. C’est le taux auquel des francs sont prêtés au jour le jour contre des garanties, calculé par l’opérateur boursier SIX à partir des transactions sur le marché suisse des pensions de titres (repo), comme l’explique la fiche d’information de SIX sur le SARON. Début octobre 2026, il s’établissait à −0,04 % selon les données de politique monétaire de la BNS, comme presque chaque jour de septembre.
Ce que les banques demandent pour de nouvelles hypothèques, la BNS le relève chaque mois sous le nom de taux d’intérêt publiés pour nouvelles opérations. Ce sont les taux que les banques affichent, en moyenne simple sur l’ensemble des banques déclarantes. Le taux que vous payez réellement se négocie avec votre banque et peut s’en écarter. Pour comparer les deux modèles, ces chiffres restent toutefois la meilleure source publique.
| Hypothèque | Moyenne fin août 2026 | Moitié centrale des banques |
|---|---|---|
| SARON, contrat-cadre de 3 ans | 1,10 % | 1,00 à 1,17 % |
| Fixe 2 ans | 1,51 % | 1,45 à 1,56 % |
| Fixe 5 ans | 1,76 % | 1,69 à 1,80 % |
| Fixe 10 ans | 2,03 % | 1,95 à 2,07 % |
Pour une hypothèque de 500’000 francs, cela représente environ 5’500 francs d’intérêts par an avec le SARON, 8’800 francs avec un taux fixe sur cinq ans et 10’150 francs sur dix ans. D’où viennent ces 1,10 % alors que le SARON est négatif? Le calcul d’une hypothèque SARON le montre.
Comment se calcule le taux d’une hypothèque SARON
Votre taux correspond au SARON du trimestre en cours, capitalisé après coup, plus une marge, et un SARON négatif compte pour zéro. La fiche d’information produit de la Banque Migros du 1er janvier 2026 le précise: Compounded SARON à 3 mois plus une majoration de 1,100 % pour un logement à usage propre. Si le Compounded SARON est inférieur à 0 %, il est pris en compte à 0 %.
« Compounded » signifie que la banque capitalise les valeurs du SARON de chaque jour ouvrable bancaire sur la période d’intérêts, autrement dit qu’elle calcule après coup une moyenne avec intérêts composés. SIX publie à cet effet ses propres taux composés, calculés rétroactivement (en anglais). Il en découle une particularité qui surprend souvent: vous ne connaissez votre taux qu’à la fin du trimestre. À la Banque Migros, la période d’observation commence cinq jours avant la période d’intérêts et se termine cinq jours avant son échéance. Le montant des intérêts n’est donc connu que cinq jours avant la fin de la période. Les intérêts sont débités chaque trimestre, fin mars, juin, septembre et décembre.
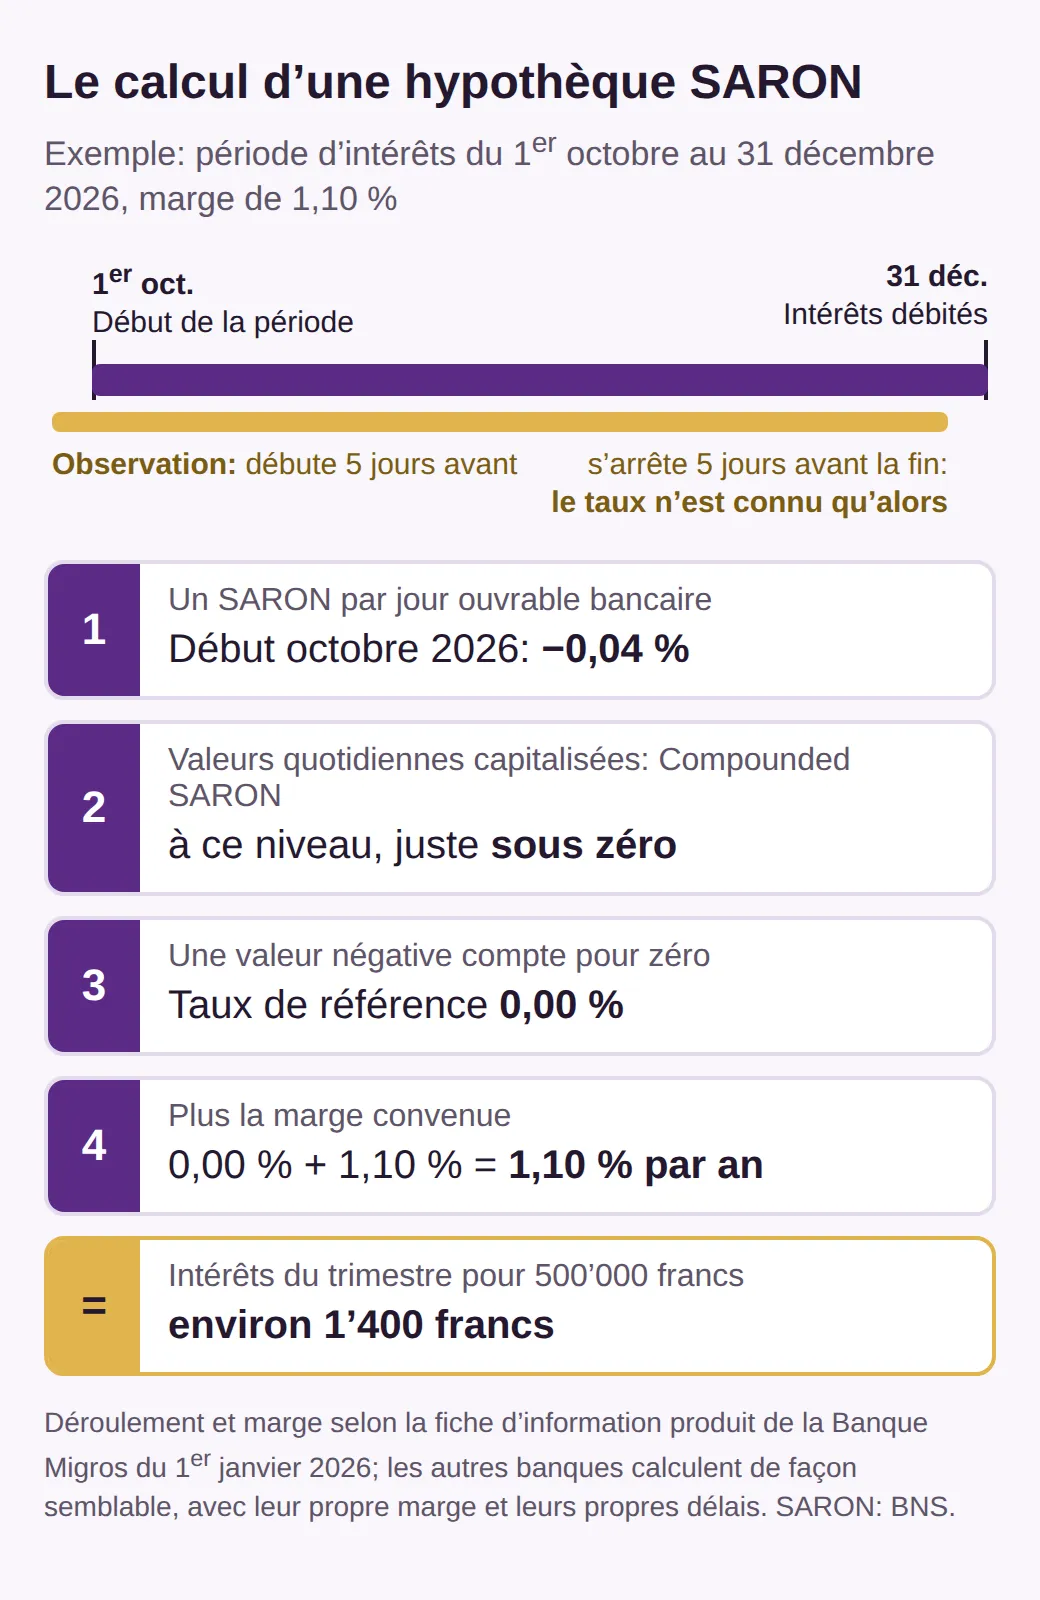
Le plancher à zéro explique pourquoi une hypothèque SARON se compose en ce moment presque uniquement de la marge. PostFinance remplace elle aussi un taux de référence négatif par 0,00 %. L’année 2021 montre l’ampleur de l’effet: le SARON tournait alors autour de −0,72 %, et les banques publiaient pourtant environ 1,00 % pour les hypothèques SARON. Les clients n’ont pas profité du taux négatif. Cela vaut toujours: si le SARON baisse encore, votre taux ne descend pas sous la marge. S’il monte, votre taux suit, sans plafond.
La marge est donc la seule partie que vous négociez. Chez PostFinance, elle est expressément fixée pour toute la durée. Un dixième de point de marge en moins fait économiser 500 francs par an sur 500’000 francs, quel que soit le niveau du SARON. Reste la question de la durée de l’hypothèque SARON.
La flexibilité réelle de l’hypothèque SARON
Le taux est variable, le contrat pas forcément. Beaucoup d’hypothèques SARON s’inscrivent dans un contrat-cadre d’une durée fixe, et pendant cette durée vous êtes lié à la banque, un peu comme avec une hypothèque à taux fixe de courte durée.
Chez PostFinance, l’hypothèque SARON est conclue dans le cadre d’un contrat de trois ans. Elle permet de passer à une hypothèque à taux fixe à la fin d’un trimestre, mais chez PostFinance. La Banque Migros propose son hypothèque SARON pour une durée indéterminée. Vous pouvez y passer à tout moment à une hypothèque à taux fixe de la Banque Migros et rembourser tout ou partie du prêt avec un préavis de six mois, pour la fin d’un mois. Pour mettre fin au crédit, elle facture 400 francs. Les deux banques exigent au moins 100’000 francs par hypothèque SARON.
Les statistiques de la BNS montrent aussi une différence de prix. Une hypothèque SARON avec un contrat-cadre de trois ans coûtait en moyenne 1,10 % fin août, une hypothèque SARON à durée indéterminée 1,19 %. La liberté sans cadre fixe se paie donc en moyenne un peu plus cher.
Avant de signer, vérifiez donc trois points dans le contrat: la durée du cadre, le délai de résiliation et la possibilité de passer à une hypothèque à taux fixe ailleurs qu’auprès de la même banque. Qui met fin avant l’échéance à un crédit à durée fixe doit une indemnité à la banque; c’est ce que précise Raiffeisen dans une fiche produit (en allemand). Un contrat-cadre SARON de trois ans est un tel crédit: demandez donc aussi ce que coûterait d’en sortir. Le calcul de cette indemnité se comprend le mieux avec l’hypothèque à taux fixe.
Ce que coûte l’hypothèque à taux fixe et ce qu’elle vous épargne
Avec une hypothèque à taux fixe, vous achetez un taux qui reste identique pendant toute la durée. À la Banque Migros, selon la fiche d’information produit sur l’hypothèque à taux fixe, la durée va de 2 ans au minimum à 10 ans au maximum. Vous connaissez ainsi votre budget au franc près, quoi que décide la BNS.
Le prix de cette sécurité figure dans le tableau ci-dessus: avec les taux de fin août 2026, un taux fixe sur cinq ans coûte 0,66 point de pourcentage de plus que le SARON, sur dix ans 0,93 point. Pour 500’000 francs, cela fait respectivement 3’300 et 4’650 francs par an. Vous pouvez y voir une prime d’assurance contre la hausse des taux.
Le deuxième prix, c’est l’engagement. À la Banque Migros, impossible de rembourser plus que convenu pendant la durée. Qui veut sortir avant terme, par exemple parce qu’il vend sa maison, paie une indemnité de remboursement anticipé. La fiche produit de Raiffeisen en décrit le calcul: la banque s’est refinancée pour toute la durée. Si vous sortez plus tôt, elle place votre argent sur le marché monétaire et des capitaux pour la durée restante, et vous payez la différence entre votre taux hypothécaire et ce taux de placement.
Un exemple très simplifié, sans actualisation ni frais: vous fixez 500’000 francs sur dix ans à 2,03 % et vendez après six ans. Si la banque ne peut plus placer l’argent qu’à 1,0 % pour les quatre années restantes, la différence est de 1,03 point. Cela donne environ 5’150 francs par an, soit un peu plus de 20’000 francs sur quatre ans. Si les taux sont plus élevés à votre sortie qu’à la signature, l’indemnité est faible, voire nulle. Le risque touche donc surtout ceux qui fixent quand les taux sont hauts et doivent vendre une fois qu’ils ont baissé.
Enfin, vous renoncez à profiter d’une baisse des taux. Qui a fixé pour dix ans en automne 2022, quand la moyenne publiée dépassait 3 %, paie son taux jusqu’en 2032, alors qu’une nouvelle hypothèque SARON coûte 1,10 % en automne 2026. Que le supplément soit rentable dépend donc de l’évolution du SARON pendant la durée de votre hypothèque.
À partir de quel SARON le taux fixe est-il rentable?
L’hypothèque à taux fixe n’est rentable que si le SARON se situe en moyenne, sur la durée de votre hypothèque, au-dessus de l’écart entre les deux modèles au moment de la signature. Avec les taux de fin août 2026, ce seuil est d’environ 0,66 % pour un taux fixe sur cinq ans et d’environ 0,93 % sur dix ans. Ce qui compte, c’est la moyenne sur toute la durée, pas le point le plus haut.
Un exemple rend la chose concrète. Si le SARON reste à zéro pendant deux ans puis monte à 1,0 %, sa moyenne sur cinq ans est de 0,6 %. Le SARON aurait alors été un peu moins cher, bien que les taux aient augmenté. S’il monte à 1,0 % dès la fin de la première année, la moyenne est de 0,8 %, et le taux fixe sur cinq ans aurait été rentable. Pour une moyenne au-dessus du seuil, il faudrait donc que la BNS relève son taux directeur bientôt et nettement. Sa prévision de septembre 2026 repose sur un taux directeur de 0 % jusqu’en 2028, mais une hypothèse n’est pas un engagement.
Mais plus que la probabilité, c’est ce que votre budget peut supporter qui compte. La dernière hausse des taux montre à quelle vitesse les choses peuvent aller. En automne 2023, le SARON était d’environ 1,7 % en moyenne mensuelle. Si ce niveau revenait, une hypothèque SARON avec 1,10 % de marge coûterait 2,8 %, soit 14’000 francs d’intérêts par an au lieu de 5’500 pour 500’000 francs. Cela fait un peu plus de 700 francs de plus par mois. Si vous pouvez payer cette somme avec votre revenu courant ou une réserve sans vous mettre en difficulté, le SARON est un choix défendable. Sinon, l’hypothèque à taux fixe est la réponse la plus honnête, même si elle coûte plus en moyenne.
De toute façon, la banque ne vérifie pas si vous pouvez vous offrir la maison avec votre taux contractuel, mais avec un taux théorique, de 5 % chez PostFinance; nous montrons le calcul dans notre article sur la capacité financière. Une hypothèque SARON bon marché ne rend donc pas supportable une maison trop chère. Et dès 2029 s’ajoute une question fiscale: avec la suppression de la valeur locative, la déduction des intérêts hypothécaires pour un logement occupé par son propriétaire disparaît. Seuls ceux qui achètent pour la première fois pourront encore déduire pendant dix ans un montant maximal dégressif. Ensuite, chaque franc d’intérêts pèse entièrement sur vous, y compris chaque franc que coûte en plus le modèle le plus cher.
2022 à 2024: quand le SARON coûtait plus que le taux fixe
La règle « le SARON est moins cher » ne s’est pas toujours vérifiée ces dernières années. De fin 2023 à fin 2024, l’hypothèque SARON a coûté plus cher qu’une hypothèque à taux fixe sur cinq ou dix ans la plupart des mois. Les statistiques de la BNS le montrent clairement.
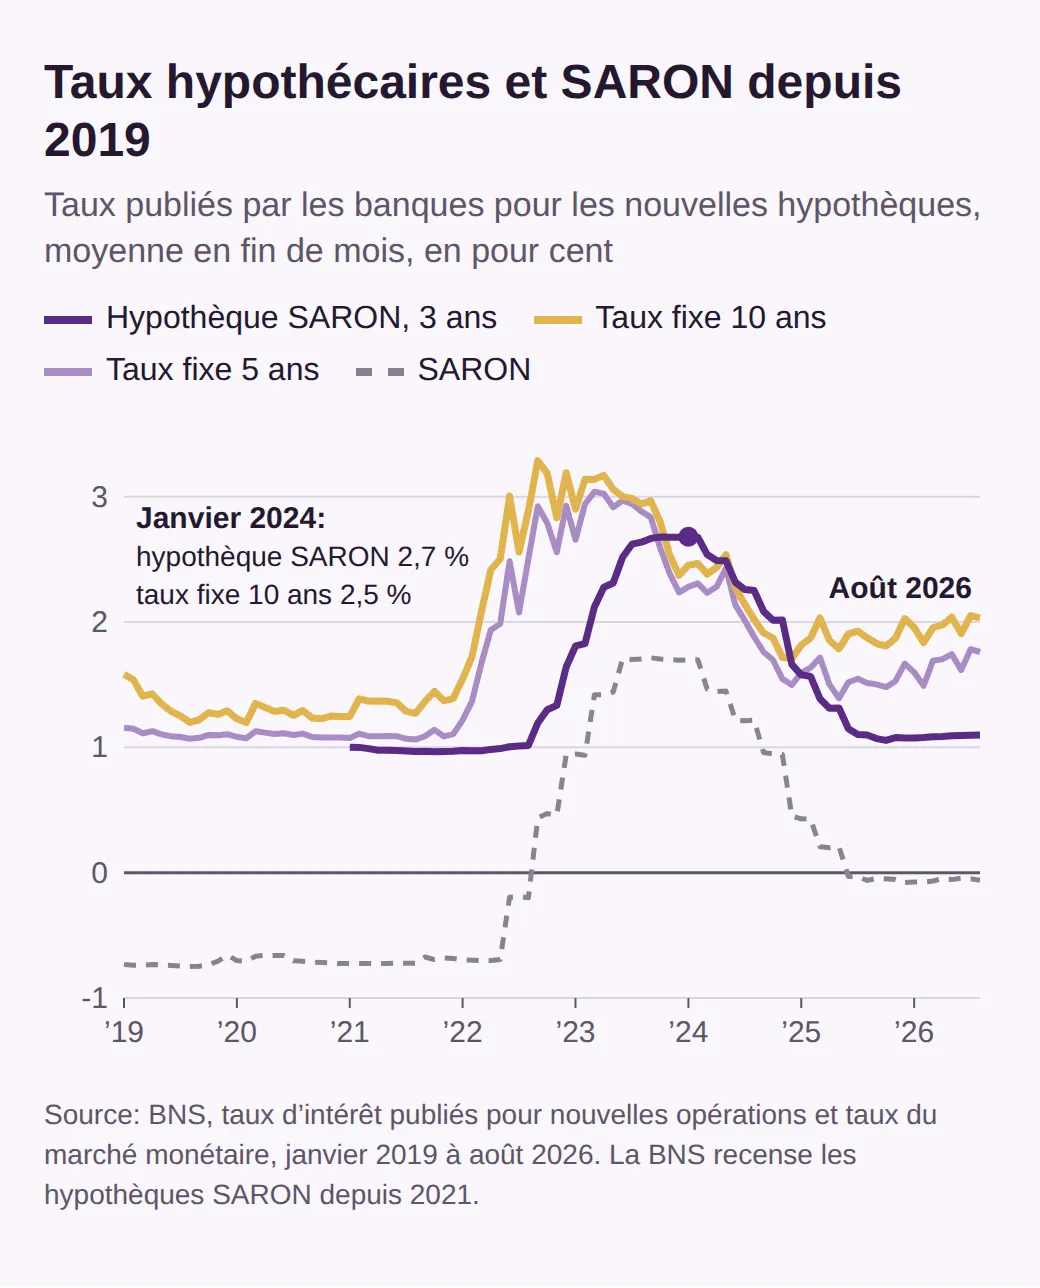
Les taux fixes ont commencé à monter dès le début de 2022, des mois avant la première hausse de taux de la BNS. Le taux fixe sur dix ans est passé d’environ 1,5 % en janvier à plus de 3 % en septembre 2022. L’hypothèque SARON est restée à 1 % jusqu’à la mi-2022, parce que le SARON était encore négatif et que le plancher s’appliquait. Puis la BNS a relevé son taux directeur en cinq étapes entre juin 2022 et juin 2023, de −0,75 à 1,75 %, et l’hypothèque SARON a suivi.
En janvier 2024, les banques publiaient en moyenne 2,68 % pour une hypothèque SARON, 2,28 % pour un taux fixe sur cinq ans et 2,45 % sur dix ans. Qui misait alors sur le SARON payait donc plus qu’avec une longue hypothèque à taux fixe. Il pariait sur une nouvelle baisse des taux de la BNS. C’est ce qui s’est produit: dès mars 2024, elle a abaissé son taux en six étapes, jusqu’à 0 % en juin 2025. Les taux fixes avaient déjà anticipé une partie de ces baisses. Ils ont reculé plus tôt que l’hypothèque SARON, mais moins fortement.
Depuis début 2025, on retrouve le schéma habituel. L’écart n’est toutefois pas figé: comme le taux fixe sur dix ans est passé de 1,81 à 2,03 % entre octobre 2025 et août 2026, alors que l’hypothèque SARON n’a presque pas bougé, le taux fixe est devenu relativement plus cher. Pour savoir ce qu’il en a été sur des durées complètes, il faut remonter plus loin.
Ce que montrent 15 ans d’historique des taux
Qui a choisi une durée de cinq ans entre 2010 et 2018 s’en est chaque fois mieux sorti avec le SARON. Qui a choisi en 2019, 2020 ou 2021 a été mieux servi par le taux fixe. C’est ce qui ressort quand on refait le calcul avec les chiffres de la BNS pour chaque année de départ.
Notre calcul reste simple. Pour la variante SARON, nous prenons la moyenne mensuelle des valeurs quotidiennes du SARON, au moins 0 %, et y ajoutons une marge de 1,0 %. Cela correspond à peu près à ce que les banques publiaient en 2021, quand le SARON était négatif. Pour le taux fixe, nous prenons le taux moyen publié pour cinq ans en janvier de l’année de départ et le gardons cinq ans. La BNS ne recense les hypothèques SARON que depuis 2021; pour les années précédentes, le calcul montre ce qu’aurait coûté une hypothèque du marché monétaire avec un plancher et une marge comme en 2021.
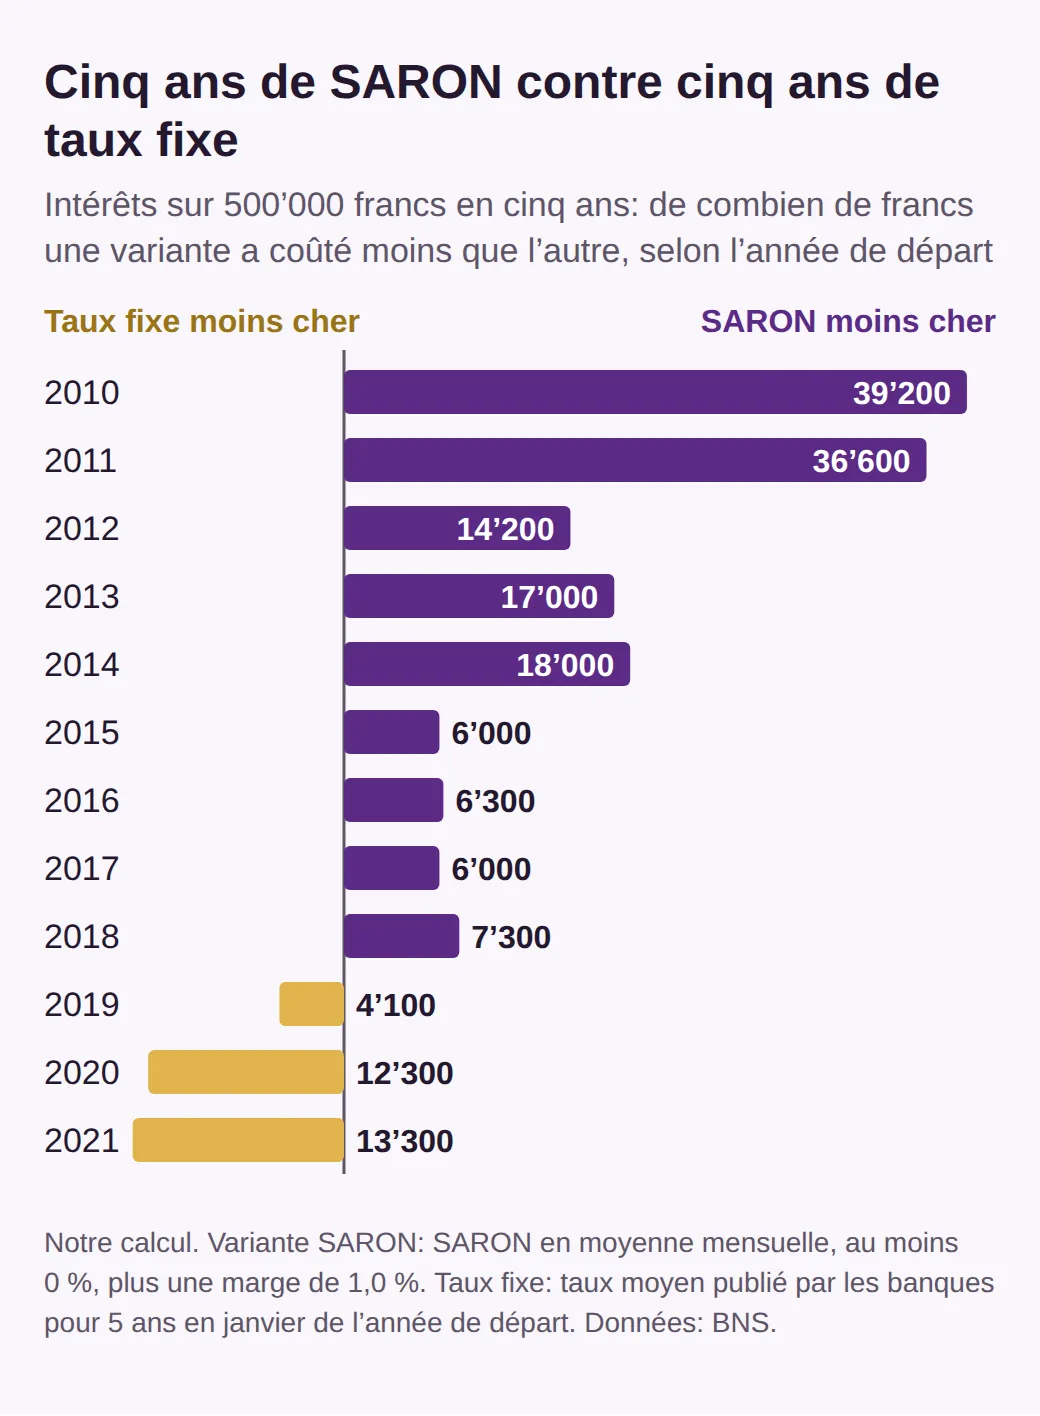
Les gros avantages du SARON datent de 2010 et 2011, quand un taux fixe sur cinq ans coûtait encore environ 2,5 % et que le SARON tournait autour de zéro. À partir de 2015, l’avance s’est réduite à environ 6’000 francs sur cinq ans, un peu plus de 1’000 francs par an. Et qui a obtenu début 2021 un taux fixe de 1,07 % sur cinq ans a économisé 13’300 francs par rapport au SARON, parce que la hausse des taux est tombée en plein milieu de sa durée. Sur dix ans, avec des années de départ de 2010 à 2016, le SARON a été moins cher à chaque fois dans notre calcul.
La leçon n’est pas qu’un des modèles gagne par principe. Le SARON l’emporte quand le taux fixe à la signature dépasse nettement la moyenne ultérieure du SARON. Plus l’écart est faible à la signature, plus le calcul bascule facilement. Dans notre calcul, il était inférieur à 0,2 point de 2019 à 2021, et la seule hausse des taux de 2022 a suffi pour que le taux fixe gagne. Fin août 2026, il atteint 0,66 point, à peu près comme de 2012 à 2014. À l’époque, le SARON l’avait nettement emporté, parce qu’il était ensuite resté à zéro pendant des années.
Combiner et échelonner
Rien ne vous oblige à choisir un seul modèle. Une hypothèque peut être divisée en plusieurs tranches, chacune avec son modèle et sa durée; PostFinance mentionne expressément la combinaison d’une hypothèque SARON et d’une hypothèque à taux fixe. Dans ses fiches produit, la Banque Migros recommande elle-même de réduire le risque d’une forte hausse des taux en combinant SARON et taux fixe ou en échelonnant les durées.
Un exemple avec 600’000 francs: 300’000 francs en hypothèque SARON, 300’000 francs à taux fixe sur huit ans. Si les taux montent, seule la moitié est touchée. S’ils baissent, la moitié en profite. Si plusieurs tranches fixes arrivent à échéance à des moments différents, vous n’avez jamais à renouveler toute l’hypothèque d’un coup à un taux défavorable.
Il y a deux restrictions. Les banques exigent un montant minimal par hypothèque. À la Banque Migros, c’est 100’000 francs pour chaque hypothèque SARON et chaque hypothèque à taux fixe, et chez PostFinance également 100’000 francs pour une hypothèque SARON. En dessous de 200’000 francs, une hypothèque de la Banque Migros ne peut donc pas du tout être divisée en deux tranches. Et des tranches aux échéances différentes vous lient davantage à votre banque, parce qu’elles ne se libèrent jamais toutes en même temps. Le montant d’hypothèque dont vous avez besoin dépend des fonds propres que vous apportez; nous l’expliquons dans notre article sur les fonds propres.
La marche à suivre
Demandez au moins trois offres. Pour le SARON, comparez la marge et la durée du contrat-cadre; pour le taux fixe, le taux pour deux ou trois durées. Mettez les offres en regard des moyennes de la BNS: un taux SARON supérieur à 1,17 % ou un taux sur dix ans supérieur à 2,07 % se situait fin août dans le quart le plus cher des banques.
Faites ensuite votre propre test de résistance. Prenez le niveau du SARON de l’automne 2023, environ 1,7 %, ajoutez votre marge et multipliez par le montant de votre hypothèque. Si vous pouvez payer ce taux pendant quelques années, beaucoup d’arguments plaident pour le SARON ou pour une combinaison. Si vous avez besoin de certitude, par exemple parce que votre budget est serré ou que vos enfants sont encore en formation, fixez une partie ou la totalité.
Et prévoyez la sortie dès le départ. Si vous risquez de déménager d’ici cinq ans, ne fixez pas pour dix ans. Si vous choisissez le SARON, renseignez-vous pour savoir si vous pouvez passer à un taux fixe et à quelle date. Enfin, notez le 10 décembre 2026 dans votre agenda: la BNS décidera alors à nouveau de son taux directeur, et vous verrez si l’hypothèse de 0 % tient toujours.
Questions fréquentes
L’hypothèque variable classique existe-t-elle encore?
Oui, la BNS la suit toujours dans ses statistiques. Fin août 2026, les banques publiaient en moyenne 2,79 % pour ce type d’hypothèque, nettement plus que pour une hypothèque SARON ou une hypothèque à taux fixe sur dix ans. À ce prix, elle n’est guère le choix avantageux pour un achat.
Puis-je bloquer un taux fixe avant d’acheter mon logement?
Oui, avec une hypothèque dite forward. La Banque Migros, par exemple, fixe le taux jusqu’à 24 mois à l’avance, et sans frais jusqu’à six mois. Pour un délai plus long, demandez le montant du supplément avant de signer.
Le taux d’une hypothèque fixe suit-il le taux directeur de la BNS?
Pas directement. La banque refinance une hypothèque à taux fixe pour toute la durée convenue, son prix suit donc les taux à long terme. C’est pourquoi le taux moyen publié pour dix ans est passé de 1,81 % en octobre 2025 à 2,03 % en août 2026, alors que le taux directeur est resté à 0 % pendant toute cette période.
Puis-je amortir davantage une hypothèque à taux fixe en cours de contrat?
En général, pas sans frais. À la Banque Migros, un amortissement plus élevé que convenu est expressément exclu pendant la durée; à l’échéance, vous pouvez rembourser sans délai de résiliation. Pour son hypothèque SARON, un remboursement partiel est possible avec un préavis de six mois, pour la fin d’un mois.
Autres articles du blog
Tous les articles
Droits de mutation par canton: le coût d’un achat en 2026
Droits de mutation, frais de notaire et registre foncier à Zurich, Berne, Vaud et Argovie: taux légaux, qui paie et coût d’un appartement à 1 million.
Contrat de réservation immobilier: l’acompte est-il perdu?
Sans notaire, un contrat de réservation est nul. L’acompte selon le Tribunal fédéral, comment payer sans risque et les étapes jusqu’au registre foncier.
Acheter une maison en Suisse en tant qu’étranger en 2026
Qui peut acheter sans autorisation: UE/AELE, permis B, C, L et G, États tiers. Logement de vacances, terrain, départ et durcissement prévu de la lex Koller.