SARON oder Festhypothek? Zinsen, Margen und Risiken 2026
Die Antwort vorweg
Im Herbst 2026 ist die SARON-Hypothek klar günstiger. Ende August publizierten die Banken im Schnitt 1,10 Prozent für eine SARON-Hypothek, 1,76 Prozent für fünf und 2,03 Prozent für zehn Jahre fest. Fünf Jahre fest lohnen sich erst, wenn der SARON über diese Zeit im Schnitt auf mehr als rund 0,66 Prozent steigt. Wer einen Zinsanstieg im Budget nicht verkraften würde, fixiert trotzdem.
Die meisten Seiten zu dieser Frage nennen Zinsen ohne Datum, schätzen die Marge «um 1 Prozent» und behaupten, SARON sei «fast immer» günstiger gewesen, ohne es vorzurechnen. Wir haben die Zahlen der Schweizerischen Nationalbank (SNB) genommen, die Produktblätter von drei Banken gelesen und für 500’000 Franken durchgerechnet, was die beiden Modelle in den letzten 15 Jahren gekostet hätten. Das Ergebnis ist weniger eindeutig, als die Faustregel klingt.
Wo Leitzins und SARON im Oktober 2026 stehen
Der Leitzins der SNB liegt bei 0 Prozent, und das seit Juni 2025. An ihrer Lagebeurteilung vom 24. September 2026 hat die Nationalbank ihn nicht verändert. Die Teuerung stieg von 0,6 Prozent im Mai auf 0,8 Prozent im August, vor allem wegen teurerer Erdölprodukte. Für 2026 bis 2028 erwartet die SNB im Jahresmittel 0,7 bis 0,8 Prozent. Wichtig für Sie ist der Satz dahinter: Diese Prognose beruht auf der Annahme, dass der Leitzins über den ganzen Zeitraum bei 0 Prozent bleibt. Das ist eine Rechengrundlage, kein Versprechen. Die nächste Lagebeurteilung ist laut Terminkalender der SNB am 10. Dezember 2026.
Der SARON selbst liegt leicht darunter. Er ist der Zins für Franken, die über Nacht gegen Sicherheiten verliehen werden, berechnet von der Börsenbetreiberin SIX aus Geschäften am Schweizer Repo-Markt, wie das SARON-Factsheet der SIX erklärt. Anfang Oktober 2026 stand er laut den offiziellen Zinssätzen der SNB bei −0,04 Prozent, wie schon an fast jedem Tag im September.
Was Banken für neue Hypotheken verlangen, erhebt die SNB jeden Monat als publizierte Zinssätze für Neugeschäfte. Das sind die Sätze, die Banken ausschreiben, als einfacher Durchschnitt über alle meldenden Banken. Was Sie tatsächlich bezahlen, handeln Sie mit Ihrer Bank aus, und es kann davon abweichen. Für den Vergleich der Modelle sind diese Zahlen trotzdem die beste öffentliche Quelle.
| Hypothek | Durchschnitt Ende August 2026 | Mittlere Hälfte der Banken |
|---|---|---|
| SARON, 3 Jahre Rahmenlaufzeit | 1,10 % | 1,00 bis 1,17 % |
| Fest 2 Jahre | 1,51 % | 1,45 bis 1,56 % |
| Fest 5 Jahre | 1,76 % | 1,69 bis 1,80 % |
| Fest 10 Jahre | 2,03 % | 1,95 bis 2,07 % |
Bei einer Hypothek von 500’000 Franken heisst das: rund 5’500 Franken Zins im Jahr mit SARON, 8’800 Franken mit fünf und 10’150 Franken mit zehn Jahren fest. Woher die 1,10 Prozent kommen, obwohl der SARON unter null liegt, zeigt die Rechnung einer SARON-Hypothek.
So entsteht der Zins einer SARON-Hypothek
Ihr Zins ist der SARON des laufenden Quartals, nachträglich aufgezinst, plus eine Marge, und ein negativer SARON zählt als null. Konkret steht das in der Produktinformation der Migros Bank vom 1. Januar 2026: Compounded SARON für drei Monate plus ein Zinszuschlag von 1,100 Prozent für selbst bewohntes Wohneigentum. Liegt der Compounded SARON unter 0 Prozent, gilt für ihn 0 Prozent.
«Compounded» heisst, dass die Bank die SARON-Werte jedes Bankarbeitstags über die Zinsperiode aufzinst, also nachträglich einen Durchschnitt mit Zinseszins bildet. Die SIX veröffentlicht dafür eigene Compound Rates, die rückwirkend berechnet werden. Daraus folgt eine Eigenheit, die viele überrascht: Sie kennen Ihren Zins erst am Ende des Quartals. Bei der Migros Bank beginnt die Beobachtung fünf Tage vor der Zinsperiode und endet fünf Tage vor deren Ablauf. Die Höhe der Zinszahlung steht damit erst fünf Tage vor dem Ende der Periode fest. Belastet wird vierteljährlich, Ende März, Juni, September und Dezember.
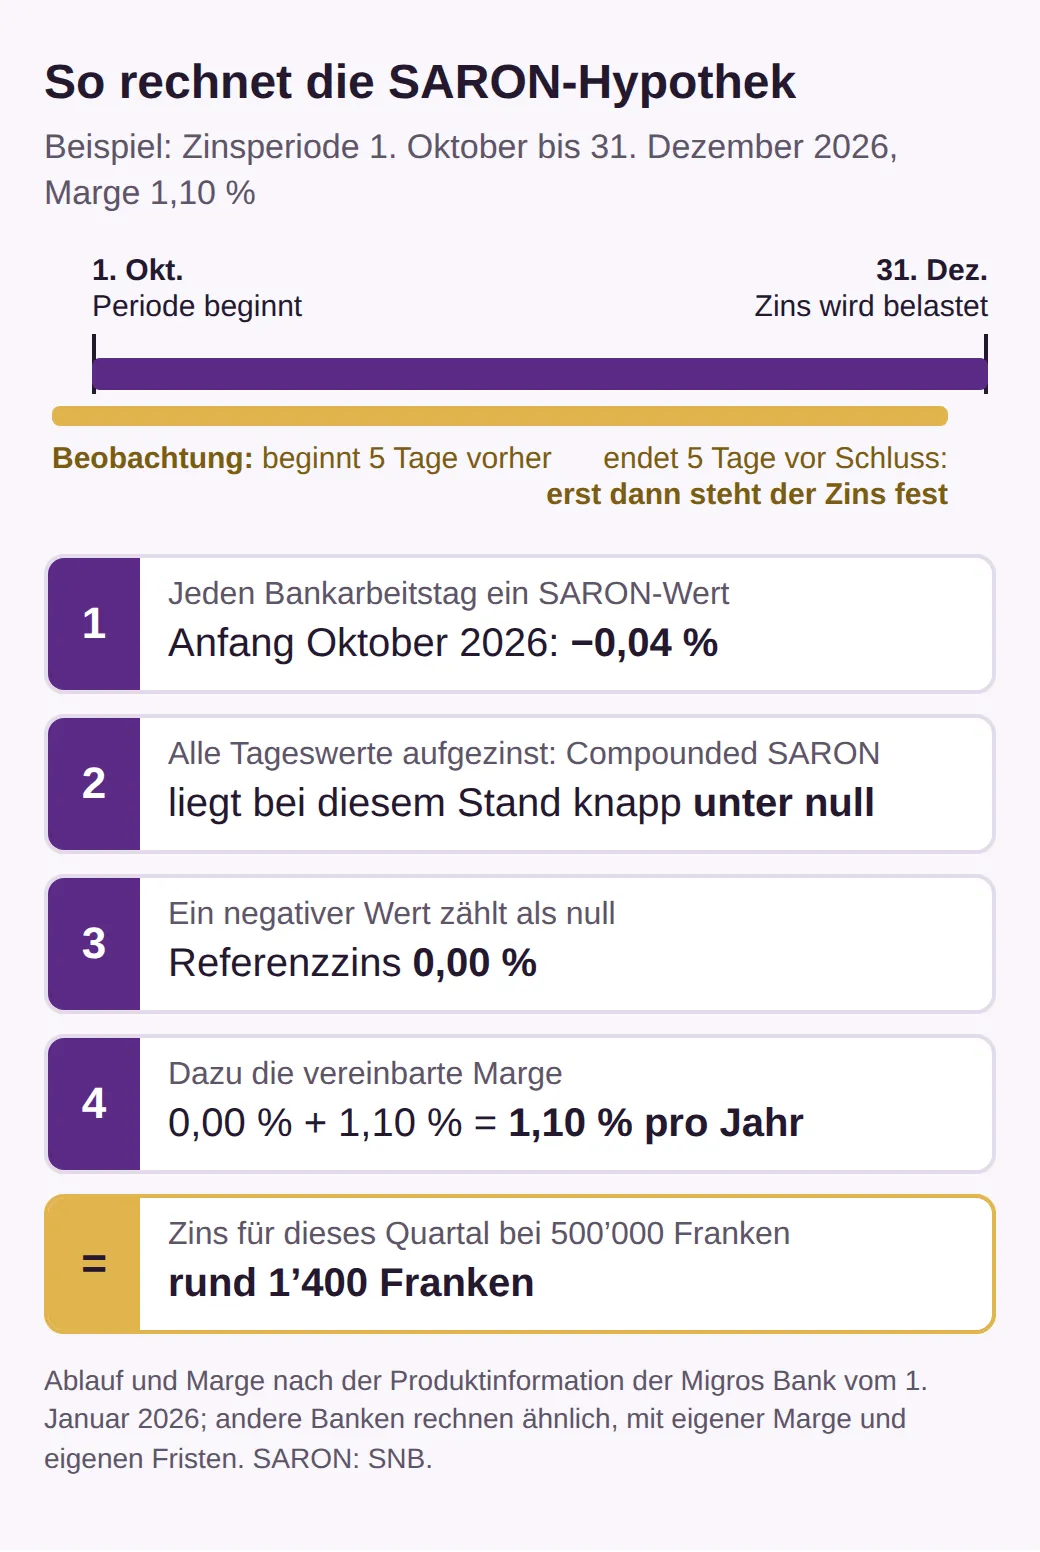
Die Untergrenze bei null ist der Grund, warum die SARON-Hypothek heute praktisch nur aus der Marge besteht. Auch PostFinance ersetzt einen negativen Referenzzins durch 0,00 Prozent. Wie viel das ausmachen kann, zeigt das Jahr 2021: Der SARON lag damals um −0,72 Prozent, und trotzdem publizierten die Banken für SARON-Hypotheken rund 1,00 Prozent. Vom negativen Zins kam bei den Kunden nichts an. Das gilt bis heute: Fällt der SARON weiter, sinkt Ihr Zins nicht unter die Marge. Steigt er, steigt Ihr Zins ohne Obergrenze mit.
Die Marge ist damit der einzige Teil, den Sie verhandeln. Bei PostFinance gilt sie ausdrücklich für die ganze Laufzeit. Ein Zehntelprozent weniger Marge spart bei 500’000 Franken 500 Franken im Jahr, egal wo der SARON steht. Das macht die Laufzeit der SARON-Hypothek zur nächsten Frage.
Wie flexibel die SARON-Hypothek wirklich ist
Der Zins ist beweglich, der Vertrag nicht unbedingt. Viele SARON-Hypotheken laufen in einem Rahmenvertrag mit fester Dauer, und während dieser Dauer sind Sie an die Bank gebunden, ähnlich wie bei einer kurzen Festhypothek.
PostFinance schliesst ihre SARON-Hypothek über eine Rahmenlaufzeit von drei Jahren ab. Einen Wechsel in eine Festhypothek erlaubt sie zum Quartalsende, aber bei PostFinance selbst. Die Migros Bank bietet ihre SARON-Hypothek unbefristet an. Dort können Sie jederzeit in eine Festhypothek der Migros Bank wechseln, und mit sechs Monaten Kündigungsfrist auf ein Monatsende ganz oder teilweise zurückzahlen. Für die Aufhebung des Kredits verlangt sie 400 Franken. Beide verlangen mindestens 100’000 Franken pro SARON-Hypothek.
Auch im Preis zeigt die SNB-Statistik einen Unterschied. Eine SARON-Hypothek mit drei Jahren Rahmenlaufzeit kostete Ende August im Schnitt 1,10 Prozent, eine unbefristete 1,19 Prozent. Die Freiheit ohne festen Rahmen kostet im Durchschnitt also etwas mehr.
Prüfen Sie deshalb vor der Unterschrift drei Dinge im Vertrag: wie lange der Rahmen läuft, mit welcher Frist Sie kündigen können und ob ein Wechsel in eine Festhypothek nur bei derselben Bank möglich ist. Wer einen Kredit mit fester Laufzeit vorzeitig auflöst, schuldet der Bank eine Entschädigung; so hält es Raiffeisen in einem Produktblatt fest. Ein SARON-Rahmen über drei Jahre ist ein solcher Kredit, fragen Sie also auch, was ein Ausstieg daraus kostet. Wie diese Entschädigung berechnet wird, zeigt die Festhypothek.
Was die Festhypothek kostet und was sie Ihnen abnimmt
Mit einer Festhypothek kaufen Sie einen Zins, der über die ganze Laufzeit gleich bleibt. Bei der Migros Bank reicht die Laufzeit laut Produktinformation zur Festhypothek von mindestens 2 bis höchstens 10 Jahren. Ihr Budget kennen Sie damit auf den Franken, egal was die SNB entscheidet.
Den Preis dafür sehen Sie in der Tabelle oben: Mit fünf Jahren fest zahlen Sie heute 0,66 Prozentpunkte mehr als mit SARON, mit zehn Jahren 0,93 Prozentpunkte. Bei 500’000 Franken sind das 3’300 beziehungsweise 4’650 Franken im Jahr. Sie können sich das wie eine Versicherungsprämie gegen steigende Zinsen vorstellen.
Der zweite Preis ist die Bindung. Mehr abzahlen als vereinbart geht bei der Migros Bank während der Laufzeit nicht. Wer vorzeitig aussteigen will, etwa weil er das Haus verkauft, zahlt eine Vorfälligkeitsentschädigung. Wie sie berechnet wird, beschreibt das Produktblatt von Raiffeisen: Die Bank hat sich für die ganze Laufzeit refinanziert. Steigen Sie früher aus, legt sie Ihr Geld für die Restlaufzeit am Geld- und Kapitalmarkt an, und Sie bezahlen die Differenz zwischen Ihrem Hypothekarzins und diesem Anlagezins.
Ein grob vereinfachtes Beispiel, ohne Abzinsung und Gebühren: Sie fixieren 500’000 Franken für zehn Jahre zu 2,03 Prozent und verkaufen nach sechs Jahren. Kann die Bank das Geld für die restlichen vier Jahre nur noch zu 1,0 Prozent anlegen, beträgt die Differenz 1,03 Prozentpunkte. Das ergibt rund 5’150 Franken pro Jahr, für vier Jahre gut 20’000 Franken. Liegen die Zinsen beim Ausstieg höher als bei Ihrem Abschluss, fällt die Entschädigung klein aus oder ganz weg. Das Risiko trifft also vor allem jene, die bei hohen Zinsen fixieren und dann bei sinkenden Zinsen verkaufen müssen.
Und schliesslich verzichten Sie auf sinkende Zinsen. Wer im Herbst 2022 für zehn Jahre fixiert hat, als der publizierte Durchschnitt über 3 Prozent lag, zahlt seinen Satz bis 2032, während eine neue SARON-Hypothek heute 1,10 Prozent kostet. Ob sich der Aufpreis lohnt, hängt also davon ab, wohin der SARON in Ihrer Laufzeit geht.
Ab welchem SARON lohnt sich die Festhypothek?
Die Festhypothek lohnt sich nur, wenn der SARON im Durchschnitt über Ihre Laufzeit höher liegt als die heutige Zinsdifferenz zwischen den beiden Modellen. Bei fünf Jahren fest liegt diese Schwelle bei rund 0,66 Prozent, bei zehn Jahren bei rund 0,93 Prozent. Gemeint ist der Durchschnitt über die ganze Laufzeit, nicht der Höchstwert.
Ein Beispiel macht das greifbar. Bleibt der SARON zwei Jahre bei null und steigt dann auf 1,0 Prozent, liegt er über fünf Jahre im Schnitt bei 0,6 Prozent. Dann war SARON knapp günstiger, obwohl die Zinsen gestiegen sind. Steigt er schon nach einem Jahr auf 1,0 Prozent, liegt der Schnitt bei 0,8 Prozent, und die Festhypothek über fünf Jahre hätte sich gelohnt. Für einen Schnitt über der Schwelle müsste die SNB den Leitzins also bald und spürbar anheben. Ihre Prognose vom September 2026 beruht auf einem Leitzins von 0 Prozent bis 2028, aber eine Annahme ist keine Zusage.
Wichtiger als die Wahrscheinlichkeit ist die Frage, was Ihr Budget aushält. Wie schnell es gehen kann, zeigt der letzte Zinsanstieg. Im Herbst 2023 lag der SARON im Monatsmittel bei rund 1,7 Prozent. Käme dieser Stand zurück, kostete eine SARON-Hypothek mit 1,10 Prozent Marge 2,8 Prozent, bei 500’000 Franken also 14’000 statt 5’500 Franken Zins im Jahr. Das sind gut 700 Franken mehr pro Monat. Können Sie das aus dem laufenden Einkommen oder aus einer Reserve zahlen, ohne in Not zu geraten, ist SARON eine vertretbare Wahl. Wenn nicht, ist die Festhypothek die ehrlichere Antwort, auch wenn sie im Mittel mehr kostet.
Ob Sie sich das Haus überhaupt leisten können, prüft die Bank ohnehin nicht mit Ihrem Vertragszins, sondern mit einem kalkulatorischen Zins, bei PostFinance mit 5 Prozent; wie die Rechnung geht, zeigen wir in unserem Artikel zur Tragbarkeit. Eine günstige SARON-Hypothek macht ein zu teures Haus also nicht tragbar. Und ab 2029 kommt eine Steuerfrage dazu: Mit der Abschaffung des Eigenmietwerts fällt der Abzug der Hypothekarzinsen für ein selbst bewohntes Eigenheim weg. Nur wer zum ersten Mal kauft, darf noch zehn Jahre lang einen sinkenden Höchstbetrag abziehen. Danach kostet jeder Franken Zins voll, auch jeder Franken, um den das teurere Modell teurer ist.
2022 bis 2024: als SARON teurer war als der Festzins
Die Faustregel «SARON ist günstiger» galt in den letzten Jahren nicht immer. Von Ende 2023 bis Ende 2024 war die SARON-Hypothek in den meisten Monaten teurer als eine Festhypothek über fünf oder zehn Jahre. Das zeigt die SNB-Statistik deutlich.
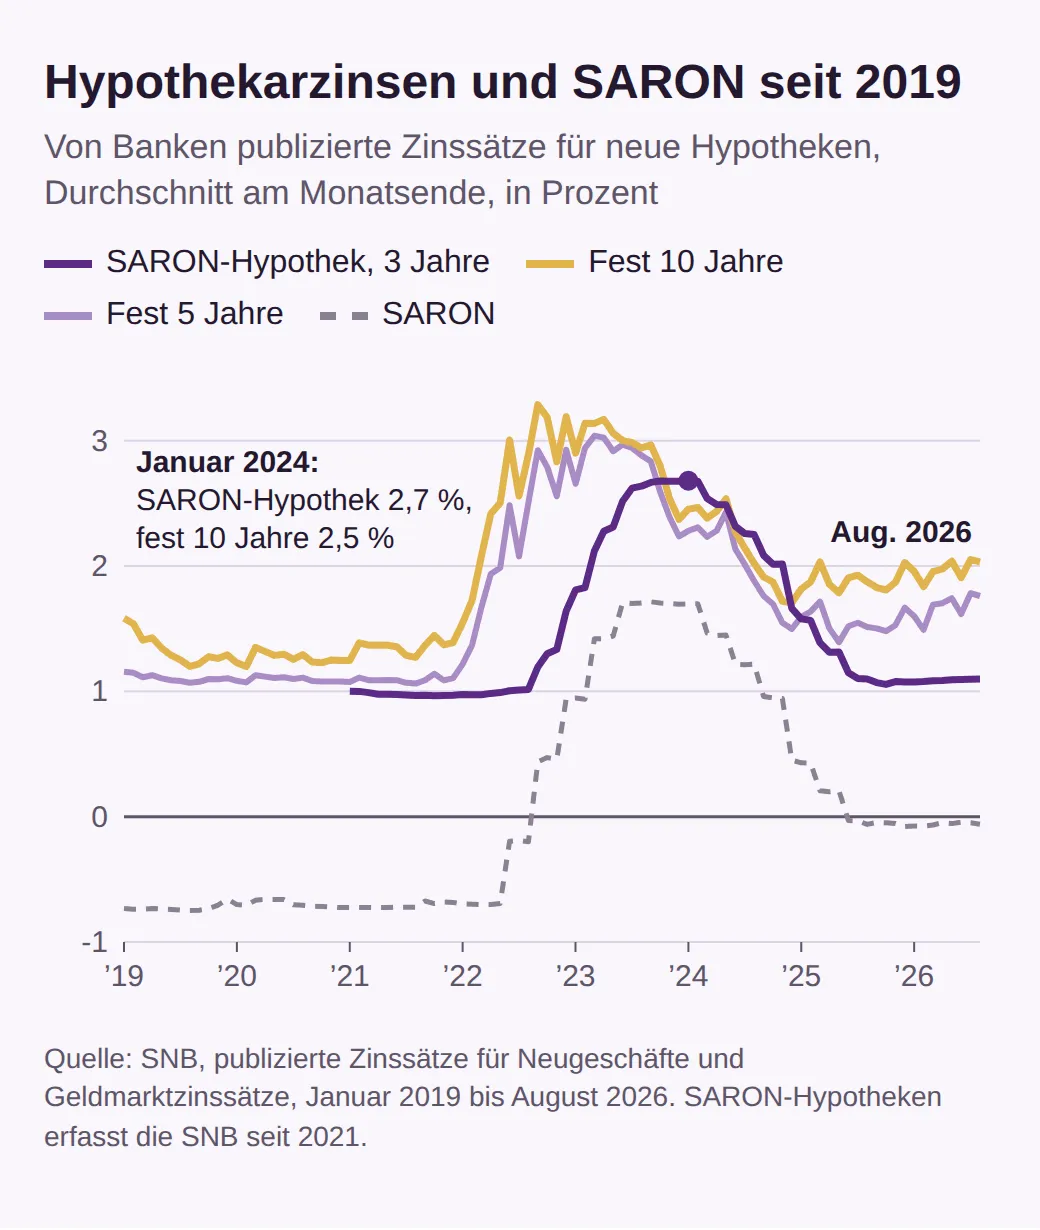
Die Festzinsen stiegen schon ab Anfang 2022, Monate vor der ersten Zinserhöhung der SNB. Der Zins für zehn Jahre fest sprang von rund 1,5 Prozent im Januar auf über 3 Prozent im September 2022. Die SARON-Hypothek blieb bis Mitte 2022 bei 1 Prozent, weil der SARON noch negativ war und die Untergrenze griff. Dann hob die SNB den Leitzins zwischen Juni 2022 und Juni 2023 in fünf Schritten von −0,75 auf 1,75 Prozent an, und die SARON-Hypothek zog nach.
Im Januar 2024 publizierten die Banken für eine SARON-Hypothek im Schnitt 2,68 Prozent, für fünf Jahre fest 2,28 und für zehn Jahre fest 2,45 Prozent. Wer damals auf SARON setzte, zahlte also mehr als mit einer langen Festhypothek. Er setzte darauf, dass die SNB die Zinsen wieder senkt. Das trat ein: Ab März 2024 senkte sie in sechs Schritten bis auf 0 Prozent im Juni 2025. Die Festzinsen hatten diese Senkungen teilweise schon vorweggenommen. Sie fielen früher als die SARON-Hypothek, aber weniger tief.
Seit Anfang 2025 ist das Bild wieder das gewohnte. Der Abstand ist aber nicht fix: Weil der Zins für zehn Jahre fest seit Oktober 2025 von 1,81 auf 2,03 Prozent gestiegen ist, während die SARON-Hypothek fast gleich blieb, wurde die Festhypothek relativ teurer. Wie es über ganze Laufzeiten aussah, zeigt erst der lange Rückblick.
Was 15 Jahre Zinsgeschichte zeigen
Wer zwischen 2010 und 2018 für fünf Jahre gewählt hat, fuhr mit SARON jedes Mal besser. Wer 2019, 2020 oder 2021 gewählt hat, war mit der Festhypothek besser bedient. So sieht es aus, wenn man die Zahlen der SNB für jedes Startjahr durchrechnet.
Unsere Rechnung ist einfach gehalten. Für die SARON-Variante nehmen wir den SARON im Monatsmittel der Tageswerte, mindestens 0 Prozent, und rechnen eine Marge von 1,0 Prozent dazu. Das entspricht etwa dem, was Banken 2021 bei negativem SARON publizierten. Für die Festhypothek nehmen wir den durchschnittlich publizierten Satz für fünf Jahre im Januar des Startjahres und lassen ihn fünf Jahre laufen. Die SNB erfasst SARON-Hypotheken erst seit 2021; für die Jahre davor zeigt die Rechnung, was eine Geldmarkthypothek mit Untergrenze und Marge wie 2021 gekostet hätte.
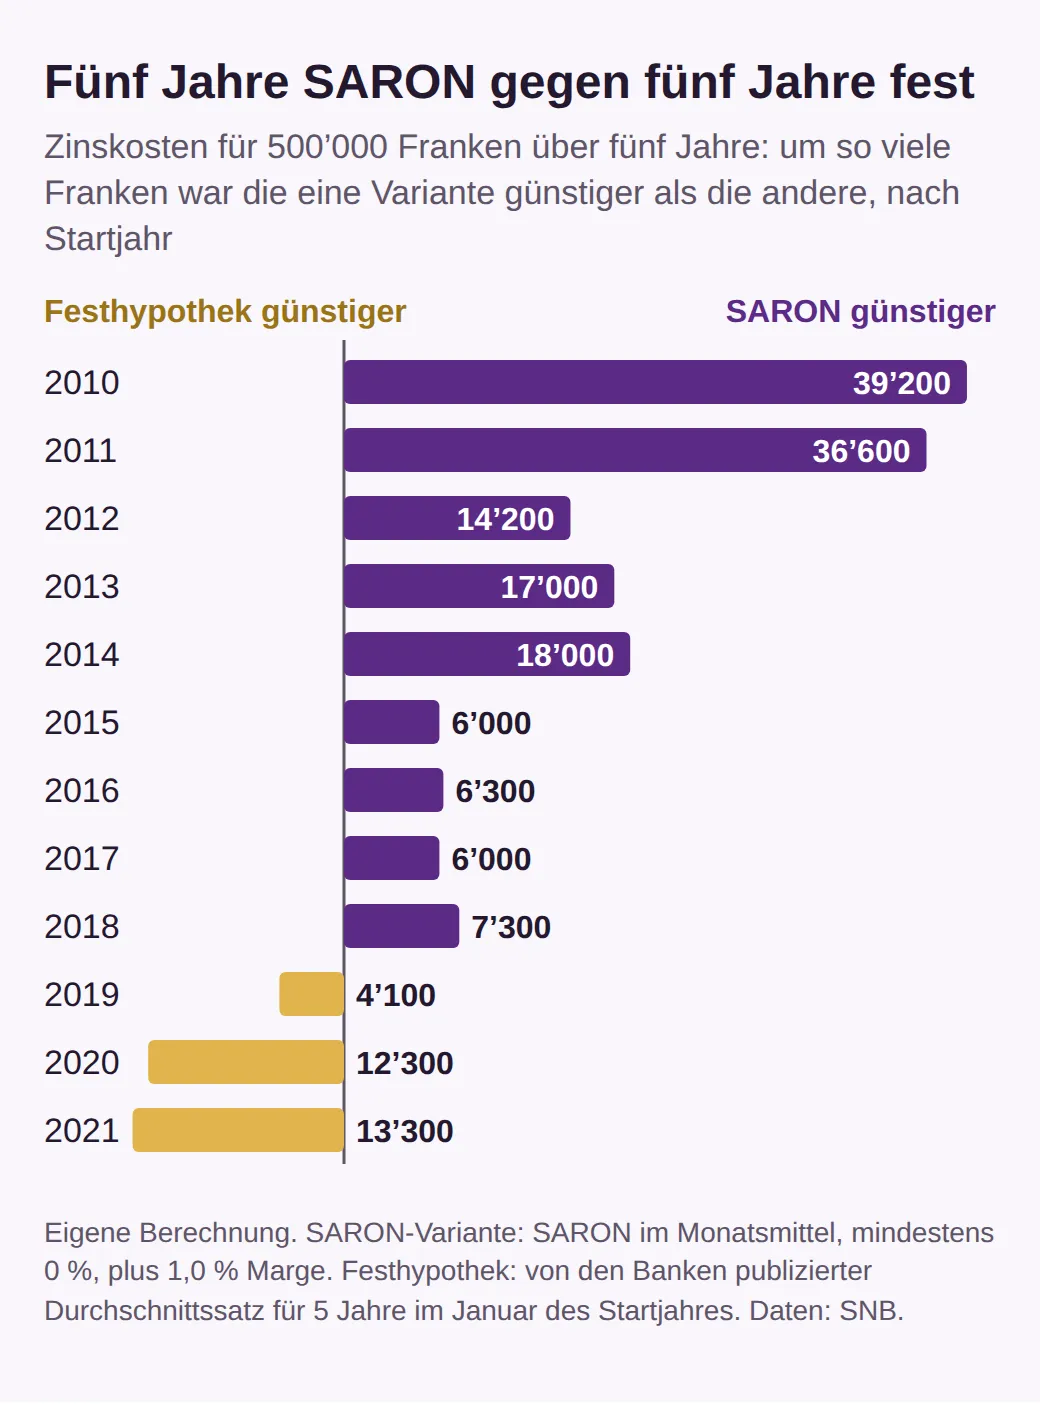
Die grossen Vorteile von SARON stammen aus 2010 und 2011, als fünf Jahre fest noch rund 2,5 Prozent kosteten und der SARON um null lag. Ab 2015 schrumpfte der Vorsprung auf rund 6’000 Franken in fünf Jahren, gut 1’000 Franken im Jahr. Und wer Anfang 2021 einen Festzins von 1,07 Prozent für fünf Jahre bekam, sparte gegenüber SARON 13’300 Franken, weil der Zinsanstieg mitten in seine Laufzeit fiel. Über zehn Jahre gerechnet, mit Startjahren von 2010 bis 2016, war SARON in unserer Rechnung durchwegs günstiger.
Die Lehre daraus ist nicht, dass eines der Modelle grundsätzlich gewinnt. SARON gewinnt, wenn der Festzins beim Abschluss deutlich über dem späteren SARON-Schnitt liegt. Je kleiner der Abstand beim Abschluss, desto leichter kippt die Rechnung. In unserer Rechnung lag er 2019 bis 2021 unter 0,2 Prozentpunkten, und schon der Zinsanstieg von 2022 reichte, damit die Festhypothek gewann. Heute liegt er mit 0,66 Prozentpunkten etwa so hoch wie 2012 bis 2014. Damals gewann SARON deutlich, weil der SARON danach jahrelang bei null blieb.
Mischen und staffeln
Sie müssen sich nicht für ein Modell entscheiden. Eine Hypothek lässt sich in mehrere Tranchen aufteilen, jede mit eigenem Modell und eigener Laufzeit; PostFinance nennt die Kombination von SARON- und Festhypothek ausdrücklich. Die Migros Bank empfiehlt in ihren Produktblättern selbst, mit einem Mix aus SARON und Festhypothek oder mit gestaffelten Laufzeiten das Risiko sprunghaft steigender Zinsen zu verringern.
Ein Beispiel mit 600’000 Franken: 300’000 Franken als SARON-Hypothek, 300’000 Franken fest für acht Jahre. Steigen die Zinsen, ist nur die Hälfte betroffen. Fallen sie, profitiert die Hälfte. Laufen mehrere Festtranchen zu verschiedenen Zeitpunkten aus, müssen Sie nie die ganze Hypothek auf einmal zu einem ungünstigen Zins erneuern.
Zwei Einschränkungen gibt es. Banken verlangen einen Mindestbetrag pro Hypothek. Bei der Migros Bank sind es 100’000 Franken je SARON- und je Festhypothek, bei PostFinance ebenfalls 100’000 Franken für eine SARON-Hypothek. Unter 200’000 Franken lässt sich eine Hypothek bei der Migros Bank also gar nicht in zwei Tranchen teilen. Und Tranchen mit verschiedenen Enddaten binden Sie stärker an Ihre Bank, weil nie alle gleichzeitig frei werden. Wie viel Hypothek Sie überhaupt brauchen, hängt davon ab, wie viel Eigenkapital Sie mitbringen; das erklären wir in unserem Artikel zum Eigenkapital.
So gehen Sie jetzt vor
Holen Sie mindestens drei Offerten ein und vergleichen Sie bei SARON die Marge und die Rahmenlaufzeit, bei der Festhypothek den Zins für zwei bis drei Laufzeiten. Halten Sie die Offerten neben die Durchschnittswerte der SNB: Ein SARON-Satz über 1,17 Prozent oder ein Zins für zehn Jahre über 2,07 Prozent lag Ende August im teuersten Viertel der Banken.
Rechnen Sie dann Ihren eigenen Stresstest. Nehmen Sie den SARON-Stand vom Herbst 2023 mit rund 1,7 Prozent, zählen Sie Ihre Marge dazu und multiplizieren Sie mit Ihrer Hypothek. Können Sie diesen Zins ein paar Jahre zahlen, spricht vieles für SARON oder für einen Mix. Brauchen Sie Gewissheit, etwa weil das Budget knapp ist oder Kinder in Ausbildung sind, fixieren Sie einen Teil oder alles.
Und planen Sie den Ausstieg mit. Wer in fünf Jahren vielleicht umzieht, sollte nicht für zehn Jahre fixieren. Wer SARON wählt, sollte wissen, ob er in eine Festhypothek wechseln kann und zu welchem Termin. Und legen Sie sich den 10. Dezember 2026 in den Kalender: Dann entscheidet die SNB wieder über den Leitzins, und Sie sehen, ob die Annahme von 0 Prozent noch hält.
Häufige Fragen
Gibt es die klassische variable Hypothek noch?
Ja, die SNB führt sie in ihrer Statistik weiter. Ende August 2026 publizierten die Banken dafür im Schnitt 2,79 Prozent, deutlich mehr als für eine SARON-Hypothek oder eine Festhypothek über zehn Jahre. Für einen Kauf ist sie zu diesem Preis kaum die günstige Wahl.
Kann ich eine Festhypothek schon vor dem Kauf abschliessen?
Ja, als sogenannte Forward-Hypothek. Die Migros Bank etwa fixiert den Zins bis zu 24 Monate im Voraus, bis sechs Monate davon kostenlos. Für eine längere Vorlaufzeit fragen Sie nach dem Zuschlag, bevor Sie unterschreiben.
Folgt die Festhypothek dem Leitzins der SNB?
Nicht direkt. Die Bank refinanziert eine Festhypothek für die ganze vereinbarte Laufzeit, ihr Preis folgt deshalb den Zinsen für lange Fristen. So stieg der durchschnittlich publizierte Zins für zehn Jahre von 1,81 Prozent im Oktober 2025 auf 2,03 Prozent im August 2026, obwohl der Leitzins die ganze Zeit bei 0 Prozent lag.
Darf ich eine Festhypothek während der Laufzeit stärker abzahlen?
Meistens nicht ohne Kosten. Bei der Migros Bank ist eine höhere Amortisation als vereinbart während der Laufzeit ausdrücklich nicht möglich, am Ende der Laufzeit können Sie ohne Kündigungsfrist zurückzahlen. Bei ihrer SARON-Hypothek geht eine Teilrückzahlung nach sechs Monaten Kündigungsfrist auf ein Monatsende.
Mehr aus dem Blog
Alle Beiträge
Handänderungssteuer nach Kanton: was der Kauf 2026 kostet
Handänderungssteuer, Notar und Grundbuch in Zürich, Bern, Waadt und Aargau: die Sätze aus dem Gesetz, wer zahlt und was eine Wohnung zu 1 Million kostet.
Reservationsvertrag Immobilie: Ist die Anzahlung verloren?
Ohne Notar ist ein Reservationsvertrag nichtig. Was das Bundesgericht zur Anzahlung entschied, wie Sie sicher zahlen und die Schritte bis zum Grundbuch.
Haus kaufen in der Schweiz als Ausländer: Regeln 2026
Wer ohne Bewilligung kaufen darf: EU/EFTA, Ausweis B, C, L, G und Drittstaaten. Ferienwohnung, Bauland, Wegzug und die geplante Lex-Koller-Verschärfung.